

PeerBerry gehört zu den bekanntesten Alternativen im europäischen P2P-Markt und überzeugt vor allem durch Stabilität und Transparenz. Nach fast 2 Jahren Nutzung (seit Dezember 2024) kann ich sagen: Die Plattform ist professionell aufgestellt und ideal für Investoren, die auf Sicherheit und Einfachheit setzen.
📢 Update August 2026: Was sich bei PeerBerry zuletzt getan hat
Am 15. Januar 2026 hat PeerBerry einen Zweitmarkt eingeführt: Investments lassen sich nach 6 Monaten Haltefrist gebührenfrei verkaufen (bis zu 50 % Rabatt möglich, aktuell nur am Desktop, nur komplette Investments verkaufbar) – ein spürbarer Liquiditäts-Fortschritt gegenüber früher [1]. Der seit Herbst 2024 bei der Bank of Lithuania laufende Antrag auf eine EU-Crowdfunding-Lizenz (ECSP) ist weiterhin ohne öffentliches Update unentschieden – PeerBerry bleibt also vorerst unreguliert, Anlegerschutz läuft ausschließlich über die vertragliche Rückkaufgarantie und Gruppengarantie [2]. Zum 3. Juni 2026 hat PeerBerry außerdem bei einigen Kreditgebern (u. a. SmartCredito/RealCredito in Spanien, Credito365 in Mexiko und Kolumbien) die Zinsen um +1 Punkt auf bis zu 10 % angehoben [3] – unabhängig davon, aber zeitlich parallel zu meiner eigenen großen Nachinvestition im selben Monat (siehe unten).
Was ist PeerBerry?
PeerBerry wurde 2017 gegründet und ist mittlerweile eine der größten P2P-Plattformen in Europa. Der Betreiber ist die PeerBerry d.o.o., registriert in Kroatien, mit operativem Hauptsitz in Litauen.
Die Plattform wurde ursprünglich von der Aventus Group und GoFingo Group gegründet, die auch heute noch die Haupt-Kreditgeber auf PeerBerry sind. Anleger investieren in Konsumenten-, Leasing- und Geschäftskredite dieser Gruppen. Dazu kommen Immobilienkredite, etwa von den Projektentwicklern SIB Group und Lithome aus Vilnius [6] [7]. In meinem Konto machen die Immobilienkredite inzwischen fast 90 % aus, mehr dazu weiter unten.
PeerBerry agiert als Vermittler zwischen Anlegern und Kreditgebern und bietet über 60 Kreditunternehmen aus mehr als 15 Ländern an. Wie P2P-Kredite grundsätzlich funktionieren und was bei mir schon schiefging, steht in meinen P2P-Erfahrungen seit 2022.
Wie funktioniert PeerBerry?
- Kreditgeber (z. B. Aventus Group) vergeben Kredite an Endkunden
- PeerBerry listet diese Kredite auf der Plattform
- Investoren wählen Kredite manuell oder über Auto-Invest aus
- Zinsen und Rückzahlungen fließen regelmäßig an die Anleger zurück
Besonderheiten von PeerBerry
- Buyback-Garantie: Bei überfälligen Krediten nach 60 Tagen werden diese automatisch zurückgekauft.
- Gruppengarantie: Kreditgeber aus derselben Gruppe haften gemeinsam – zusätzliche Sicherheit für Anleger. Das gilt aber nicht für alle: Die Immobilienkredite von SIB Group und Lithome sind laut PeerBerry nur über die Rückkaufgarantie abgesichert [6] [7].
- Auto-Invest-Tool: Ideal für passives Investieren.
- Rendite: Typischerweise zwischen 8 – 10 % pro Jahr.
- Sitz: PeerBerry d.o.o., Zagreb, Kroatien – operativer Standort Vilnius, Litauen.
Meine Peerberry-Reise: Die Zahlen
Hier sind meine konkreten Zahlen nach fast 2 Jahren (Datenstand: Ende Oktober 2026):
Portfolio-Entwicklung
- Startkapital: 2.500€ (Dezember 2024)
- Aktueller Wert: ~10.176€
- Eingezahlt gesamt: 9.400€
- Entnommen gesamt: 150€
- Zinsen gesamt: 926,18€
Im Juni 2026 habe ich mit 3.700€ deutlich nachinvestiert – dadurch habe ich die 10.000-€-Schwelle überschritten, ab der es bei Peerberry einen zusätzlichen Bonus gibt. Falls du selbst auf diese Schwelle hinarbeitest: Es lohnt sich, den Betrag gezielt in einem Rutsch aufzustocken, statt ihn langsam heranwachsen zu lassen.
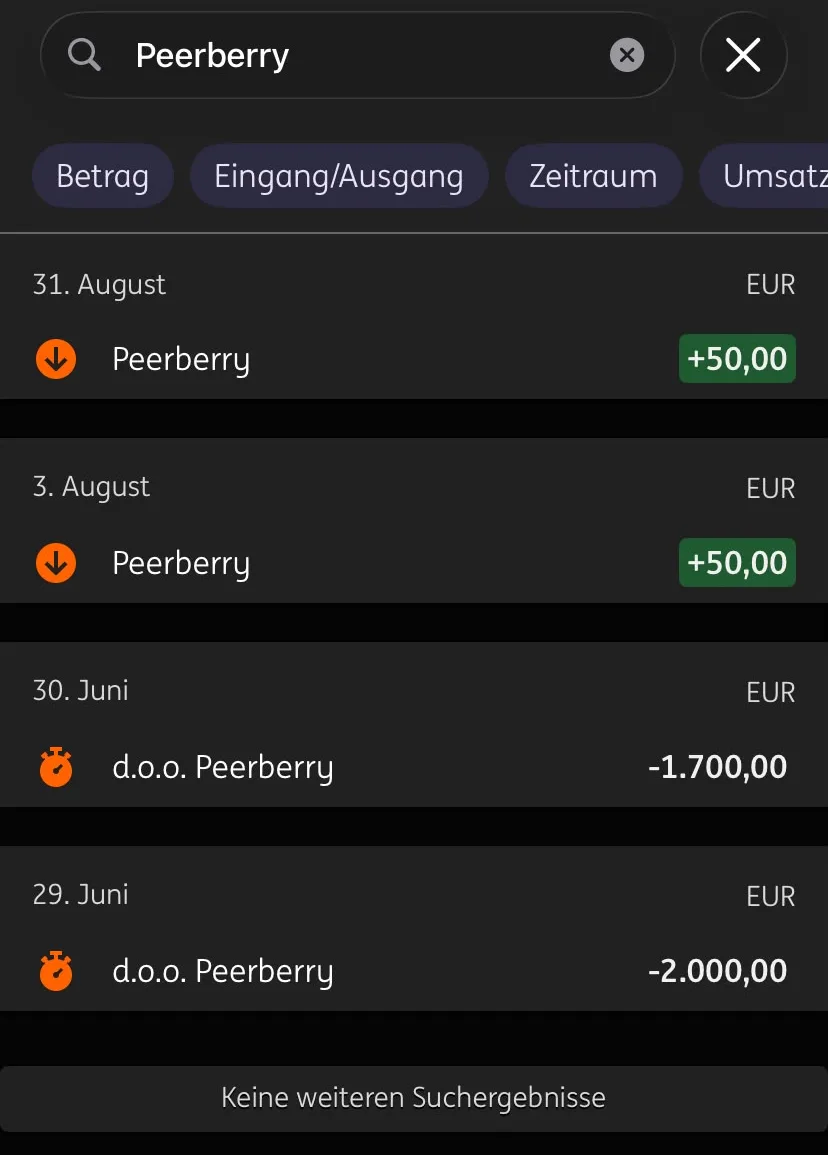
Auf meinem Girokonto bei der ING sieht man beides (Stand: 23. Oktober 2026): Am 29. und 30. Juni habe ich die 3.700 € in zwei Überweisungen von 2.000 € und 1.700 € zu Peerberry geschickt. Das Geld hatte ich vorher aus Go & Grow abgezogen. Seit August kommen meine 50-€-Entnahmen von Peerberry zurück, am 3. und am 31. August. Die Auszahlungen sind nicht automatisiert, ich stoße sie selbst an: mal am Monatsende, mal am Anfang des Folgemonats. Deshalb fallen hier zwei in den August.
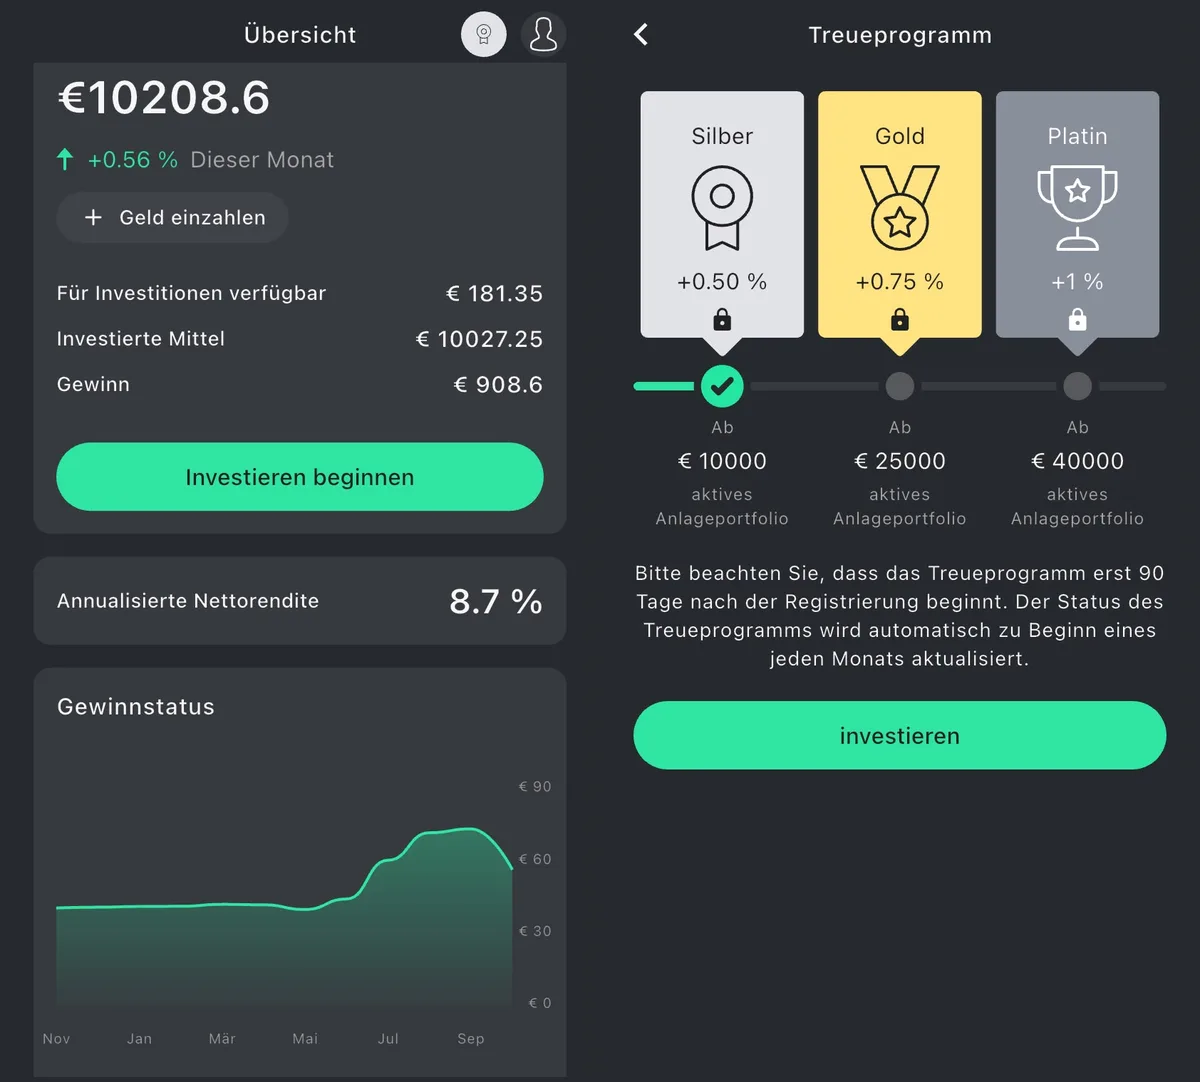
Der Bonus ist das Treueprogramm von PeerBerry. Ab 10.000 € im aktiven Anlageportfolio gibt es die Stufe Silber mit +0,50 % Zinsen, ab 25.000 € Gold mit +0,75 % und ab 40.000 € Platin mit +1 %. Zum aktiven Anlageportfolio zählen das investierte Geld und das freie Guthaben zusammen. Der Bonus gilt nur für neue Investitionen am Erstmarkt, nicht für bestehende Kredite und nicht für Käufe am Zweitmarkt. PeerBerry rechnet den Status am Monatsende neu und aktualisiert ihn zu Beginn des nächsten Monats [8].
So sieht das in der PeerBerry-App aus, die ich überwiegend nutze (Stand: 23. Oktober 2026). Mein Konto steht bei 10.208,60 €, davon sind 10.027,25 € investiert und 181,35 € frei (warum, steht bei Auto-Invest). Weil das freie Guthaben mitzählt, liege ich gut 200 € über der Silber-Schwelle. Den Gewinn seit dem Start zeigt die App mit 908,60 € – das passt zu meinen 926,18 € Zinsen bis Ende Oktober, denn in den acht Tagen bis zum Monatsende kamen noch knapp 18 € dazu. Die annualisierte Nettorendite gibt PeerBerry mit 8,7 % an. Meine eigene Berechnung aus allen Ein- und Auszahlungen kommt auf 8,4 % (siehe Plattformvergleich), weil die App anders rechnet. Gut 80 % meines investierten Geldes laufen zu Zinsen zwischen 8,5 und 9,5 %. Im Gewinnstatus sieht man die Nachinvestition: bis Juni gut 40 € Zinsen im Monat, von Juli bis September über 60 €.
Monatliche Cashflows
- Durchschnittliche Zinserträge (letzte 12 Monate): ~52€/Monat
- Höchster Monat: 75,33€ (Oktober 2026, der vierte volle Monat nach der großen Nachinvestition)
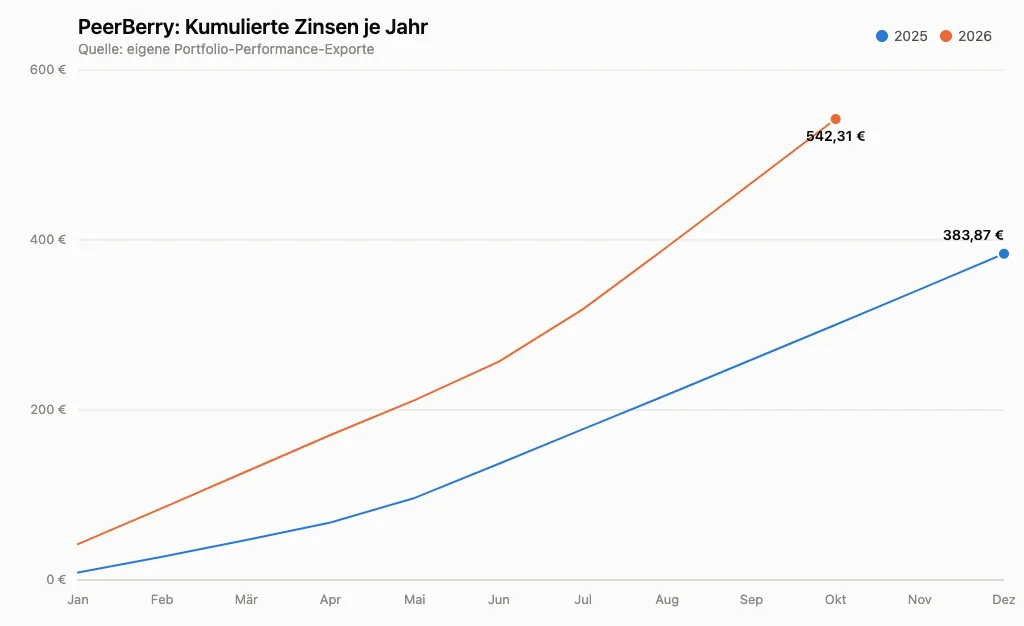
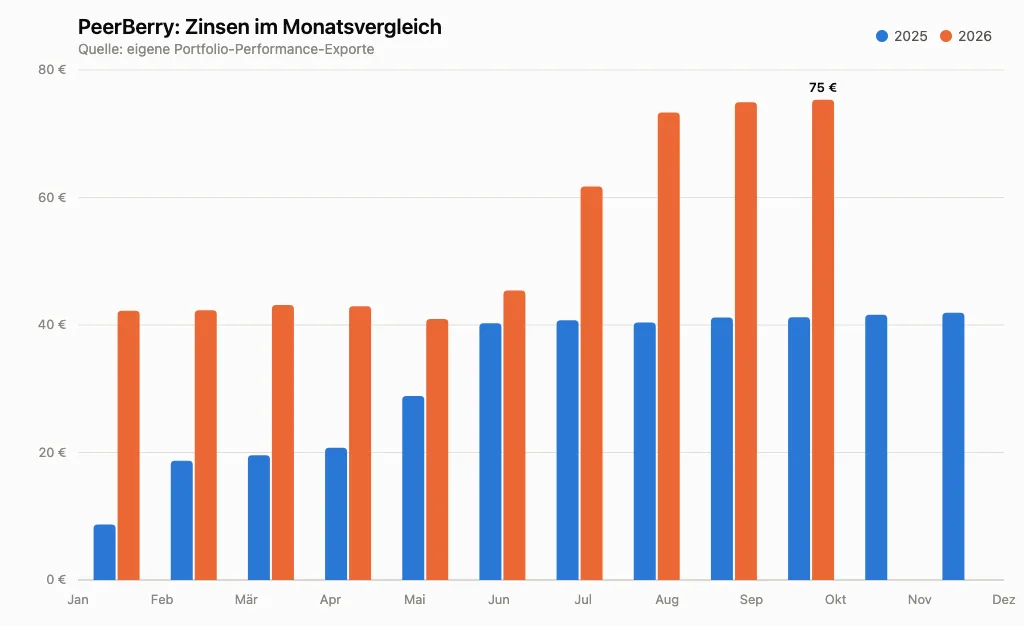
Gut zu erkennen: 2025 startete ich hier erst nach und nach (Investitionsbeginn Dezember 2024), 2026 liegt entsprechend über das ganze Jahr gesehen deutlich höher – dazu kommt der Sprung im Juli durch die große Nachinvestition (siehe oben).
| Monat | 2026 | 2025 |
|---|---|---|
| Summe | 542,31 € | 383,87 € |
| Oktober | 75,33 € | 41,22 € |
| September | 74,96 € | 41,18 € |
| August | 73,34 € | 40,40 € |
| Juli | 61,73 € | 40,73 € |
| Juni | 45,40 € | 40,26 € |
| Mai | 40,94 € | 28,85 € |
| April | 42,94 € | 20,74 € |
| März | 43,13 € | 19,55 € |
| Februar | 42,31 € | 18,70 € |
| Januar | 42,23 € | 8,71 € |
| Dezember | – | 41,93 € |
| November | – | 41,60 € |
Die Peerberry Auto Invest Funktion
Auch bei Peerberry setzte ich auf Auto Invest:
Die fertigen Pläne in der App
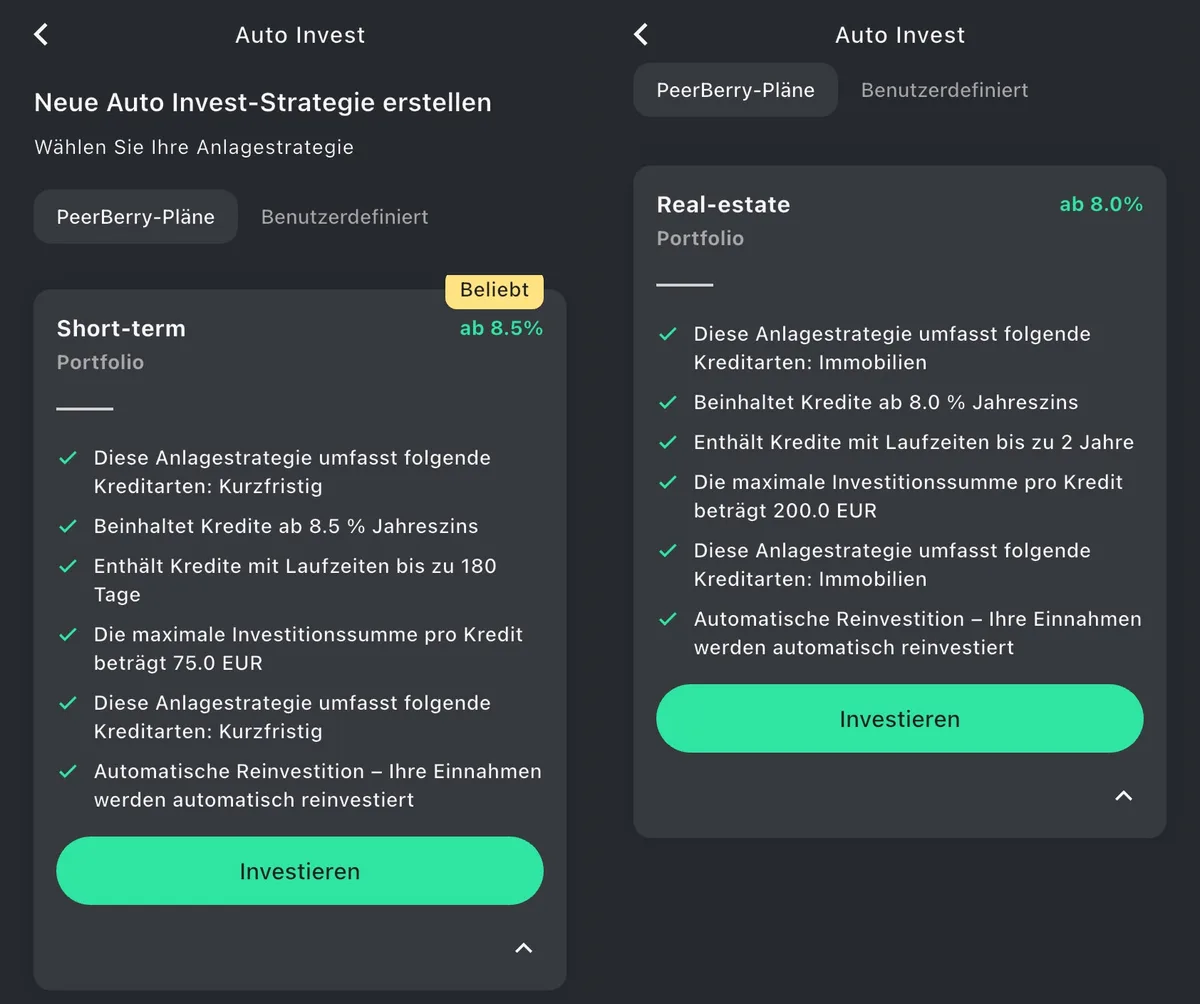
Wer nichts selbst einstellen will, kann in der App einen von drei fertigen Plänen wählen. Daneben gibt es unter „Benutzerdefiniert“ eine eigene Strategie mit eigenen Filtern. So sahen die Pläne am 23. Oktober 2026 aus:
| Plan | Zins ab | Laufzeit bis | Max. je Kredit |
|---|---|---|---|
| Short-term: kurzfristige Kredite | 8,5 % | 180 Tage | 75 € |
| Long-term: langfristige, Leasing- und Geschäftskredite | 7,5 % | 5 Jahre | 500 € |
| Real-estate: Immobilienkredite | 8,0 % | 2 Jahre | 200 € |
Laut App passt PeerBerry die Pläne automatisch an, wenn sich Zinsen ändern oder Kreditanbahner dazukommen oder gehen. Alle drei Pläne legen Zinsen und Rückzahlungen automatisch wieder an. Eine Obergrenze je Kreditanbahner oder Land habe ich in den Plänen nicht gefunden. Wie stark sich das Geld dadurch bündeln kann, zeigt mein Konto weiter unten.
Meine Einstellungen
Lange hatte ich zwei dieser Pläne aktiv: Real-estate und Short-term. Inzwischen läuft nur noch Short-term. Der Grund: Ich möchte hier nicht mehr viel neues Geld langfristig binden, sondern regelmäßig meine Zinsen abziehen. Das geht mit kurzfristigen Krediten am besten. Sie werden laufend zurückgezahlt, dadurch liegt immer wieder Geld bereit, das ich mir auszahlen kann, und der Rest wird gleich wieder kurzfristig angelegt.
Kurzfristige Kredite sind allerdings schnell vergeben. Frei gewordenes Geld liegt deshalb auch mal ein paar Tage, bis Auto-Invest wieder einen passenden Kredit findet. Daher kommen die 181,35 € freies Guthaben im Screenshot oben, und der Betrag schwankt ständig.
Warum Auto Invest?
- Zeitersparnis: Keine manuelle Kreditauswahl
- Diversifikation: Automatische Streuung auf viele einzelne Kredite – aber nicht automatisch auf viele Kreditanbahner
- Reinvestition: Bis Juni 2026 habe ich alle Zinsen automatisch reinvestiert. Seit Juli 2026 entnehme ich wie bei Mintos und Swaper regelmäßig 50 € und stecke sie in meine ETF-Sparpläne, der Rest wird wieder angelegt.
Vor- und Nachteile aus meiner Sicht
✅ Vorteile
1. Solide Renditen
- Renditen von 8–10 % p.a. realistisch
- Stabile Erträge durch breite Kreditbasis
- Regelmäßige Zinszahlungen
2. Sicherheit durch Gruppengarantie
- Buyback nach 60 Tagen schützt vor Ausfällen
- Zusätzliche Gruppengarantie – mehrere Firmen haften gemeinsam (nicht bei allen Kreditanbahnern, siehe unten)
- Langjährige Kreditgeber mit Erfahrung (Aventus & GoFingo)
3. Einfache Handhabung
- Auto-Invest-System sehr zuverlässig
- Klar strukturierte Benutzeroberfläche
- Übersichtliche App: Status, Kreditanbahner, Kreditarten, Länder und Zinssätze sehe ich auf einen Blick
- Regelmäßige Reports und Updates für Investoren
4. Gute Kommunikation
- Aktive Community & Blog mit Transparenzberichten
- Schneller Support, auch auf Deutsch oder Englisch
- Klarer Informationsfluss bei Marktänderungen
❌ Nachteile
1. Begrenzte Produktvielfalt
- Nur Kredite: Konsumenten-, Leasing-, Geschäfts- und Immobilienkredite
- Keine anderen Anlageklassen wie Anleihen oder ETFs, anders als inzwischen bei Mintos
- Zweitmarkt erst seit Januar 2026 – Verkauf nur nach 6 Monaten Haltefrist, nur am Desktop
2. Abhängigkeit von Kreditgeber-Gruppen
- Aventus- und GoFingo-Dominanz – Konzentrationsrisiko
- Bei mir ein Immobilienentwickler: 62 % meines investierten Geldes liegen bei Si Baltic aus der SIB Group, ohne Gruppengarantie
- Ausfälle einzelner Gruppen könnten Renditen belasten
- Starkes Vertrauen in die Managementstruktur nötig
3. Regulatorische Situation
- Registriert in Kroatien, aber mit Hauptaktivität in Litauen
- Unklare Aufsichtslage im Vergleich zu lizenzierten Investmentplattformen
- Mögliche Änderungen bei EU-Regularien
Meine größten Learnings
Wichtigster Aspekt vorab zu den Risiken:
Bei PeerBerry bestehen die typischen P2P-Risiken – also mögliche Zahlungsverzögerungen oder Ausfälle einzelner Kredite.
Die Plattform bietet eine Buyback-Garantie nach 60 Tagen, bei vielen Kreditanbahnern zusätzlich abgesichert durch eine Gruppengarantie, bei der mehrere verbundene Unternehmen gemeinsam haften. Das sorgt für ein hohes Maß an Sicherheit, ist aber natürlich keine absolute Garantie.
In meiner Erfahrung wurden verspätete Kredite stets korrekt und vollständig zurückgekauft. Ich hatte bislang keine endgültigen Verluste, auch wenn manche Rückzahlungen mehrere Wochen dauerten.
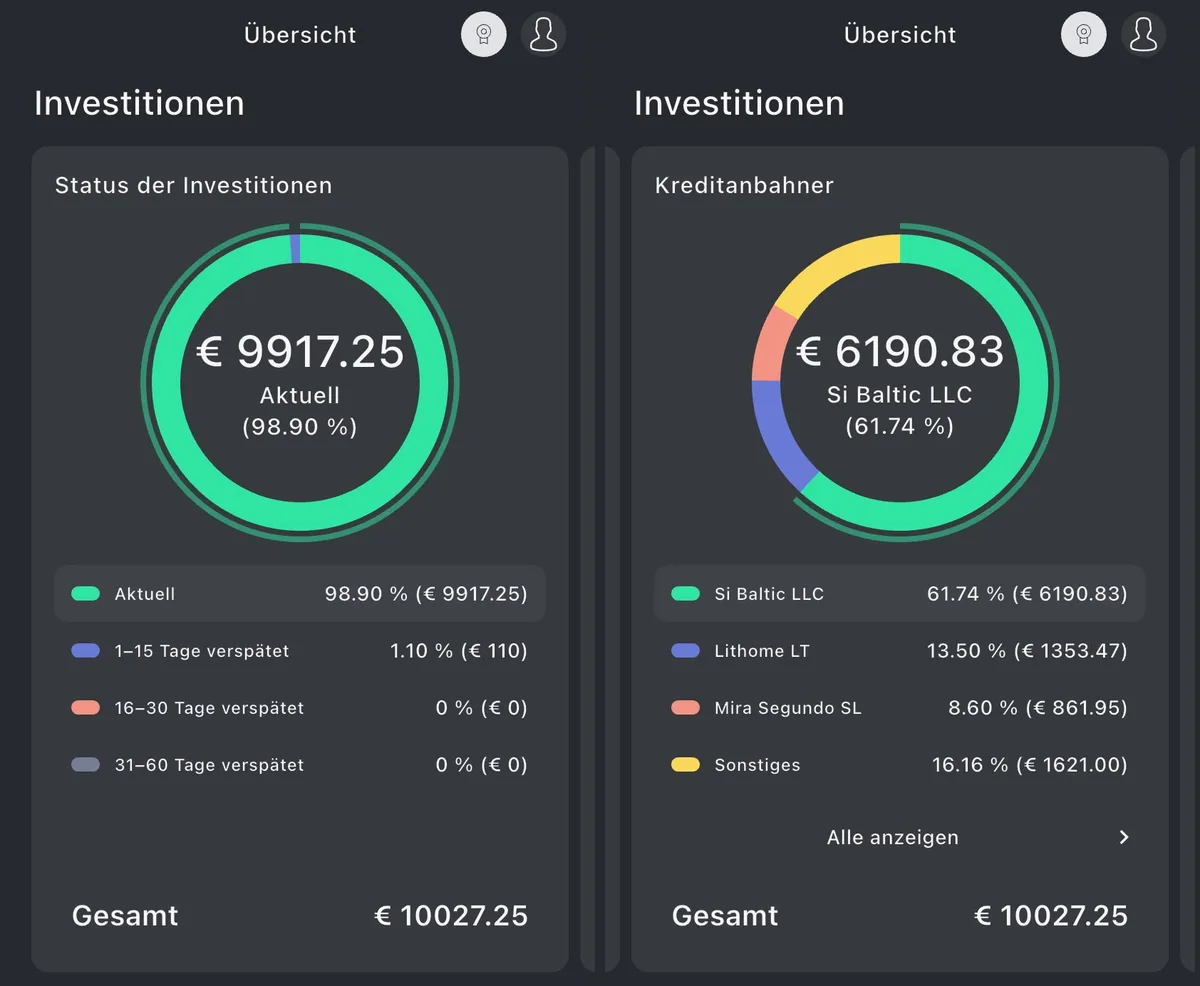
PeerBerry kommuniziert solche Verzögerungen offen über das Dashboard und regelmäßige Updates. Am 23. Oktober 2026 liefen bei mir 98,90 % der Kredite planmäßig, 110 € (1,10 %) waren 1 bis 15 Tage verspätet. Länger verspätet war nichts.
Wichtig bleibt: Sollte eine ganze Kreditgeber-Gruppe ausfallen, kann auch hier die Buyback-Garantie hinfällig werden. Bei Kreditanbahnern ohne Gruppengarantie reicht dafür schon der Ausfall dieses einen Unternehmens.
1. Gruppengarantie und Klumpenrisiko: was mir die App zeigt
- Die Gruppengarantie ist ein Vorteil von PeerBerry, gilt aber nicht für jeden Kreditanbahner. Die Immobilienkredite von SIB Group und Lithome sind laut PeerBerry nur über die Rückkaufgarantie des jeweiligen Unternehmens abgesichert [6] [7].
- Genau dort liegt bei mir der größte Teil des Geldes (Stand: 23. Oktober 2026):
- Kreditanbahner: 61,74 % bei Si Baltic (SIB Group), 13,50 % bei Lithome, 8,60 % bei Mira Segundo, 16,16 % bei weiteren
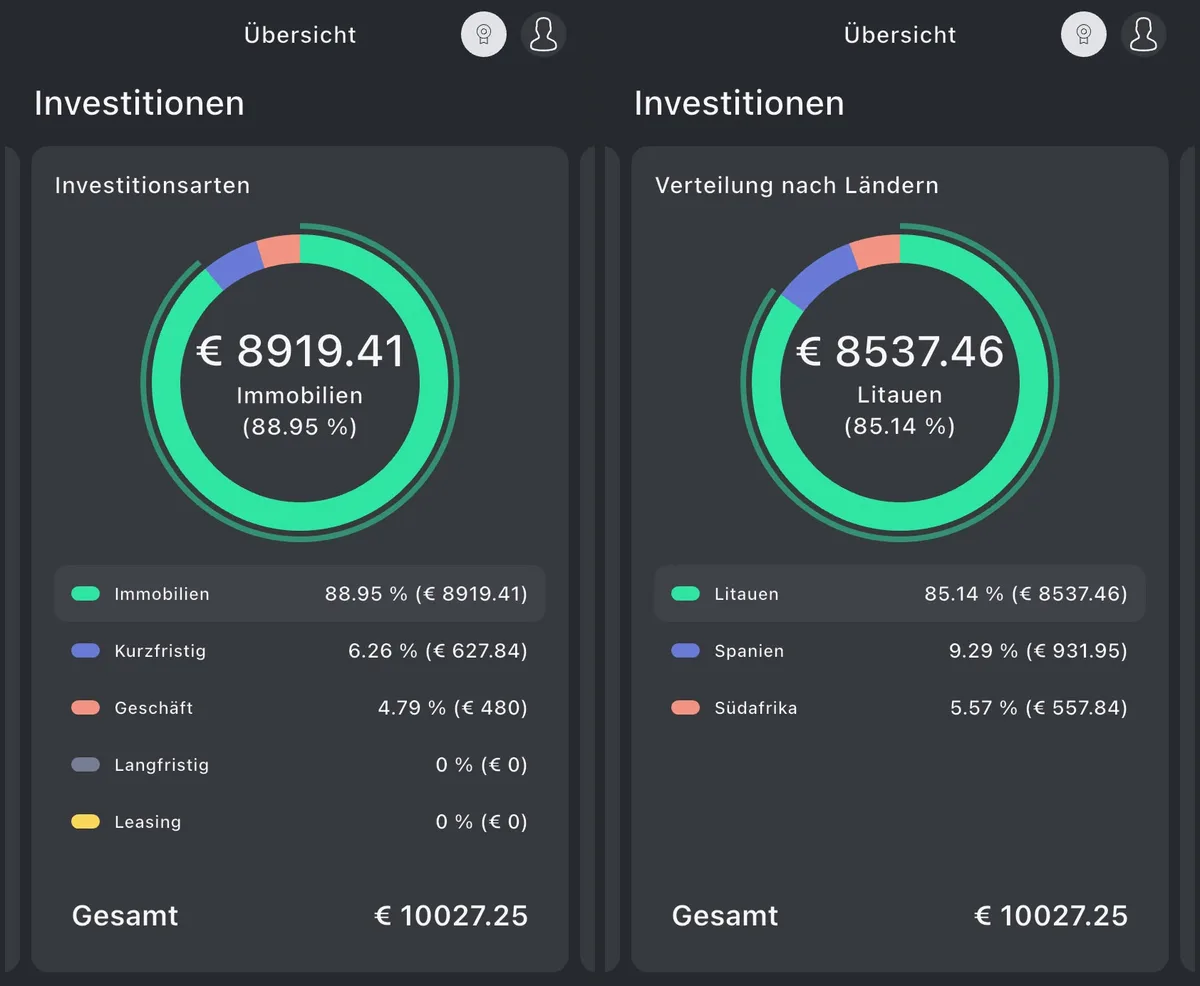
- Kreditarten: 88,95 % Immobilien, 6,26 % kurzfristige Kredite, 4,79 % Geschäftskredite
- Länder: 85,14 % Litauen, 9,29 % Spanien, 5,57 % Südafrika
- Allein Si Baltic und Lithome machen gut drei Viertel meines investierten Geldes aus, beide ohne Gruppengarantie. Fiele die SIB Group aus, hinge der Rückkauf von über 6.000 € an diesem einen Unternehmen.
- Mein Learning: Auto-Invest streut auf viele einzelne Kredite, aber nicht automatisch auf viele Kreditanbahner. Ob das Geld zu stark bei einem Unternehmen liegt, sieht man nur, wenn man regelmäßig in die Verteilung schaut.
- Ein Nebeneffekt meiner Umstellung auf Short-term: Neues Geld fließt nicht mehr in Immobilienkredite. Sobald die laufenden Immobilienkredite (Laufzeit bis 2 Jahre) zurückgezahlt sind, sinkt der Anteil von SIB Group und Lithome nach und nach.
2. Kontinuität zahlt sich aus
- PeerBerry funktioniert besonders gut, wenn man regelmäßig investiert und reinvestiert.
- Der Zinseszinseffekt baut sich über die Zeit spürbar auf.
- Wer geduldig bleibt, wird mit stabilen Renditen um 8–10 % p.a. belohnt.
3. Kommunikation verfolgen
- PeerBerry informiert sehr transparent über Marktveränderungen.
- Ich empfehle, regelmäßig die Plattform-News oder E-Mails zu lesen.
- So bleibt man auf dem Laufenden, wenn Kreditgeber oder Länder ausfallen oder pausieren.
Steuerliche Aspekte
Wichtig: Ich bin kein Steuerberater! Hier meine Erfahrungen (inzwischen ist bei mir ein volles Steuerjahr über Peerberry gelaufen):
Mein Tipp
- Belege sammeln für alle Transaktionen -> die meisten Plattformen erstellen einen Steuerreport am Ende des Jahres, den man nutzen kann
- Jährliche Steuererklärung nicht vergessen und in Anlage KAP eintragen
- Steuerberater konsultieren für individuelle Situation bei Bedarf
PeerBerry vs. Alternativen
Andere P2P-Plattformen
- Mintos: Größere Auswahl an Kreditgebern und Anlageklassen, dafür komplexer (zum Erfahrungsbericht von Mintos)
- Swaper: Etwas höhere Renditen, aber weniger Diversifikation und Transparenz (zum Erfahrungsbericht von Swaper)
- Go & Grow (ehemals Bondora): Einfachste Nutzung, aber deutlich niedrigere Rendite und kaum Kontrolle (zum Erfahrungsbericht von Go & Grow)
Alternativen zu P2P-Investments
Traditionelle Investments
- ETFs: Geringeres Risiko, aber auch geringere Rendite (langfristig sehr solide)
- Einzelaktien: Höhere Renditechancen, aber auch stärkere Kursschwankungen
- Anleihen: Momentan meist niedrige Zinsen, aber stabiler Cashflow
- Tagesgeld/Festgeld: Sicher, aber kaum Rendite – gut für Notgroschen
P2P-Kredite können eine ergänzende Anlageklasse sein, aber sie ersetzen keine breit gestreute Basisinvestition (z. B. ETF-Sparplan oder Altersvorsorge).
Praktische Tipps für Einsteiger
1. Klein anfangen
- Starte mit 500–1.000 €, um die Plattformen kennenzulernen
- Diversifiziere auf 2–3 Plattformen, um das Risiko zu verteilen
- Langsam steigern, wenn du dich sicher fühlst
2. Auto-Invest nutzen
- Bei allen Plattformen gibt es gute Auto-Invest-Funktionen
- Wähle konservative Einstellungen (kurze Laufzeiten, gute Kreditgeberbewertungen)
- Bei Go & Grow reicht die Standard-Funktion völlig für den Anfang
3. Regelmäßig überprüfen
- Monatlicher Check der Erträge und Rückkäufe
- Performance analysieren – sind die Zinsen stabil, läuft der Auto-Invest rund?
- Lerne aus Verzögerungen – sie gehören zu P2P einfach dazu
💡 Extra-Tipp:
Halte dir immer einen kleinen Liquiditätspuffer auf dem Hauptkonto, falls Rückzahlungen oder Buybacks länger dauern. So bleibst du entspannt, selbst wenn sich mal etwas verzögert.
Ist PeerBerry seriös? Trustpilot, Regulierung und meine Erfahrung
- Betreiber: Peerberry d.o.o. mit Sitz in Zagreb (Kroatien) und einem Büro in Vilnius (Litauen) [4].
- Regulierung: PeerBerry selbst hat keine Lizenz als Investmentfirma und keine Lizenz als Crowdfunding-Dienstleister (ECSP). Einen Antrag bei der litauischen Zentralbank hat PeerBerry im Herbst 2024 angekündigt, einen öffentlichen Stand gibt es seitdem nicht [2]. Die Schwesterplattform Crowdpear hat seit Juli 2023 eine ECSP-Lizenz der litauischen Zentralbank [2].
- Trustpilot: 4,0 von 5 Sternen bei 264 Bewertungen, 72 % davon mit fünf Sternen (Stand 21. Oktober 2026) [5]. Kritisiert wird vor allem, dass Geld zeitweise nicht investiert ist, weil zu wenige Kredite verfügbar sind, dazu der Auto-Invest und lange Laufzeiten. Trustpilot prüft die Bewertungen nicht, und in den letzten zwölf Monaten kamen nur elf neue dazu.
Meine Erfahrung: Den Support habe ich bisher nie gebraucht. Seit ich bei PeerBerry regelmäßig Zinsen entnehme, funktionieren die Auszahlungen einwandfrei – das Geld ist teils noch am selben Tag da, teils nach wenigen Tagen. Verspätete Kredite wurden bei mir bisher immer zurückgekauft, manchmal erst nach Wochen.
Mein Fazit nach fast 2 Jahren
PeerBerry war für mich eine sehr solide Ergänzung im P2P-Portfolio. Die Plattform punktet mit hoher Stabilität, klarer Kommunikation und einer starken Rückkaufquote. Die Rendite liegt leicht unter Mintos (laut den Apps 8,7 % gegenüber 10,2 %), aber dafür ist das Risiko-Management besser nachvollziehbar. PeerBerry soll sich auch in Krisenzeiten (z. B. 2022 mit dem Ukraine-Krieg) als zuverlässig erwiesen haben. Durch die deutliche Nachinvestition im Juni 2026 ist PeerBerry inzwischen meine größte P2P-Position.
Für wen ist PeerBerry geeignet?
- Konservative P2P-Investoren, die Stabilität schätzen
- Langfristige Anleger, die auf kontinuierliche Zinsen setzen
- Investoren, die Wert auf Transparenz und Vertrauen legen
Für wen eher nicht?
- Renditejäger, die das Maximum herausholen wollen
- Kurzfristige Anleger, die schnelle Liquidität brauchen
- Komplett unerfahrene Einsteiger (besser mit Go & Grow starten)
Aktuelle Entwicklungen (2025/2026)
Positive Trends
- Stabile Kreditgeberstruktur (insbesondere Aventus Group)
- Gute Kommunikation bei Rückzahlungen
- Zunehmende regulatorische Klarheit
Herausforderungen
- Begrenzte Diversifikation außerhalb Osteuropas – bei mir liegen 85 % in Litauen
- Etwas geringere Rendite als bei Mintos oder Swaper
- Abhängigkeit von Gruppenstrukturen
Meine Zukunftsstrategie
Für die nächste Zeit plane ich:
- Investiert bleiben: PeerBerry bleibt vorerst meine größte P2P-Position
- 50 € im Monat entnehmen: Seit Juli 2026 ziehe ich wie bei Mintos und Swaper regelmäßig 50 € ab und stecke sie in meine ETF-Sparpläne. Solange die Zinsen darüber liegen, wächst das Konto trotzdem langsam weiter und bleibt über der Silber-Schwelle von 10.000 €
- Nur noch kurzfristige Kredite: Seit ich nur noch den Plan Short-term nutze, liegt regelmäßig Geld für die Entnahmen bereit, und der Anteil der Immobilienkredite sinkt nach und nach
- Anteil sinken lassen: Mit der Nachinvestition liegt PeerBerry knapp über meiner Grenze von 5 % je Plattform. Weil mein Gesamtportfolio weiter wächst und ich jeden Monat 50 € abziehe, rutscht PeerBerry mittelfristig wieder unter 5 %
- Risiko überwachen: Vor allem die SIB Group, bei der gut 60 % meines PeerBerry-Geldes liegen. Bei Anzeichen von Problemen bei Kreditgebern nehme ich Anpassungen vor
Wie sich die Zinsen von PeerBerry zusammen mit den anderen Plattformen auf meine monatlichen P2P-Cashflows auswirken, zeige ich auf der Seite P2P-Einnahmen. Im Projekt Schuldenfrei setze ich diese Einnahmen zusätzlich ins Verhältnis zu unserer Kreditrate. Wie P2P insgesamt in mein Portfolio passt und nach welchen Regeln ich Zinsen entnehme, beschreibe ich in meinen P2P-Erfahrungen.
Quellen
Die Fakten im Update-Kasten oben, im Abschnitt „Ist PeerBerry seriös?“, zur Gruppengarantie und zum Treueprogramm stammen aus folgenden Quellen (Stand: August 2026, Quellen 4–5: 21. Oktober 2026, Quellen 6–8: wie angegeben). Alle Zahlen aus meinem Konto stammen aus der PeerBerry-App vom 23. Oktober 2026:
- PeerBerry Blog: PeerBerry launches Secondary Market
- PeerBerry Review 2026 (Crowdindex) – Einordnung des ECSP-Lizenzstatus
- PeerBerry Blog: Interest rate increases effective June 3, 2026
- PeerBerry: About us – Betreiber und Standorte
- Trustpilot: PeerBerry – Bewertungen, abgerufen am 21. Oktober 2026
- PeerBerry: SIB Group – Kreditanbahner-Profil mit Rückkaufgarantie, ohne Gruppengarantie (Stand: 20. Oktober 2026)
- PeerBerry: Lithome – Kreditanbahner-Profil mit Rückkaufgarantie, ohne Gruppengarantie (Stand: Mai 2026)
- PeerBerry Hilfe: Categories & Conditions – Stufen und Regeln des Treueprogramms (Stand: Juni 2026)
Hast du Fragen zu Peerberry oder P2P-Krediten? Schreib mir gerne auf Instagram: @cashflow_panda!