
Go & Grow (ehemals Bondora) Erfahrungsbericht: über 4 Jahre mit der einfachsten P2P-Plattform
Go & Grow – ehemals unter dem Namen "Bondora Go & Grow" bekannt – ist das bekannteste Ein-Klick-Anlageprodukt im europäischen P2P-Markt und gehört zum estnischen Kreditgeber Bondora, einem der ältesten Anbieter der Branche. Ich nutze es schon seit mehreren Jahren und schätze vor allem die einfache Bedienung, die hohe Liquidität und die konstanten Ergebnisse über die Zeit.

📢 Update (Stand: 30. August 2026): Aus Bondora Go & Grow wird Go & Grow
Was passiert ist: Zum 20. April 2026 wurde die Gesellschaft hinter dem Produkt – die bisherige Bondora Capital OÜ – in Go&Grow OÜ umbenannt und tritt seitdem unter eigener Domain (goandgrow.eu) auf [1]. Das ist ausdrücklich keine Neugründung: Es ist dieselbe juristische Person mit unveränderter estnischer Registernummer 12831506 [2]. Für Bestandskunden ändert sich operativ nichts – Konto, App, Login, Guthaben und Auszahlungen laufen unverändert weiter, Handlungsbedarf besteht keiner. Alte bondora.com-Links leiten dauerhaft (HTTP 301) auf goandgrow.eu weiter.
Wer hier was macht: Die Konsumentenkredite vergibt und verwaltet weiterhin die Bondora AS (Registernummer 11483929) – sie ist als Kreditgeberin lizenziert und steht unter Aufsicht der estnischen Finanzaufsicht Finantsinspektsioon [3]. Die Go&Grow OÜ betreibt nur das Anlageprodukt und ist nach eigenen Angaben ausdrücklich kein Kreditgeber [4].
Was das für die Regulierung heißt: Die Aufsicht betrifft die Kreditvergabe der Bondora AS – nicht das Anlageprodukt Go & Grow. Go & Grow schreibt das auf der eigenen Produktseite selbst: "Go & Grow does not fall under any existing regulatory frameworks. Bondora AS is regulated by EFSA." [4] Entsprechend gibt es für Go & Grow keine Einlagensicherung: Im eigenen Risk Statement heißt es, die dem Konto zugeordneten Vermögenswerte seien "not guaranteed by any state fund or otherwise secured" [5]. Eine ECSP-Lizenz nach der EU-Schwarmfinanzierungsverordnung liegt in der Gruppe ebenfalls nicht vor [6].
Zielrendite: Sie wurde zum 1. April 2025 von 6,75 % auf bis zu 6 % p. a. gesenkt [7] – eine nicht garantierte Zielgröße, die der Anbieter jederzeit ändern kann. Meine Zahlen unten stammen größtenteils aus der Zeit davor.
Banklizenz: Auf der Bondora-Seite läuft ein Antrag auf eine estnische Banklizenz (Technikpartner: Tuum) [8]. Stand heute ist sie nicht erteilt – und wichtig zur Einordnung: Der Antrag betrifft die Bondora-Seite, nicht die Go&Grow OÜ. Für Go-&-Grow-Anleger folgt daraus derzeit keine Einlagensicherung.
Ich habe diesen Artikel entsprechend aktualisiert – meine Erfahrungen und Zahlen aus der Zeit als "Bondora"-Kunde bleiben davon unberührt.
Was ist Go & Grow?
Go & Grow ist das Anlageprodukt hinter dem 2008 gegründeten estnischen Kreditgeber Bondora; das Produkt selbst startete 2018 und wird seit der Umfirmierung im April 2026 von der Go&Grow OÜ mit Sitz in Tallinn, Estland betrieben. Wichtig zur Einordnung: Beaufsichtigt von der estnischen Finanzaufsicht wird die Bondora AS als Kreditgeberin – das Anlageprodukt Go & Grow selbst fällt nach Angaben des Anbieters unter keinen bestehenden Regulierungsrahmen, und eine Einlagensicherung gibt es dafür nicht.
Anleger können über Go & Grow indirekt in Konsumentenkredite investieren, die an Privatpersonen in Ländern wie Estland, Finnland und Spanien vergeben werden. Das Produkt hat sich dabei auf einfache Bedienung und maximale Automatisierung spezialisiert. Einen allgemeinen Überblick über Chancen und Risiken von P2P-Krediten findest du in meinem Artikel P2P-Kredite: Grundlagen, Chancen und Risiken.
Wie funktioniert Go & Grow?
- Bondora vergibt als Kreditgeber weiterhin die Konsumentenkredite direkt an Endkunden
- Investoren können über Go & Grow Anteile an diesen Krediten erwerben
- Rückzahlungen und Zinsen fließen direkt in das Go & Grow-Konto der Anleger
- Auto-Invest: Keine Strategie notwendig, alles läuft automatisch
Besonderheiten von Go & Grow
- Go & Grow: Einfaches, automatisches Anlageprodukt mit täglicher Liquidität (aktuell bis zu 6 % Zielrendite p. a., nicht garantiert)
- Langjährige Erfahrung: Bondora als Kreditgeber seit 2008 am Markt, das Produkt Go & Grow seit 2018
- Regulierung: Lizenziert und beaufsichtigt durch die estnische Finanzaufsicht ist die Bondora AS als Kreditgeberin – das Anlageprodukt Go & Grow selbst ist nicht eigenständig reguliert
- Sitz: Tallinn, Estland
Meine Go & Grow-Reise: Die Zahlen
Hier sind meine konkreten Zahlen nach über 4 Jahren (Datenstand: Ende Juli 2026):
Portfolio-Entwicklung
- Startkapital: 1.000€ (April 2022)
- Aktueller Wert: ~1.791€
- Eingezahlt insgesamt (über beide Konten, inkl. mehrfacher Wiedereinzahlungen): 22.020€
- Entnommen insgesamt: 21.175€
- Zinsen gesamt: 946,31€
Diese Zahlen sehen auf den ersten Blick widersprüchlich aus – Ein- und Auszahlungen liegen nah beieinander, obwohl ich seit über 4 Jahren dabei bin. Der Grund: Ich nutze Go & Grow inzwischen weniger als feste Kernposition, sondern eher taktisch und flexibel – als Kapitalparkplatz, den ich gezielt auf- und abbaue, wenn sich anderswo (aktuell z. B. bei Peerberry) bessere Konditionen bieten. Die letzte große Entnahme (3.701€ im Juni 2026) ist genau so eine gezielte Umschichtung gewesen, siehe P2P-Einnahmen. Aktuell baue ich hier bewusst wieder nach und nach eine neue Position auf.

Nutzung der Liquidität
- Hohe Liquidität genutzt: Anders als bei den anderen P2P-Plattformen habe ich die Möglichkeit, die Liquidität jederzeit zu nutzen. Dazu habe ich im Laufe der Zeit immer wieder Geld eingezahlt und wieder abgehoben.
- Rendite: ist niedriger als bei den anderen P2P-Plattformen, aber die Liquidität ist ein großer Vorteil, den ich immer wieder genutzt habe. Bei meinem Start 2022 lag die Zielrendite bei 6,75 % – dabei blieb es bis zur Senkung auf bis zu 6 % zum 1. April 2025.
- Durchschnittliche Summe: stark schwankend zwischen wenigen Hundert Euro und über 5.000€, je nachdem wie viel ich gerade dort geparkt habe.
Monatliche Cashflows
- Durchschnittliche Zinserträge (letzte 12 Monate): ~23€/Monat (wird durch die niedrigere aktuelle Kapitalbasis künftig eher sinken)
- Höchster Monat: 30,32€ (August 2022)
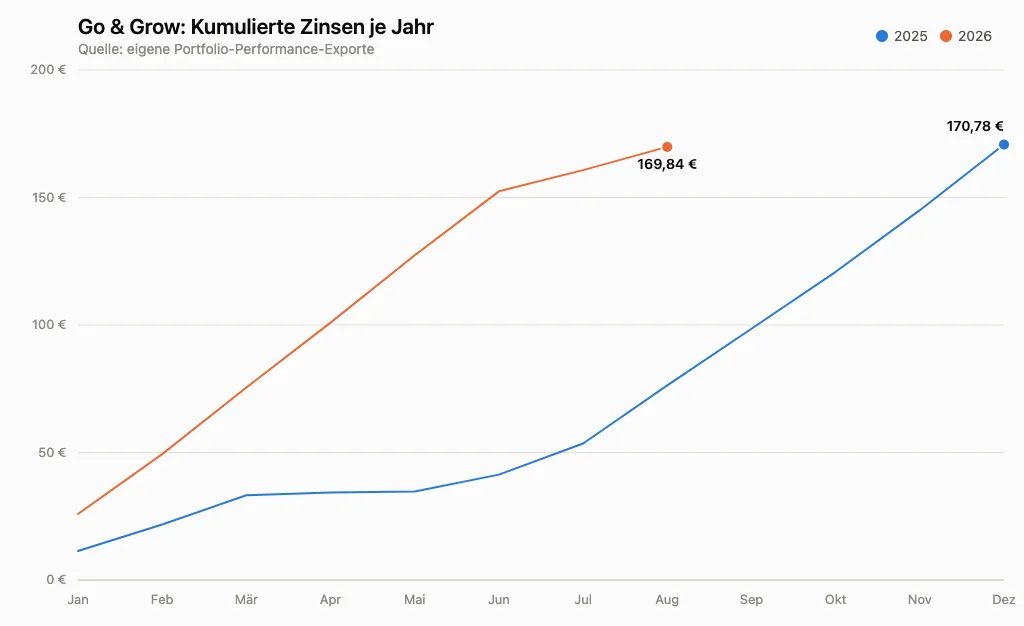
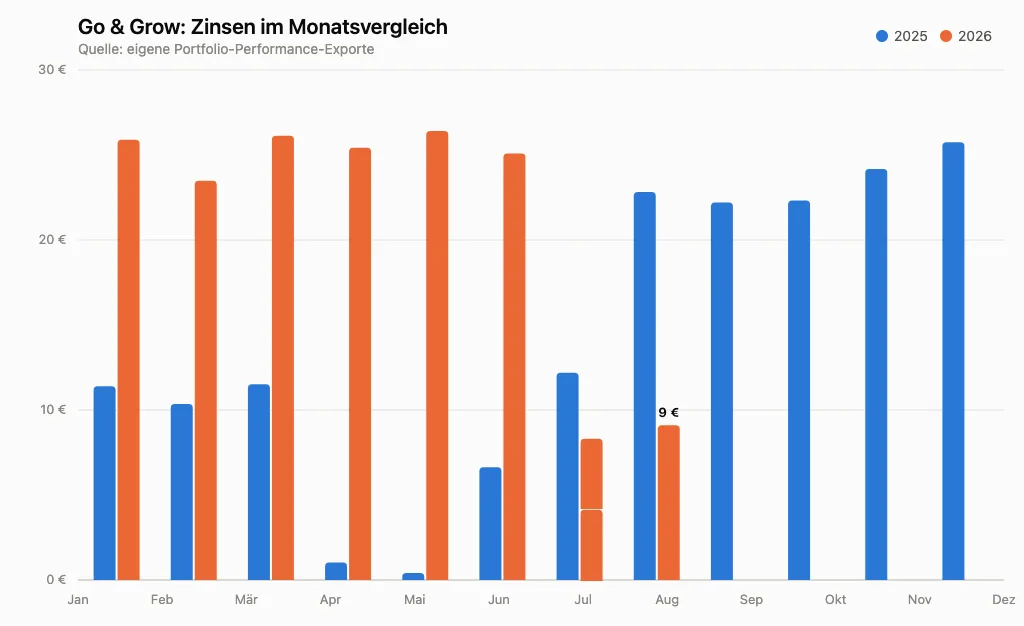
Die Delle ab Juli 2026 erklärt sich durch die große Entnahme im Juni 2026 (siehe oben) – das eingesetzte Kapital war ab da entsprechend geringer, die Zinsen sinken proportional mit.
| Monat | 2026 | 2025 |
|---|---|---|
| Summe | 169,84 € | 170,78 € |
| August | 9,11 € | 22,83 € |
| Juli | 8,31 € | 12,19 € |
| Juni | 25,09 € | 6,63 € |
| Mai | 26,41 € | 0,41 € |
| April | 25,42 € | 1,03 € |
| März | 26,13 € | 11,51 € |
| Februar | 23,48 € | 10,35 € |
| Januar | 25,89 € | 11,39 € |
| Dezember | – | 25,75 € |
| November | – | 24,17 € |
| Oktober | – | 22,32 € |
| September | – | 22,20 € |
Das Go & Grow Konzept
Warum Go & Grow anders ist
- Keine Kreditauswahl: Alles automatisch
- Zielrendite: Aktuell bis zu 6 % p. a. (nicht garantiert)
- Tägliche Liquidität: Kein Lock-up
- Einfachste Bedienung: Ein Klick genügt
Meine Strategie
Da Go & Grow so einfach ist, gab es nie eine komplexe Strategie – dafür aber einen klaren Zweck:
- Flexibler Kapitalparkplatz: Ich zahle ein und hebe ab, je nachdem, wo ich mein Kapital gerade am besten eingesetzt sehe
- Reinvestition der Zinsen: So lange das Kapital dort liegt, reinvestiere ich die Zinsen automatisch
- Hands-off Ansatz: Keine weitere Betreuung nötig – alles automatisch. Die hohe Liquidität ist der Hauptgrund, warum ich Go & Grow immer wieder für gezielte Umschichtungen nutze, statt es als reine Buy-and-Hold-Position zu betrachten.
Vor- und Nachteile aus meiner Sicht
✅ Vorteile
1. Reguliertes Umfeld und etablierter Anbieter
- Die Kreditvergabe dahinter ist lizenziert durch die estnische Finanzaufsicht – die Go&Grow OÜ selbst hat keine eigene Lizenz
- Bondora seit 2008 am Markt, viel Erfahrung
- Hohe Vertrauenswürdigkeit durch lange Historie
2. Sehr einfache Nutzung
- Go & Grow macht Investieren extrem einfach
- Automatische Zinsgutschrift täglich sichtbar
- Kaum Verwaltungsaufwand – ideal für passives Investieren
3. Hohe Liquidität
- Tägliche Verfügbarkeit des Guthabens bei Go & Grow
- Kein Warten auf Kreditlaufzeiten
- Schnelle Auszahlung auf das Bankkonto
4. Stabiler Ertrag
- Zielrendite von bis zu 6 % p. a. (nicht garantiert)
- Keine Schwankungen wie bei klassischen P2P-Krediten
- Wiederanlage automatisch integriert
❌ Nachteile
1. Begrenzte Renditechancen
- Rendite unter dem P2P-Durchschnitt (bis zu 6 % statt 10–12 %)
- Kaum Einfluss auf Auswahl oder Risiko
- Keine höheren Erträge durch aktive Steuerung möglich
2. Wenig Transparenz bei Go & Grow
- Kreditdetails nicht einsehbar
- Interne Berechnungen nicht vollständig offengelegt
- Rendite basiert auf Plattformentscheidung, nicht Marktleistung
3. Eingeschränkte Kontrolle
- Kein direkter Zugriff auf einzelne Kredite bei Go & Grow
- Abhängigkeit von der Risikosteuerung der Go&Grow OÜ und der Bondora AS als Kreditgeberin
- Wenige Einstellungsmöglichkeiten für erfahrene Anleger
Meine größten Learnings
Wichtigster Aspekt vorab zu den Risiken:
Go & Grow unterscheidet sich von anderen P2P-Plattformen, da Anleger keinen direkten Einblick in einzelne Kredite haben. Das Risiko ist also stärker vom Management im Hintergrund (Bondora als Kreditvergeber) abhängig.
Die Einlagen werden intern auf viele Kredite verteilt, wodurch das Ausfallrisiko einzelner Kredite zwar sehr gering ist, aber Anleger auch keine Kontrolle über die Auswahl oder Bonität der Kredite haben.
In meiner Erfahrung war Go & Grow sehr stabil, ich hatte keine Ausfälle oder Verzögerungen bei Auszahlungen. Die tägliche Verfügbarkeit funktioniert zuverlässig.
Allerdings ist zu beachten: Go & Grow garantiert keine fixe Rendite, sondern zielt auf eine Zielrendite von bis zu 6 % p. a. (bis zur Senkung am 1. April 2025 waren es 6,75 %) – diese Zielgröße kann der Anbieter jederzeit ändern.
Das Risiko ist hier also geringer als bei klassischen P2P-Krediten, dafür aber mit etwas geringeren Renditechancen verbunden.
1. Einfachheit ist hier das Schlüsselwort
- Go & Grow ist perfekt für passive Anleger, die keine Lust auf manuelle Verwaltung haben.
- Es reicht, regelmäßig einzuzahlen und das Geld arbeiten zu lassen.
- Der Aufwand ist minimal – aber man sollte sich bewusst sein, dass man keine Kontrolle über einzelne Kredite hat.
2. Realistische Erwartungen
- Die Rendite von rund 6 % p.a. ist stabil, aber kein Schnellreichmacher.
- Dafür ist das Risiko deutlich geringer als bei anderen P2P-Plattformen.
- Ich sehe Go & Grow eher als „Zinsbaustein“ für kurzfristig verfügbares Kapital, nicht als Hochrenditeprodukt.
3. Bewusst statt starr
- Bei mir läuft Go & Grow nicht nach dem Motto "einzahlen und nie wieder anfassen", sondern eher als flexibler Baustein, den ich bewusst auf- und abbaue.
- Wer das genauso handhabt, verzichtet dadurch zeitweise auf Zinseszins – das ist mir bewusst und für mich der Preis für die Flexibilität.
- Vertrauen in das System von Go & Grow und nicht täglich das Dashboard checken – das spart Nerven.
Steuerliche Aspekte
Wichtig: Ich bin kein Steuerberater! Hier meine Erfahrungen:
Meine Tipps zur Steuer
- Belege sammeln für alle Transaktionen -> Go & Grow erstellt einen Report am Ende des Jahres
- Jährliche Steuererklärung nicht vergessen und in Anlage KAP eintragen
- Steuerberater konsultieren für individuelle Situation bei Bedarf
Meine Tipps zur Handhabung
- Automatische Reinvestition nutzen
- Hohe Liquidität nutzen
- Einfache Dokumentation durch Go & Grow
Go & Grow vs. Alternativen
Andere P2P-Plattformen
- Mintos: Höhere Renditen und mehr Auswahl, aber weniger liquide (zum Erfahrungsbericht von Mintos)
- PeerBerry: Bessere Balance aus Rendite und Risiko, aber ohne tägliche Verfügbarkeit (zum Erfahrungsbericht von PeerBerry)
- Swaper: Höhere Rendite, aber weniger reguliert und transparenter (zum Erfahrungsbericht von Swaper)
Alternativen zu P2P-Investments
Traditionelle Investments
- ETFs: Geringeres Risiko, aber auch geringere Rendite (langfristig sehr solide)
- Einzelaktien: Höhere Renditechancen, aber auch stärkere Kursschwankungen
- Anleihen: Momentan meist niedrige Zinsen, aber stabiler Cashflow
- Tagesgeld/Festgeld: Sicher, aber kaum Rendite – gut für Notgroschen
P2P-Kredite können eine ergänzende Anlageklasse sein, aber sie ersetzen keine breit gestreute Basisinvestition (z. B. ETF-Sparplan oder Altersvorsorge).
Praktische Tipps für Einsteiger
1. Klein anfangen
- Starte mit 500–1.000 €, um die Plattformen kennenzulernen
- Diversifiziere auf 2–3 Plattformen, um das Risiko zu verteilen
- Langsam steigern, wenn du dich sicher fühlst
2. Auto-Invest nutzen
- Bei allen Plattformen gibt es gute Auto-Invest-Funktionen
- Wähle konservative Einstellungen (kurze Laufzeiten, gute Kreditgeberbewertungen)
- Bei Go & Grow reicht die Standard-Funktion völlig für den Anfang
3. Regelmäßig überprüfen
- Monatlicher Check der Erträge und Rückkäufe
- Performance analysieren – sind die Zinsen stabil, läuft der Auto-Invest rund?
- Lerne aus Verzögerungen – sie gehören zu P2P einfach dazu
💡 Extra-Tipp:
Halte dir immer einen kleinen Liquiditätspuffer auf dem Hauptkonto, falls Rückzahlungen oder Buybacks länger dauern. So bleibst du entspannt, selbst wenn sich mal etwas verzögert.
Mein Fazit nach über 4 Jahren
Go & Grow ist für mich die einfachste und bequemste Plattform im P2P-Bereich. Sie funktioniert völlig automatisiert und eignet sich perfekt, um passiv Zinsen zu kassieren. Die Zielrendite ist mit bis zu 6 % niedriger als bei Mintos oder Swaper, dafür ist die Liquidität sehr hoch und die Bedienung fast narrensicher. Bei mir hat sich die Rolle der Plattform über die Jahre verändert: von der ersten festen Position hin zu einem flexiblen Baustein, den ich gezielt für Umschichtungen nutze – aktuell baue ich hier wieder bewusst etwas auf. Ideal für den Start oder für Anleger, die kein aktives Management wollen und Wert auf jederzeitige Verfügbarkeit legen.
Für wen ist Go & Grow geeignet?
- Einsteiger, die P2P-Investments einfach testen wollen
- Passive Anleger, die regelmäßige Zinsen schätzen
- Sicherheitsbewusste, die keine komplexen Strategien mögen
Für wen eher nicht?
- Erfahrene Investoren, die hohe Renditen suchen
- Kurzfristige Spekulanten
- Anleger, die hohe Transparenz bei einzelnen Krediten erwarten
Aktuelle Entwicklungen (2025/2026)
Positive Trends
- Hohe Liquidität durch Go & Grow
- Sehr einfache Bedienung (auch mobil)
- Solide Performance über viele Jahre
Herausforderungen
- Weniger Transparenz über Kreditdetails
- Begrenzte Kontrolle über die Kreditvergabe
- Zielrendite wurde bereits gesenkt – seit April 2025 bis zu 6 % statt zuvor 6,75 %; weitere Anpassungen sind jederzeit möglich, da es keine Garantie gibt
- Umfirmierung im April 2026: Go & Grow läuft seit dem 20. April 2026 als eigenständige Go&Grow OÜ unter eigener Domain – für Bestandskonten operativ ohne Auswirkung, rechtlich aber ohne eigene Finanzlizenz der Produktgesellschaft (siehe Update-Hinweis oben)
Meine Zukunftsstrategie – Go & Grow
Für die nächste Zeit plane ich:
- Nach und nach wieder aufbauen: Nach der großen Entnahme im Juni 2026 (Umschichtung zu Peerberry) baue ich hier bewusst wieder eine neue Position auf
- Flexibel bleiben: Go & Grow weiterhin als taktischen Baustein nutzen, nicht als starre Kernposition
- Liquidität nutzen: Bei attraktiveren Konditionen auf anderen Plattformen gezielt umschichten
- Beobachten: Plattform-Updates und Renditeentwicklung im Blick behalten, bei Änderungen reagieren
Wenn du sehen möchtest, wie sich die Zinsen aus Go & Grow in meinen gesamten P2P-Einnahmen niederschlagen, findest du detaillierte Zahlen auf der Seite P2P-Einnahmen. Im Projekt Schuldenfrei zeige ich außerdem, wie diese Cashflows gemeinsam mit meinen Dividenden im Verhältnis zu unserer Kreditrate stehen. Wie P2P insgesamt in mein Portfolio passt, beschreibe ich in Meine P2P-Strategie.
Quellen
Die Fakten im Update-Kasten oben stammen aus folgenden Quellen (alle abgerufen am 30. August 2026):
- Go & Grow: Go & Grow ist jetzt eine eigenständige Marke: Was bedeutet das für Sie? (offizielle Ankündigung, 22.04.2026)
- Estnisches Handelsregister: Go&Grow OÜ, Registernummer 12831506 – ausgewiesen mit den früheren Firmennamen "Bondora Capital OÜ" und "Bondora Broker OÜ", Ersteintragung 09.04.2015
- Estnisches Handelsregister: Bondora AS, Registernummer 11483929 sowie Finantsinspektsioon: Licensed creditors in Estonia
- Go & Grow Produktseite: Go & Grow – dort wörtlich: "Go & Grow does not fall under any existing regulatory frameworks. Bondora AS is regulated by EFSA"; im Footer: "Go&Grow OÜ is not a credit provider and does not issue loans"
- Go & Grow: Risk Statement – "any assets allocated to the Go & Grow account are not guaranteed by any state fund or otherwise secured"
- Finantsinspektsioon: Crowdfunding service providers – keine Gesellschaft der Gruppe ist als ECSP nach der EU-Schwarmfinanzierungsverordnung (EU) 2020/1503 zugelassen
- Bondora Announced New Lower Go&Grow Interest Rate (P2P-Banking, Februar 2025)
- Bondora has Submitted Bank License Application (P2P-Banking, Mai 2025) und Bondora selects Tuum (Finextra) – Stand 30.08.2026 ist keine Banklizenz erteilt; der Antrag betrifft die Bondora-Seite, nicht die Go&Grow OÜ
Hast du Fragen zu Go & Grow (ehemals Bondora) oder P2P-Krediten? Schreib mir gerne auf Instagram: @cashflow_panda!