

Nach über 4 Jahren aktiver Nutzung von Mintos (seit April 2022) teile ich heute meine ehrlichen Erfahrungen mit Europas größter P2P-Plattform. Spoiler: Die Plattform ist extrem ausgereift und ich bin sehr zufrieden.
📢 Update August 2026: Was sich bei Mintos zuletzt getan hat
Mintos hat im Februar 2026 offiziell den Antragsprozess für eine volle EZB-Banklizenz gestartet (laut Unternehmen 12–18 Monate Dauer) [1] – falls erteilt, wären Guthaben über die Einlagensicherung bis 100.000 € geschützt. Heute gilt nur die Anlegerentschädigung für Investmentfirmen bis 20.000 € (mehr dazu unter Ist Mintos seriös?). Das ist aber noch ein laufendes Verfahren, keine bereits erteilte Lizenz.
Zur neuen Portfolio-Management-Gebühr, nach der mich einige gefragt haben [2]: Seit Februar 2025 kostet ein Core-Loans-Portfolio 0,39 % p.a., seit Mai 2025 ein selbst konfiguriertes Custom-Loans-Portfolio 0,29 % p.a. Das betrifft auch meine beiden Auto-Invest-Strategien oben – meine "Core Loans"-Strategie sogar zum höheren Satz. Nur rein manuelles Investieren (Kredite einzeln von Hand auswählen) bleibt gebührenfrei. Mir selbst ist die Gebühr in der App bisher kaum aufgefallen: Sie wird zwar täglich auf den Bestand berechnet, aber nur einmal im Monat als kleine Einzelbuchung im Kontoauszug abgezogen – sie taucht also nicht prominent im Dashboard auf, schmälert die Nettorendite aber dauerhaft leicht.
Wichtiger Risiko-Hinweis: Bei mehreren Kreditgebern der Eleving Group kam es 2025/2026 zeitweise zu Zahlungsverzögerungen im Rahmen der Rückkaufgarantie, teils mit größeren Rückkaufprozessen über neue Anleihe-Emissionen [3]. Auch bei mir persönlich gibt es aktuell bei einigen Kreditgebern Verzögerungen und laufende Verhandlungen zu offenen Rückkäufen – bislang aber ohne realisierte Verluste. Ich beobachte die Entwicklung weiter und werde hier berichten, falls sich daran etwas ändert. Seit März 2026 bietet Mintos außerdem regulierte Krypto-ETPs an (u. a. von BlackRock iShares und VanEck) [4] und entwickelt sich damit zunehmend zur Multi-Asset-Plattform statt reiner P2P-Anbieter.
Was ist Mintos?
Mintos ist eine lettische P2P-Kreditplattform, die 2015 gegründet wurde. Als Investor kannst du hier in Kredite investieren, die von verschiedenen Kreditgebern aus ganz Europa stammen. Die Plattform fungiert als Marktplatz zwischen Investoren und Kreditgebern. Mittlerweile kann man neben P2P-Krediten auch in Anleihen, ETFs, Aktien, Immobilien, Krypto und Smart Cash investieren. Da ich fast ausschließlich in P2P investiere, beschreibe ich diese Form von Investitionen in diesem Artikel. Wie P2P-Kredite grundsätzlich funktionieren und was bei mir schon schiefging, steht in meinen P2P-Erfahrungen seit 2022.
Wie funktioniert Mintos?
- Kreditgeber vergeben Kredite an Endkunden
- Mintos kauft diese Kredite auf und bietet sie Investoren an
- Investoren (wie du und ich) kaufen Anteile an diesen Krediten
- Zinsen und Tilgungen fließen zurück an die Investoren
Ist Mintos seriös? Aufsicht, Anlegerschutz und meine Einschätzung
Kurz gesagt: Mintos ist eine beaufsichtigte Investmentfirma mit Anlegerentschädigung. Seriös heißt aber nicht risikofrei.
- Aufsicht: Hinter Mintos steht die AS Mintos Marketplace in Riga. Sie ist eine Wertpapierfirma, die von der lettischen Zentralbank Latvijas Banka lizenziert und beaufsichtigt wird [5]. Die Lizenz hat Mintos seit August 2021 [7].
- Anlegerentschädigung: Mintos ist Mitglied im lettischen Entschädigungssystem für Anleger. Kann Mintos selbst Geld oder Finanzinstrumente nicht zurückgeben – etwa bei Betrug, Verwaltungsfehlern oder einer Geschäftsaufgabe –, sind bis zu 20.000 € abgesichert [5]. Verluste durch Kreditausfälle oder Kursänderungen deckt das nicht.
- Größe: Nach eigenen Angaben hat Mintos fast 700.000 registrierte Anleger und verwaltet über 800 Mio. € (Februar 2026) [1].
- Banklizenz: Den Prozess für eine EZB-Banklizenz hat Mintos im Februar 2026 gestartet; laut Mintos dauert das 12 bis 18 Monate [1].
- Bewertungen: Auf Trustpilot kommt Mintos auf 3,7 von 5 Sternen bei 4.606 Bewertungen (Stand 21. Oktober 2026) [6]. Kritisiert werden vor allem verzögerte Rückzahlungen und Geld, das in Rückholungen festhängt.
Meine Einschätzung: Ich halte Mintos für seriös und sehr transparent. Im Konto sehe ich getrennt, welche Zahlungen verzögert und welche schon überfällig sind – wie meine Kredite im Nera-Fall. Zu solchen Fällen veröffentlicht Mintos in der Regel ungefähr monatlich ein Update; bei Nera Capital lagen zwischen den letzten beiden Meldungen (2. September und 29. Oktober 2026) allerdings fast acht Wochen. Auszahlungen kommen bei mir zügig an, teils noch am selben Tag, teils nach wenigen Tagen. Den Support habe ich bisher nie gebraucht. Dass auch eine seriöse Plattform nicht vor Ausfällen schützt, zeigt der Nera-Fall weiter unten.
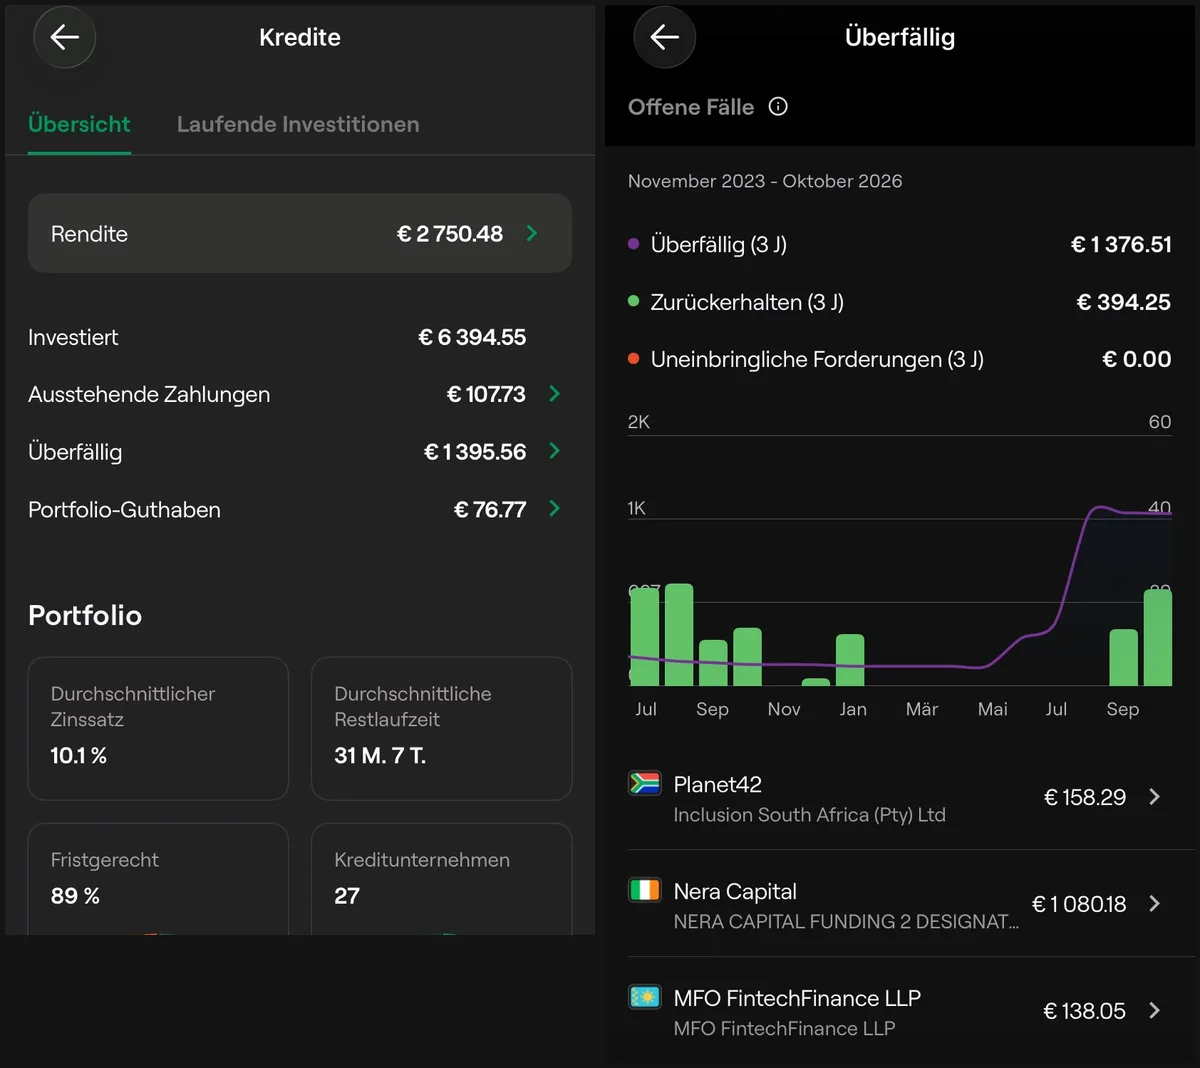
So sieht das in meinem Konto aus (Stand: 22. Oktober 2026): Mintos trennt ausstehende von überfälligen Zahlungen und listet jeden offenen Fall einzeln auf. Uneinbringliche Forderungen: 0,00 €. Bei FintechFinance ist der Betrag seit Ende September weiter gesunken, dort fließt Geld zurück. „Zurückerhalten“ zählt die App nur für die letzten drei Jahre.
Meine Mintos-Reise: Die Zahlen
Hier sind meine konkreten Zahlen nach über 4 Jahren (Datenstand: Ende Oktober 2026):
Portfolio-Entwicklung
- Startkapital: 2.000€ (April 2022)
- Aktueller Wert: ~7.956€
- Eingezahlt gesamt: 6.150€
- Entnommen gesamt: 909€
- Zinsen gesamt: 2.714,77€
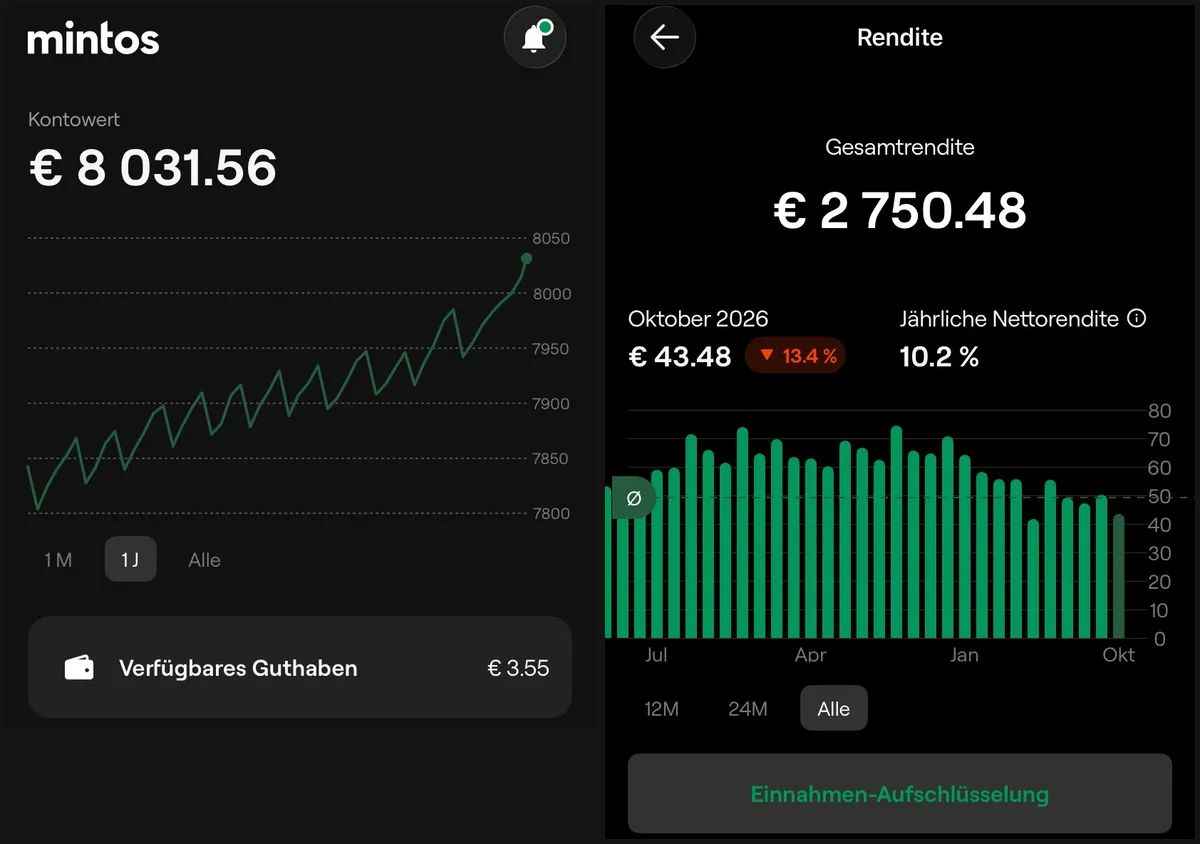
So sieht das in der Mintos-App aus (Stand: 22. Oktober 2026). Die jährliche Nettorendite, die Mintos selbst ausweist, liegt mit 10,2 % genau bei meiner eigenen Berechnung. Die Gesamtrendite der App zählt etwas anders als meine Auswertung in Portfolio Performance und weicht deshalb von den Zinsen oben ab.
Monatliche Cashflows
- Durchschnittliche Zinserträge (letzte 12 Monate): ~56€/Monat
- Höchster Monat: 74,42€ (September 2025)
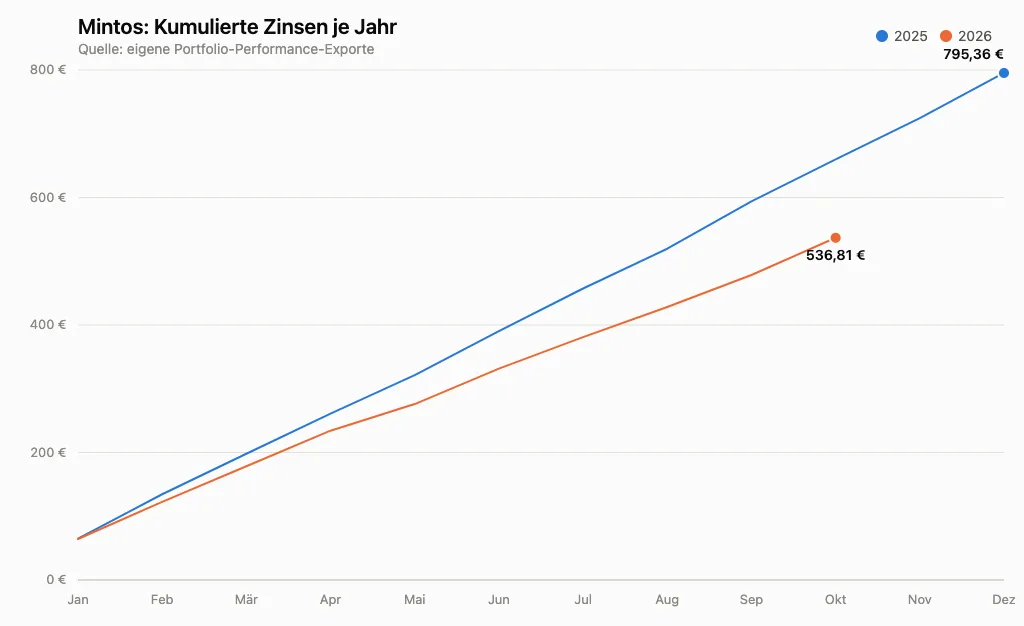
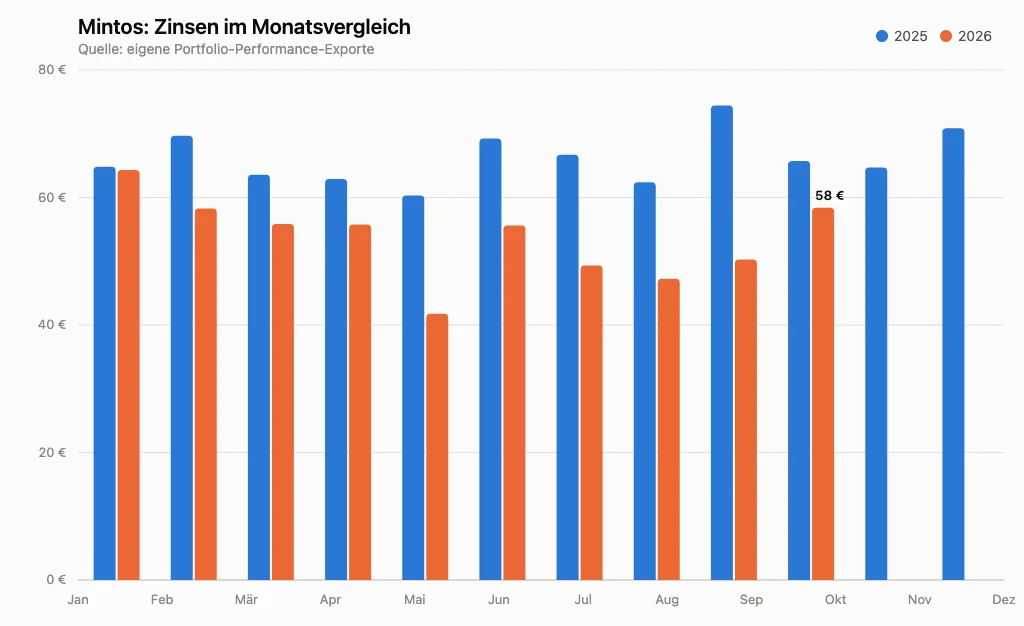
Der Rückgang bei einigen Monaten 2026 gegenüber 2025 hängt mit meiner 50-€-Cashflow-Strategie zusammen (siehe unten) – ich reinvestiere die Zinsen nicht mehr vollständig, sondern schichte einen Teil in ETFs um.
| Monat | 2026 | 2025 |
|---|---|---|
| Summe | 536,81 € | 795,36 € |
| Oktober | 58,38 € | 65,73 € |
| September | 50,26 € | 74,42 € |
| August | 47,25 € | 62,41 € |
| Juli | 49,35 € | 66,71 € |
| Juni | 55,61 € | 69,25 € |
| Mai | 41,76 € | 60,31 € |
| April | 55,75 € | 62,90 € |
| März | 55,84 € | 63,55 € |
| Februar | 58,28 € | 69,68 € |
| Januar | 64,33 € | 64,84 € |
| Dezember | – | 70,85 € |
| November | – | 64,71 € |
Die Mintos Auto Invest Funktion
Das Herzstück meiner Strategie war der Auto Invest:
Meine Einstellungen
Strategie: Auto Invest: Core Loans (>5.500€)
Durchschnittlicher Zinssatz: 11,23% p.a.
Durchschnittliche Laufzeit: 24 Monate
Länder: Nicht spezifisch (alle Länder) -> aktuell 20 Länder
Strategie: Auto Invest: Renditestark (>2.000€)
Durchschnittlicher Zinssatz: 12,07% p.a.
Durchschnittliche Laufzeit: 20 Monate
Länder: Nicht spezifisch (alle Länder) -> aktuell 15 Länder
Warum Auto Invest?
- Zeitersparnis: Keine manuelle Kreditauswahl
- Diversifikation: Automatische Streuung
- Flexible Reinvestition: Zinsen ließ ich lange automatisch reinvestieren, entnehme inzwischen aber einen Teil monatlich (siehe unten)
Meine 50-€-Cashflow-Strategie
Seit Mitte 2024 habe ich umgestellt: Statt alle Zinsen zu reinvestieren, entnehme ich bei Mintos inzwischen monatlich einen festen Betrag von aktuell 50€. Dahinter stecken für mich zwei Gründe:
- Klumpenrisiko begrenzen: Ich möchte mein P2P-Risiko insgesamt nicht weiter wachsen lassen und schichte den Überschuss stattdessen gezielt in ETFs um – dort empfinde ich das Risiko persönlich als geringer.
- Psychologische 50-€-Grenze: Mintos liefert (fast) immer mehr als 50€ Zinsen im Monat. Das Depot wächst also weiterhin, nur langsamer – und ich baue mir gleichzeitig Plattform für Plattform einen nutzbaren Cashflow auf. Käme eine weitere P2P-Plattform dazu, würde ich dort nach einiger Zeit ebenfalls versuchen, in den Bereich von über 50€/Monat zu kommen, und so schrittweise mehr Cashflow aufbauen und das Risiko je Plattform weiter verteilen.
Die Mintos-App und das neue Angebot
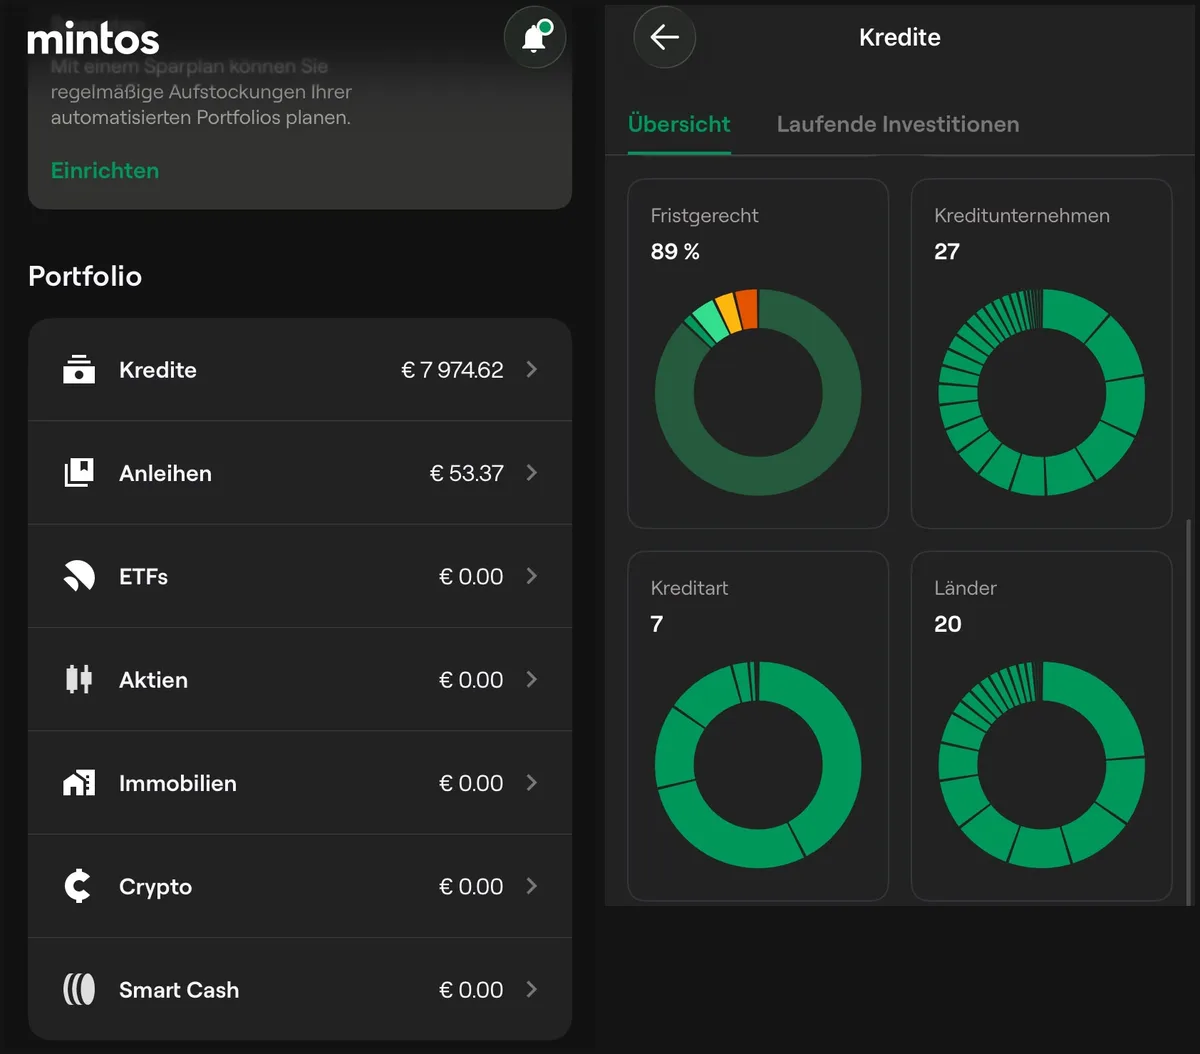
Ich nutze Mintos fast ausschließlich über die App und bin damit sehr zufrieden – über den Browser geht es auch, die App finde ich aber angenehmer. Als ich 2022 angefangen habe, drehte sich dort alles um Kredite. Inzwischen finde ich in der App auch Anleihen, ETFs, Aktien, Immobilien, Krypto und Smart Cash – das Angebot ist in den letzten Jahren stark gewachsen.
Ich selbst investiere bei Mintos trotzdem fast ausschließlich in Kredite. In Anleihen liegen nur 50 € (plus Zinsen), mit denen ich die Funktion getestet habe. Mehr wollte ich dort bewusst nicht anlegen: Mintos ist für mich meine P2P-Plattform, und ich möchte meine Anlagen nicht vermischen – ETFs und Aktien liegen bei mir in meinen Depots bei der ING und Scalable. Wer alles an einem Ort haben möchte, kann die anderen Möglichkeiten aber grundsätzlich nutzen.
So sieht mein Portfolio in der App aus (Stand: 22. Oktober 2026) – links die Aufteilung, rechts, wie breit meine Kredite streuen:
Vor- und Nachteile aus meiner Sicht
✅ Vorteile
1. Hohe Renditen
- 10-15% p.a. sind realistisch erreichbar
- Deutlich höher als Festgeld oder Anleihen
- Monatliche Zinszahlungen für regelmäßigen Cashflow
2. Einfache Bedienung
- Intuitive Plattform auch für Anfänger
- Auto Invest macht alles automatisch
- Gute mobile App für unterwegs
3. Transparenz
- Detaillierte Kreditinformationen verfügbar
- Regelmäßige Updates zu Portfolio-Performance
- Klare Gebührenstruktur
4. Liquidität
- Sekundärmarkt für vorzeitigen Verkauf
- Meist schnelle Abwicklung bei Verkäufen
- Keine Mindestlaufzeiten
❌ Nachteile
1. Hohe Risiken
- Totalverlust möglich bei Kreditgeber-Insolvenz
- Keine Einlagensicherung wie bei Banken
- Währungsrisiken bei ausländischen Krediten
2. Regulatorische Unsicherheit
- Sich ändernde Gesetze in verschiedenen Ländern
- Unklare Zukunft der P2P-Branche
- Steuerliche Komplexität
3. Plattform-Abhängigkeit
- Mintos-Risiko: Was passiert bei Insolvenz? (Halte ich aktuell für sehr unwahrscheinlich als Europas größte P2P-Plattform)
- Technische Probleme können Zugang blockieren
- Änderungen der Geschäftsbedingungen
Meine größten Learnings
Wichtigster Aspekt vorab zu den Risiken:
Es kann immer wieder zu Ausfällen bei einzelnen Krediten kommen. Es ist wichtig, sich dessen bewusst zu sein. Grundsätzlich ist die Rückkaufgarantie von Mintos eine gute Sicherung, aber es ist immer gut, wenn man sich bewusst ist, dass es Ausfälle geben kann und darauf vorbereitet ist.
Der Nera-Capital-Fall – wie sich ein Ausfall konkret anfühlt
Wie real dieses Risiko ist, erlebe ich gerade selbst. Im Sommer 2026 hat Mintos Forderungen von insgesamt über 80 Mio. € in die Rückholung verschoben – der größte Recovery-Fall in der Geschichte der Plattform:
- Nera Capital (rund 63,5 Mio. €): Seit April 2026 kommen keine Zahlungen mehr an. Anfang September 2026 meldete Mintos, der Restrukturierungsvertrag sei unterzeichnet und bis Ende September solle alles umgesetzt sein. Das hat sich verzögert: Laut dem Investoren-Update vom 29. Oktober 2026 sind die übrigen Verträge fertig und unterschriftsreif, es fehlt aber noch ein Steuergutachten. Erst wenn es vorliegt, unterschreiben alle Beteiligten, auch Mintos. Die After-the-Event-Versicherung, die bei verlorenen Prozessen die Verfahrenskosten tragen soll, ist laut Mintos weiter aktiv. Im Konto nennt Mintos 2028 als Zeithorizont und erwartet eine vollständige Rückholung. Den laufenden Stand mit meinen eigenen Beträgen halte ich auf der Seite P2P-Einnahmen aktuell.
- FintechFinance und Biznes Zaim (rund 24 Mio. €): Hier läuft ein schrittweiser Schuldenabbau, der voraussichtlich 18 bis 24 Monate dauern soll.
Ich bin davon erheblich betroffen. Ein spürbarer Teil meines Mintos-Kapitals steckt in diesen ausgesetzten Krediten, aus denen aktuell keine planmäßigen Zins- und Tilgungszahlungen fließen. In meinen Monatszahlen sieht man das: Im Oktober 2026 kamen bei Mintos 58,38 € Zinsen an, im Oktober 2025 waren es 65,73 € – gut 11 % weniger. Im September war der Abstand mit rund einem Drittel noch größer, da spielte aber auch ein Basiseffekt mit, denn der September 2025 war mein bislang stärkster Mintos-Monat.
Wichtig zur Einordnung: Das ist nach heutigem Stand kein Totalverlust, sondern eine Verzögerung. Ein Teil des Geldes dürfte zurückkommen, nur eben langsam – realistisch zieht sich die Rückholung bis 2028. Genau das ist der Unterschied zwischen der Theorie ("Rückkaufgarantie") und der Praxis: Die Garantie ist nur so gut wie der Kreditgeber, der hinter ihr steht. Fällt der aus, greift sie ins Leere.
Was ich daraus mache: Ich lasse meine Position bei Mintos stehen und warte die Rückholung ab, statt die verzögerten Kredite mit Abschlag auf dem Zweitmarkt zu verkaufen. Frisches Geld zahle ich bei Mintos schon seit März 2024 nicht mehr ein – nicht wegen Nera, sondern weil Mintos die 50 € Zinsen im Monat erreicht hat. Ab dann entnehme ich, wie bei Peerberry und Swaper, jeden Monat 50 € und schichte sie in meine ETF-Sparpläne um. Der Ausfall ist trotzdem ein gutes Argument dafür, warum ich überhaupt über vier Plattformen streue statt alles auf eine zu setzen. In solchen Fällen sind die Gelder meist auch eine gewisse Zeit nicht liquide für dich verfügbar und benötigen Zeit, bis sie wieder frei werden. Mintos ist hier sehr transparent und weißt jegliche Verzögerung genau aus. In den letzten Jahren habe ich so schon einen spürbaren Betrag zurückerhalten. Gleichzeitig habe ich bisher 0 € Verluste (Uneinbringliche Forderungen) erlitten durch diese Prozesse der Rückkaufgarantien. Sollten die Kreditgeber aber insolvent werden, ist die Rückkaufgarantie nicht mehr gültig und es kann zu Verlusten kommen.
1. Diversifikation ist alles
Nie alles auf eine Karte setzen:
- Maximal 10-15% des Gesamtvermögens in P2P
- Verschiedene Kreditgeber nutzen (mit Auto Invest automatisch garantiert)
- Unterschiedliche Laufzeiten mischen
2. Geduld zahlt sich aus
- Langfristig denken: Mindestens 2-3 Jahre (besser länger)
- Nicht bei ersten Ausfällen/Verzögerungen in Panik geraten (bei mir wurden bisher alle Kredite zurückgezahlt - es gab einige Verzögerungen, die aber bisher immer zu 100% ausgeglichen wurden)
- Reinvestition für Zinseszinseffekt nutzen
3. Risikomanagement
- Nur Geld investieren, das du nicht jederzeit brauchst
- Regelmäßig Portfolio überprüfen
- Exit-Strategie haben. Man sollte immer wissen, wie man aus dem Investment rausspringt, wenn es nötig ist. Aktuell war es bei mir mit meinen Investments bei Mintos nicht notwendig und ich habe mir lediglich einige Zinszahlungen ausgezahlt und in andere Investments umgelegt.
Steuerliche Aspekte
Wichtig: Ich bin kein Steuerberater! Hier meine Erfahrungen:
Mein Tipp
- Steuerbericht herunterladen: Mintos erstellt zum Jahresende einen Steuerbericht. Eine Steuerbescheinigung im Sinne des deutschen Rechts ist das nicht – wie ich die Zahlen daraus in die Anlage KAP übertrage, zeige ich in P2P-Zinsen in der Steuererklärung.
- Jährliche Steuererklärung nicht vergessen und in Anlage KAP eintragen
- Steuerberater konsultieren für individuelle Situation bei Bedarf
Mintos vs. Alternativen
Andere P2P-Plattformen
- Go & Grow (ehemals Bondora): Weniger Transparenz und Rendite, dafür höhere Liquidität (zum Erfahrungsbericht von Go & Grow)
- Swaper: Ähnliche (leicht höhere) Renditen, andere Märkte und Kreditarten (zum Erfahrungsbericht von Swaper)
- Peerberry: Ähnliche Renditen (leicht niedriger), andere Märke und Kreditarten (zum Erfahrungsbericht von Peerberry)
Alternativen zu P2P-Investments
Traditionelle Investments
- ETFs: Geringeres Risiko, aber auch geringere Rendite (langfristig sehr solide)
- Einzelaktien: Höhere Renditechancen, aber auch stärkere Kursschwankungen
- Anleihen: Momentan meist niedrige Zinsen, aber stabiler Cashflow
- Tagesgeld/Festgeld: Sicher, aber kaum Rendite – gut für Notgroschen
P2P-Kredite können eine ergänzende Anlageklasse sein, aber sie ersetzen keine breit gestreute Basisinvestition (z. B. ETF-Sparplan oder Altersvorsorge).
Praktische Tipps für Einsteiger
1. Klein anfangen
- Starte mit 500–1.000 €, um die Plattformen kennenzulernen
- Diversifiziere auf 2–3 Plattformen, um das Risiko zu verteilen
- Langsam steigern, wenn du dich sicher fühlst
2. Auto-Invest nutzen
- Bei allen Plattformen gibt es gute Auto-Invest-Funktionen
- Wähle konservative Einstellungen (kurze Laufzeiten, gute Kreditgeberbewertungen)
- Bei Go & Grow reicht die Standard-Funktion völlig für den Anfang
3. Regelmäßig überprüfen
- Monatlicher Check der Erträge und Rückkäufe
- Performance analysieren – sind die Zinsen stabil, läuft der Auto-Invest rund?
- Lerne aus Verzögerungen – sie gehören zu P2P einfach dazu
💡 Extra-Tipp:
Halte dir immer einen kleinen Liquiditätspuffer auf dem Hauptkonto, falls Rückzahlungen oder Buybacks länger dauern. So bleibst du entspannt, selbst wenn sich mal etwas verzögert.
Mein Fazit nach über 4 Jahren
Mintos war für mich eine lehrreiche und sehr profitable Erfahrung. Die Renditen sind attraktiv, aber die Risiken sind real. Über die gesamte Zeit habe ich bereits über 2.700 € Zinsen verdient und bin froh, diese Erfahrung gemacht zu haben. Ich bin weiterhin investiert, entnehme inzwischen aber bewusst einen Teil der monatlichen Zinsen (siehe meine 50-€-Cashflow-Strategie oben), statt alles zu reinvestieren.
Für wen ist Mintos geeignet?
- Erfahrene Investoren mit Risikotoleranz
- Langfristige Anleger (mindestens 3 Jahre)
- Diversifikations-Bewusste (idealerweise 2–5% des Portfolios in Mintos allein, innerhalb der insgesamt 10-15% P2P-Quote)
Für wen eher nicht?
- Sicherheitsorientierte Anleger
- Kurzfristige Sparziele
- Anfänger ohne Risikoverständnis
Aktuelle Entwicklungen (2025/2026)
Positive Trends
- Verbesserte Transparenz bei Kreditgebern
- Neue Assetklassen wie Anleihen und Immobilien (für mich aktuell noch nicht relevant)
Herausforderungen
- Regulatorische Änderungen in der EU
- Wirtschaftliche Unsicherheit in Osteuropa
- Höhere Zinsen machen Alternativen attraktiver
Meine Zukunftsstrategie
Die 50-€-Cashflow-Strategie von oben ist inzwischen gelebte Praxis, kein Plan mehr. Für die nächste Zeit sieht mein Vorgehen so aus:
- Betrag nicht mehr aktiv erhöhen: Kapital bei Mintos bleibt stehen, keine neuen Einzahlungen geplant
- Monatliche Entnahme beibehalten: Aktuell 50€/Monat, die ich in andere Investments (z. B. ETFs) umschichte
- Schrittweiser Ausstieg bei Verschlechterung der Bedingungen (aktuell nicht geplant)
Wie sich die Zinsen aus Mintos gemeinsam mit den anderen Plattformen auf meine monatlichen Einnahmen auswirken, dokumentiere ich auf der Seite P2P-Einnahmen. Einen visuellen Vergleich von Zinsen, Dividenden und Kreditrate findest du außerdem im Projekt Schuldenfrei. Wie P2P insgesamt in mein Portfolio passt und nach welchen Regeln ich Zinsen entnehme, beschreibe ich in meinen P2P-Erfahrungen.
Quellen
Die Fakten im Update-Kasten oben und im Abschnitt „Ist Mintos seriös?“ stammen aus folgenden Quellen (Stand: August 2026, Quellen 5–7: 21. Oktober 2026):
- Mintos pursues ECB banking licence – offizielle Pressemitteilung
- Mintos Help Center: Custom-Loans-Portfolio-Management-Gebühr und Gebühren für Core Loans & Legacy-Portfolios
- Mintos Help Center: Eleving group rebuy
- Mintos broadens its offering with regulated crypto ETPs in collaboration with Upvest – offizielle Pressemitteilung
- Mintos: Impressum – Lizenz und Aufsicht durch Latvijas Banka, Anlegerentschädigung bis 20.000 €
- Trustpilot: Mintos – Bewertungen, abgerufen am 21. Oktober 2026
- Crowdfund Insider: Loan Marketplace Mintos Receives Multiple New Financial Licenses (August 2021)
Hast du Fragen zu Mintos oder P2P-Krediten? Schreib mir gerne auf Instagram: @cashflow_panda!