Mein ältester ETF-Sparplan, der heute noch läuft, startete am 1. Januar 2020. ETFs hatte ich aber schon vorher – und einige davon würde ich heute nicht mehr kaufen. Hier steht, wie ich heute mit einem ETF-Sparplan anfangen würde, wie das bei der ING konkret aussieht und welche Fehler ich dir gern ersparen möchte. Die Seite ersetzt meine früheren Artikel „Vom Kassensturz zur Anlagestrategie“, „Umsetzung: Einfach starten“ und „5 Fehler beim Investieren“.
Kurz zusammengefasst
- Erst der Notgroschen, dann der Sparplan. Mein Notgroschen liegt außerhalb des Depots. Als im August 2026 unser Auto einen Motorschaden hatte, habe ich meine Sparpläne sofort von 1.500 € auf 450 € im Monat gesenkt, bis die Rücklage wieder steht.
- Ein breiter Welt-ETF reicht für den Anfang. Heute würde ich mit einem einzigen ETF wie dem Vanguard FTSE All-World (0,14 % Kosten im Jahr) oder dem neuen Vanguard FTSE Global All Cap (0,07 %) starten – nicht mit neun Sparplänen wie ich.
- Auf die Gesamtrendite schauen, nicht auf die Ausschüttung. Meine ersten ETFs habe ich nach hoher, regelmäßiger Ausschüttung ausgesucht. Das war einer meiner teuersten Anfängerfehler.
- Auf die Kosten achten. Mein eigener MSCI-World-Sparplan kostet 0,50 % im Jahr – denselben Index gibt es für 0,2 % oder weniger.
- Klein anfangen ist kein Problem. Bei der ING geht ein ETF-Sparplan ab 1 € im Monat.
- Dranbleiben schlägt Optimieren. Automatisch sparen, nicht ständig umbauen – und die eigenen Zahlen von Anfang an festhalten.
Bevor der erste Euro ins Depot geht
Vier Dinge würde ich vor jedem Sparplan klären:
- Überblick: Was kommt im Monat herein, was geht hinaus? Ein, zwei Monate alle Ausgaben mitschreiben reicht, um zu sehen, was realistisch übrig bleibt.
- Notgroschen: Ein Polster für Unerwartetes gehört aufs Tagesgeld, nicht ins Depot. Wie wichtig das ist, habe ich im August 2026 gemerkt: Nach dem Motorschaden mussten wir kurzfristig einen Gebrauchtwagen kaufen, und der Notgroschen war danach deutlich kleiner. Ich habe meine ETF-Sparpläne bei der ING deshalb von 1.500 € auf 450 € im Monat zurückgenommen, bis die Rücklage wieder aufgefüllt ist. Mehr dazu steht im Projekt Schuldenfrei.
- Teure Schulden zuerst: Dispo- und Konsumkredite würde ich vor jedem Sparplan tilgen – deren Zinsen schlägt kaum ein ETF. Einen günstigen Hauskredit sehe ich anders; ob Sondertilgung oder ETF mehr bringt, habe ich in Sondertilgung oder ETF? durchgerechnet.
- Zeithorizont: Geld, das du in den nächsten Jahren sicher brauchst, gehört nicht in einen Aktien-ETF. Ein Sparplan in Aktien ist für zehn Jahre und mehr gedacht – Schwankungen von 20 % und mehr gehören dazu.
Mein Weg: von Ausschüttungs-ETFs zum Welt-ETF
Angefangen hat es bei mir mit vermögenswirksamen Leistungen in Fonds, später kamen die ersten ETFs dazu. Wann genau, kann ich heute nicht mehr sagen: Bis 2021 habe ich meine Geldanlagen nur vereinzelt in Excel festgehalten. Erst seit 2021 erfasse ich alles sauber mit Portfolio Performance.
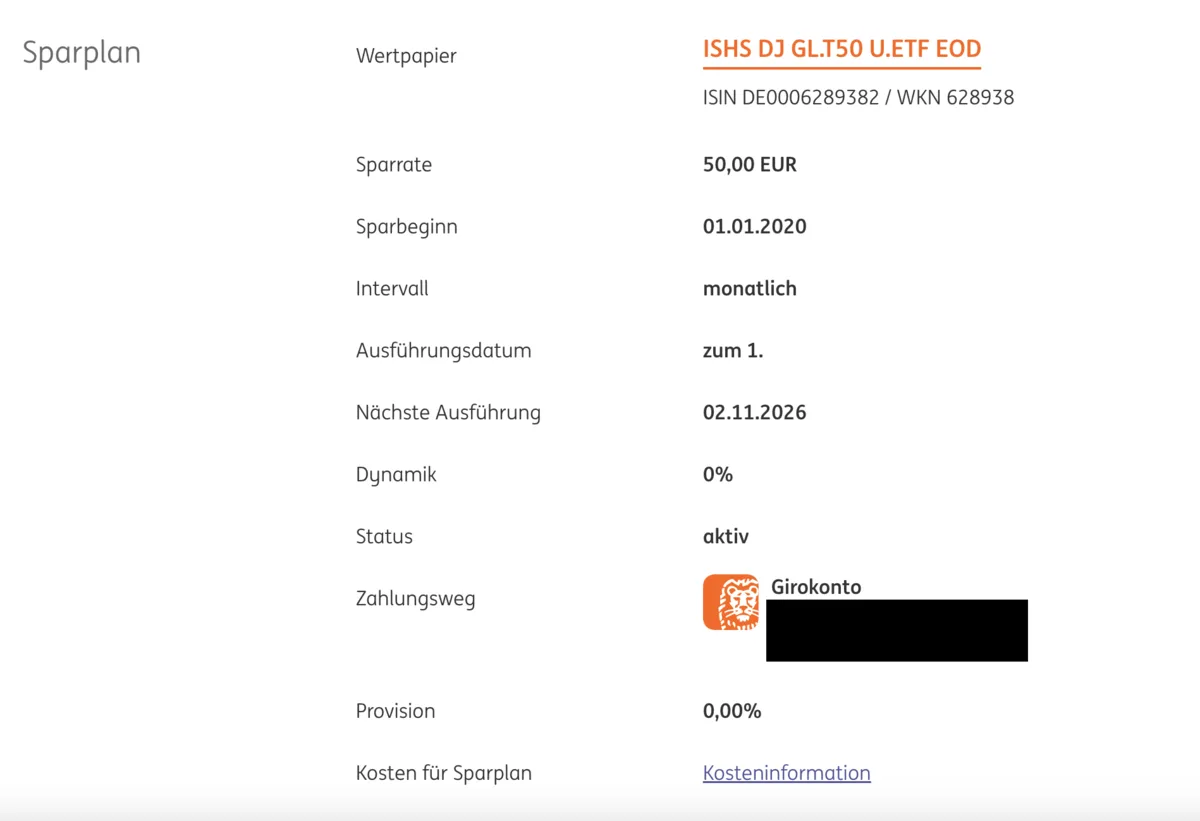
Meine ersten ETFs habe ich vor allem nach der Ausschüttung ausgesucht: monatliche Zahlungen, hohe Dividendenrendite, dazu Anleihen. 2018 und 2019 habe ich den größten Teil davon für unseren Hausbau verkauft. Mein ältester Sparplan, der heute noch läuft, startete danach – am 1. Januar 2020, mit 50 € im Monat in den iShares Dow Jones Global Titans 50:
2021 habe ich mit rund 20.000 € Startkapital systematisch neu angefangen – die ganze Geschichte steht auf meiner Seite Über mich. Breite Welt-ETFs kamen erst später dazu, und zwar in mehreren Depots, die ich irgendwann zusammengelegt habe. Deshalb bespare ich heute zum Beispiel MSCI World und FTSE All-World parallel.
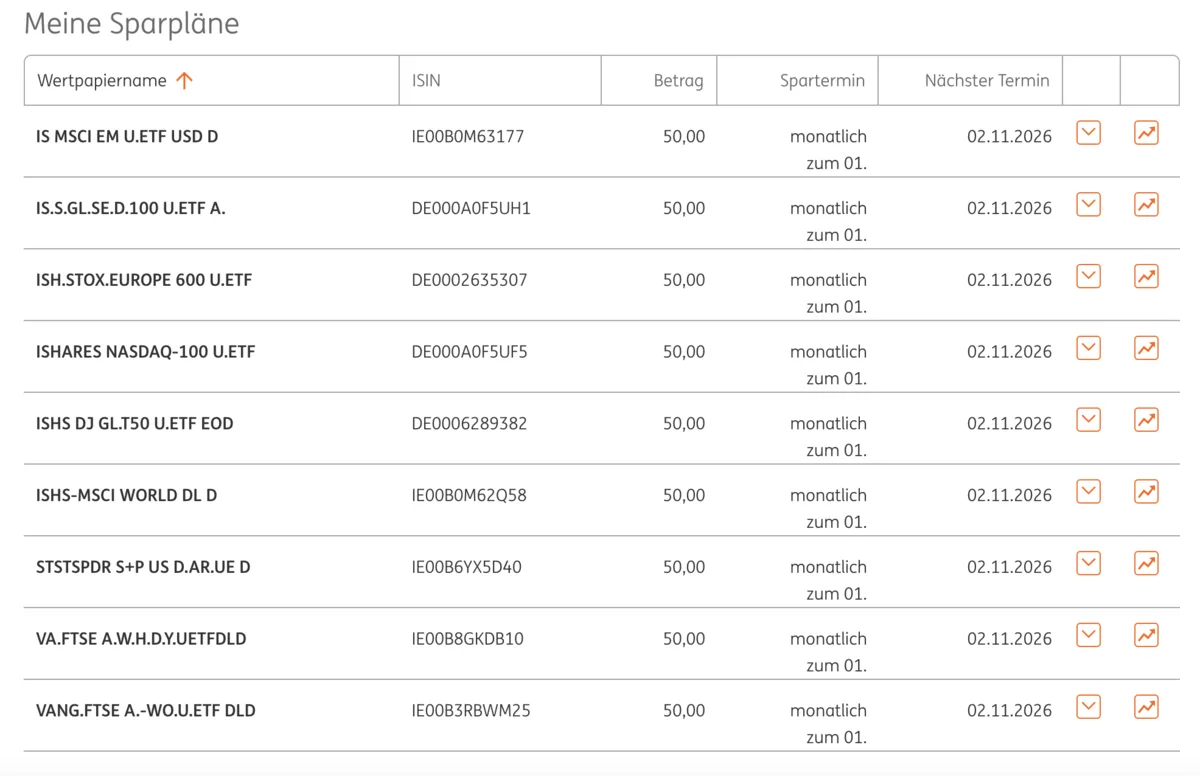
Heute liegen fast alle meine ETFs in einem Depot bei der ING – es ist mein größtes. Am 20. Oktober 2026 stand es bei 102.193,83 €. Darin laufen neun Sparpläne mit je 50 € im Monat. Die größten Positionen sind der MSCI World, der FTSE All-World High Dividend Yield und der FTSE All-World.
Wie sich das ganze Portfolio aufteilt, zeige ich unter Meine Strategie / Portfolio.
Was ich falsch gemacht habe – und was nicht
Fehler 1: nach der Ausschüttung ausgesucht statt nach der Gesamtrendite
Eine hohe, regelmäßige Ausschüttung fühlt sich gut an. Sie sagt aber nichts darüber, wie viel ein ETF insgesamt bringt. Zwei Beispiele aus meinen Anfängen:
- iShares J.P. Morgan $ EM Bond EUR Hedged (ISIN IE00B9M6RS56): Staatsanleihen aus Schwellenländern, gegen den Euro abgesichert, Ausschüttung jeden Monat, 0,50 % Kosten im Jahr. Über die letzten fünf Jahre steht er inklusive aller Ausschüttungen bei −4,6 %.
- iShares Euro Dividend (ISIN IE00B0M62S72): 30 Aktien aus dem Euroraum, ausgewählt nach ihrer Dividende, 0,40 % Kosten im Jahr. Seit seinem Start im Oktober 2005 kommt er inklusive Ausschüttungen auf rund +188 %.
Zum Vergleich: Der iShares MSCI World (Dist), am selben Tag gestartet wie der Euro-Dividenden-ETF, liegt seitdem bei rund +539 % und über die letzten fünf Jahre bei rund +74 %. (Alle Werte laut justETF, Stand Oktober 2026. Vergangene Entwicklung ist keine Garantie für die Zukunft.)
Das heißt nicht, dass Dividenden-ETFs grundsätzlich schlecht sind. Mein FTSE All-World High Dividend Yield ist heute meine zweitgrößte ETF-Position und hat sich gut entwickelt. Der Fehler war, nur auf die Ausschüttung zu schauen – und dafür einen kleinen Ausschnitt des Marktes, höhere Kosten oder Anleihen mit wenig Ertrag in Kauf zu nehmen. Welche Dividenden-ETFs ich heute für sinnvoll halte, steht im Dividenden-ETF-Guide.
Fehler 2: zu viele ETFs in zu vielen Depots
Neun Sparpläne à 50 € sind historisch gewachsen, nicht geplant. Ich hatte mehrere Depots mit jeweils eigenem „Anker-ETF“ und habe sie später zusammengelegt. So bespare ich heute MSCI World und FTSE All-World nebeneinander – dabei stecken in beiden im Kern dieselben großen Unternehmen aus den Industrieländern, der FTSE All-World legt nur noch die Schwellenländer obendrauf. Mehr Sparpläne bringen also mehr Aufwand, aber kaum mehr Streuung. Heute würde ich mit einem, höchstens zwei ETFs anfangen.
Fehler 3: zu spät sauber mitgeschrieben
Weil ich bis 2021 nur vereinzelt in Excel notiert habe, kann ich für meine ersten ETF-Jahre keine sauberen Renditen zeigen. Wer heute anfängt, sollte vom ersten Sparplan an festhalten, was er wann gekauft hat – eine einfache Tabelle reicht, ein Tool wie Portfolio Performance ist bequemer.
Fehler 4: nicht konsequent auf die Kosten geachtet
Auch mein MSCI-World-Sparplan ist historisch gewachsen – und mit 0,50 % laufenden Kosten im Jahr teurer als nötig. Denselben Index gibt es bei anderen ETFs für 0,2 % oder weniger. Bei 50 € im Monat klingt der Unterschied nach wenig, über Jahrzehnte summiert er sich aber spürbar, wie das Rechenbeispiel weiter unten zeigt. Mein Learning: Vor jedem neuen Sparplan die laufenden Kosten vergleichen – bei gleichem Index ist der günstigere ETF fast immer die bessere Wahl.
Kein Fehler: der Verkauf für den Hausbau
Den größten Teil meiner ersten ETFs 2018 und 2019 für unseren Hausbau zu verkaufen, war richtig. Verkauft hätte ich die meisten davon ohnehin – und ohne Hausbau wäre das Geld in einem MSCI World oder FTSE All-World besser aufgehoben gewesen.
Welcher ETF für den Anfang?
Wenn ich heute neu anfangen würde, käme für mich ein einziger breiter Welt-ETF infrage:
| ETF | Was drin ist | Kosten pro Jahr |
|---|---|---|
| Vanguard FTSE All-World | über 4.200 Unternehmen aus Industrie- und Schwellenländern | 0,14 % |
| Vanguard FTSE Global All Cap | zusätzlich kleine Unternehmen, Index mit rund 10.100 Werten | 0,07 % |
| MSCI World | rund 1.250 Unternehmen, nur Industrieländer | je nach Anbieter um 0,2 % oder weniger |
Den Vanguard FTSE Global All Cap habe ich für die Screenshots unten als Beispiel genommen: Er streut am breitesten und ist sehr günstig. Er ist allerdings noch jung – aufgelegt erst am 18. August 2026. Ob ich ihn selbst bespare, überlege ich noch, vielleicht für das neue Altersvorsorgedepot; dazu schreibe ich einen eigenen Artikel. Warum der MSCI World allein nicht die ganze Welt abbildet und wie sich die Indizes unterscheiden, erkläre ich in Mehr als nur MSCI World.
Ausschüttend oder thesaurierend? Beides ist in Ordnung. Ein thesaurierender ETF legt die Erträge automatisch wieder an, ein ausschüttender zahlt sie aufs Konto aus. Ich bevorzuge Ausschütter, weil mir der laufende Cashflow wichtig ist. Steuerlich betrifft die Vorabpauschale übrigens beide Varianten.
ETF-Sparplan bei der ING anlegen – Schritt für Schritt
So lege ich einen Sparplan bei der ING an, egal ob im Browser oder in der App:
- ETF suchen: Unter „Investieren“ über die Wertpapiersuche, am sichersten mit ISIN oder WKN – beim Vanguard FTSE Global All Cap (ausschüttend) zum Beispiel A42B1N.
- Sparplan wählen: Auf der ETF-Seite steht neben „Kaufen“ der Button „Sparplan“, in der App „Vergünstigten Sparplan anlegen – Jetzt ab 1 Euro investieren“.
- Maske ausfüllen: Sparrate, Intervall (zum Beispiel monatlich), Ausführungsdatum (bei mir immer der 1.), Sparbeginn und Dynamik, also eine automatische jährliche Erhöhung der Rate – die lasse ich auf 0 %. Optional ist eine Einmalanlage ab 500 € möglich.
- Kosteninformation lesen und bestätigen. Vor dem Abschluss zeigt die ING, welche Kosten anfallen.
- Kontrollieren: Unter „Orders & Sparpläne“ siehst du alle laufenden Sparpläne mit dem nächsten Ausführungstermin.
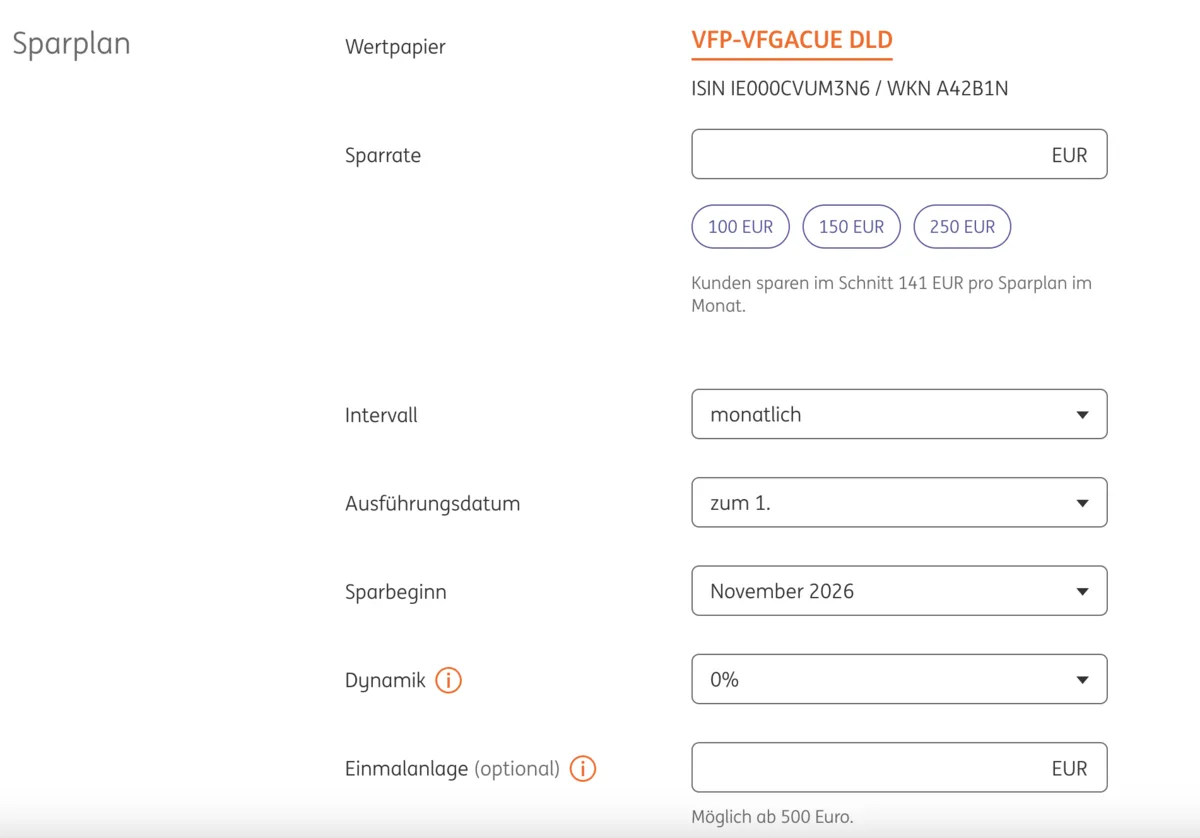
In der App sieht es so aus – links mein ING-Depot, in der Mitte die ETF-Seite, rechts die Sparplan-Maske:
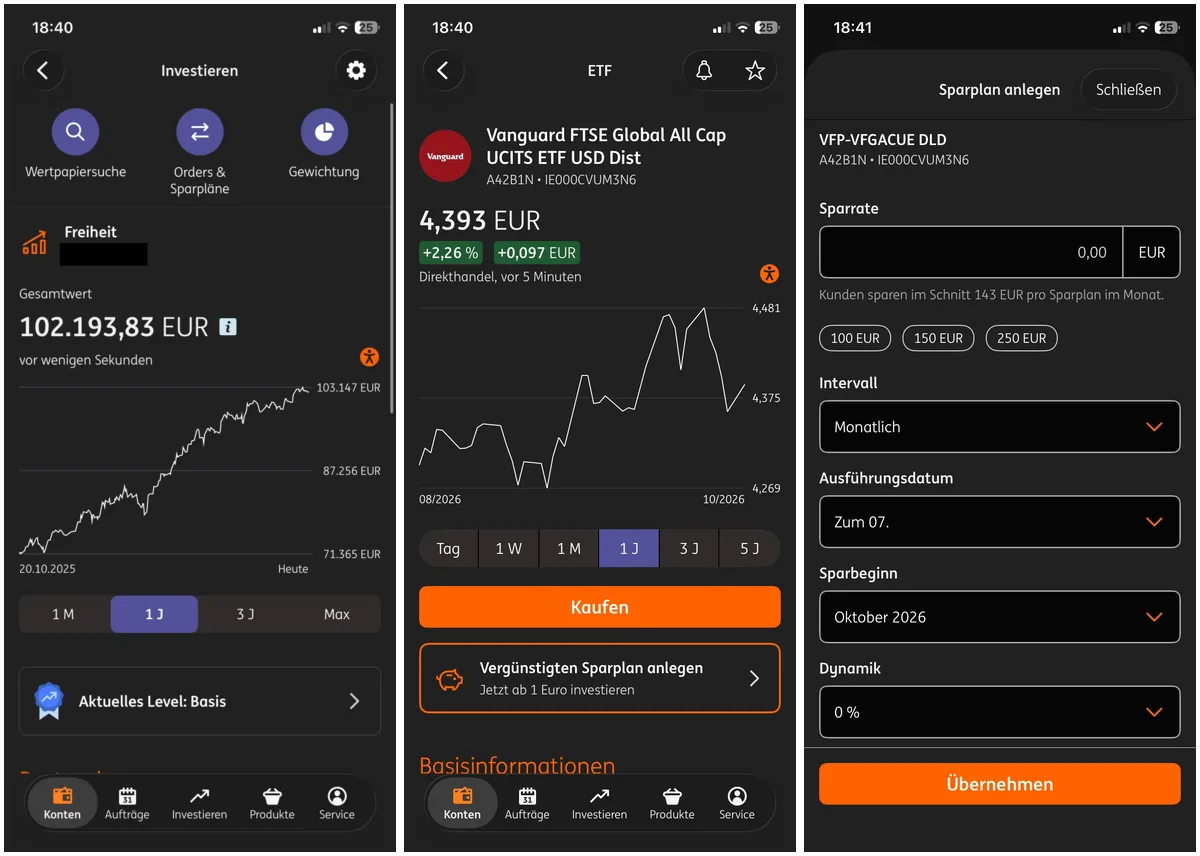
Was kostet das? Laut gängigen Vergleichsportalen (Stand 2026) führt die ING ETF-Sparpläne ohne Ausführungsgebühr aus, ab 1 € im Monat; bei meinem ältesten Sparplan steht als Provision 0,00 %. Die laufenden Kosten des ETFs fallen trotzdem an, und beim Verkauf berechnet die ING Ordergebühren.
Meine Dividendenaktien liegen in einem Depot bei Scalable Capital*. Dort fließen 150 € im Monat hinein – das zeige ich in Mein Dividendenaktien-Depot. Ein ETF-Sparplan funktioniert dort ganz ähnlich.
Kapitalanlagen bergen Risiken bis hin zum Totalverlust.
Was ein Sparplan über die Jahre bringen kann
Wie viel aus einer bestimmten Rate über die Jahre werden kann, rechnest du am schnellsten mit meinem Sparplanrechner durch. Die Eingabe, die das Ergebnis am stärksten bestimmt, ist nicht die Rendite, sondern die Zahl der Jahre.
Wie stark dabei die Kosten wirken, zeigt ein einfaches Beispiel: Einmalig 10.000 € bei 7 % Rendite vor Kosten über 30 Jahre ergeben mit 0,2 % Kosten rund 71.970 €, mit 2 % Kosten nur rund 43.220 €. Der Unterschied von rund 28.750 € ist fast das Dreifache der ursprünglichen Anlage – deshalb würde ich immer einen günstigen ETF wählen.
Und weil Erträge Steuern kosten: Stell bei deinem Broker einen Freistellungsauftrag ein, damit der Sparer-Pauschbetrag genutzt wird. Was das ist, steht in Wichtige Begriffe einfach erklärt.
Häufige Fragen
Wie viel sollte ich im Monat sparen?
So viel, dass du es auch in schlechten Monaten durchhältst. Eine verbreitete Faustregel sind 10 bis 20 % des Nettoeinkommens. Ich spare bei der ING normalerweise 1.500 € im Monat – gerade sind es wegen des Notgroschens nur 450 €.
Ein ETF oder mehrere?
Für den Anfang reicht einer. Ein breiter Welt-ETF enthält schon Tausende Unternehmen. Meine neun Sparpläne sind historisch gewachsen und kein Vorbild.
Wann ist der beste Zeitpunkt zum Einsteigen?
Den kennt niemand. Ein Sparplan nimmt dir die Entscheidung ab: Er kauft jeden Monat, egal ob die Kurse gerade hoch oder tief stehen.
Was mache ich, wenn das Geld knapp wird?
Die Sparrate anpassen statt ETFs zu verkaufen. Genau das habe ich im August 2026 gemacht: Statt 1.500 € fließen gerade 450 € im Monat in meine Sparpläne, bis der Notgroschen wieder aufgefüllt ist.
Welche Kosten fallen an?
Die laufenden Kosten des ETFs (bei einem Welt-ETF etwa 0,07 bis 0,2 % im Jahr), je nach Broker eine Ausführungsgebühr für den Sparplan (bei der ING laut Vergleichsportalen keine), Gebühren beim Verkauf und Steuern auf die Erträge oberhalb des Sparer-Pauschbetrags.
Weiterlesen
- Mehr als nur MSCI World – welche Welt-ETFs wirklich die ganze Welt abdecken
- Sparplanrechner – was aus deiner Rate werden kann
- Sondertilgung oder ETF? – für alle mit Hauskredit
- Vorabpauschale 2026 – die Steuer, die jeden Januar fällig werden kann
- Dividenden-ETF-Guide – wenn dir regelmäßige Ausschüttungen wichtig sind
- Wichtige Begriffe einfach erklärt
- Meine Strategie / Portfolio
Keine Anlageberatung: Ich beschreibe hier, wie ich selbst investiere. ETFs können im Wert schwanken – bis hin zu Verlusten.