
Wichtig vorab: Ich bin kein Steuerberater. Dieser Artikel ist keine Steuer-, Rechts-, Anlage- oder sonstige Beratung. Ich beschreibe, was in meinen eigenen Abrechnungen bei Scalable Capital steht, was die Gesellschaften selbst veröffentlichen und was Gesetz und Finanzverwaltung dazu sagen (Stand: 18. Oktober 2026). Ob und wie das auf andere Fälle passt, beurteile ich nicht – das dürfen nur dazu befugte Personen und Stellen wie Steuerberater und, soweit sie nach § 4 Steuerberatungsgesetz befugt sind, Lohnsteuerhilfevereine. Für Richtigkeit, Vollständigkeit und Aktualität übernehme ich keine Gewähr.
In meinem Dividenden-Depot bei Scalable Capital liegen vor allem US-REITs und BDCs. Bei den BDCs sah für mich alles normal aus: Dividende, US-Quellensteuer, fertig. Bei meinen REITs dagegen tauchen Stornos und Neubuchungen auf, bei LTC Properties am 3. August 2026 gleich ein ganzer Schwung. Ich habe mir die Belege am Beispiel LTC genau angesehen und neben die Steuerangaben der Gesellschaften gelegt. Das Ergebnis: Die REIT-Ausschüttungen werden bis auf den Cent korrigiert, meine BDCs bei der Scalable Capital Bank bisher gar nicht – obwohl die Gesellschaften selbst einen großen Teil ihrer Ausschüttungen als zinsbezogene Dividenden melden, die nach US-Recht unter bestimmten Voraussetzungen von der US-Steuer ausgenommen sind.
Kurz zusammengefasst
- REITs: Wie sich eine Ausschüttung steuerlich zusammensetzt, steht erst nach Jahresende fest. Scalable storniert dann die einzelnen Ausschüttungen und bucht sie neu, das nennt die Bank „Reklassifizierung“ [1]. Bei meinem REIT LTC Properties waren das bei den beiden Zahlungen, die ich nachgerechnet habe, je ein Storno und bis zu drei Neubuchungen – unterm Strich 1 bzw. 2 Cent Unterschied.
- In Deutschland bleibt die REIT-Ausschüttung ein Ertrag, auch der Teil, den LTC als Kapitalrückzahlung ausweist. So hat meine Bank gebucht, und so sieht es seit 2023 auch § 27 Abs. 8 KStG vor, solange keine Feststellung beim Bundeszentralamt für Steuern vorliegt [12][13].
- BDCs: Ares Capital, Hercules Capital und Main Street Capital haben für 2025 zwischen rund 47 und 85 % ihrer Ausschüttungen als zinsbezogene Dividenden gemeldet (bei Main Street einschließlich kurzfristiger Kursgewinne) [4][5][6][7]. Eine nachträgliche Korrektur der Ausschüttungen aus 2025 wie bei LTC gab es in meinem Depot bis heute nicht. In den Abrechnungen, die ich mir angesehen habe – zwei aus 2025, fünf aus 2026 –, stehen 15 % US-Quellensteuer auf den vollen Betrag.
- Aktie oder Fonds? Eine amtliche Festlegung für BDCs habe ich nicht gefunden. Die Baader Bank, bis Dezember 2025 Depotbank hinter meinem Scalable-Depot, hat Ares und Hercules 2025 als „sonstigen Fonds“ abgerechnet. Die Scalable Capital Bank überschreibt dieselben BDCs 2026 mit „Dividende“.
Warum US-Ausschüttungen nachträglich korrigiert werden
REITs (Immobiliengesellschaften) und BDCs (Business Development Companies, die vor allem Kredite an mittelständische US-Firmen vergeben) zahlen auf die Gewinne, die sie ausschütten, in den USA in der Regel keine Körperschaftsteuer. Die SEC beschreibt BDCs als eine Art geschlossenen Investmentfonds, der in der Regel 90 % seines steuerpflichtigen Einkommens ausschütten muss [14].
Woraus eine Ausschüttung steuerlich besteht, legen die Gesellschaften aber erst nach Ablauf des Jahres fest: normale Dividende, Veräußerungsgewinn (Capital Gain), Kapitalrückzahlung (Return of Capital) oder bei BDCs zinsbezogene Dividende. LTC, Ares, Hercules und Main Street haben ihre Aufteilung für 2025 jeweils im Januar 2026 veröffentlicht [3][5][6][7]. Bis dahin bucht die Bank vorläufig. Scalable schreibt dazu: „Zur korrekten Meldung der US-Quellensteuer an die US-Steuerbehörde muss die ursprüngliche, vorläufige Buchung der Dividende rückgängig gemacht werden (Storno). Anschließend wird die Dividende mit der nun bekannten, korrekten steuerlichen Behandlung gutgeschrieben (Neubuchung).“ [1] Ähnlich erklären es die ING und die Consorsbank, beide ebenfalls nur am Beispiel von REITs [15].
Beispiel REIT: LTC Properties, gebucht am 3. August 2026
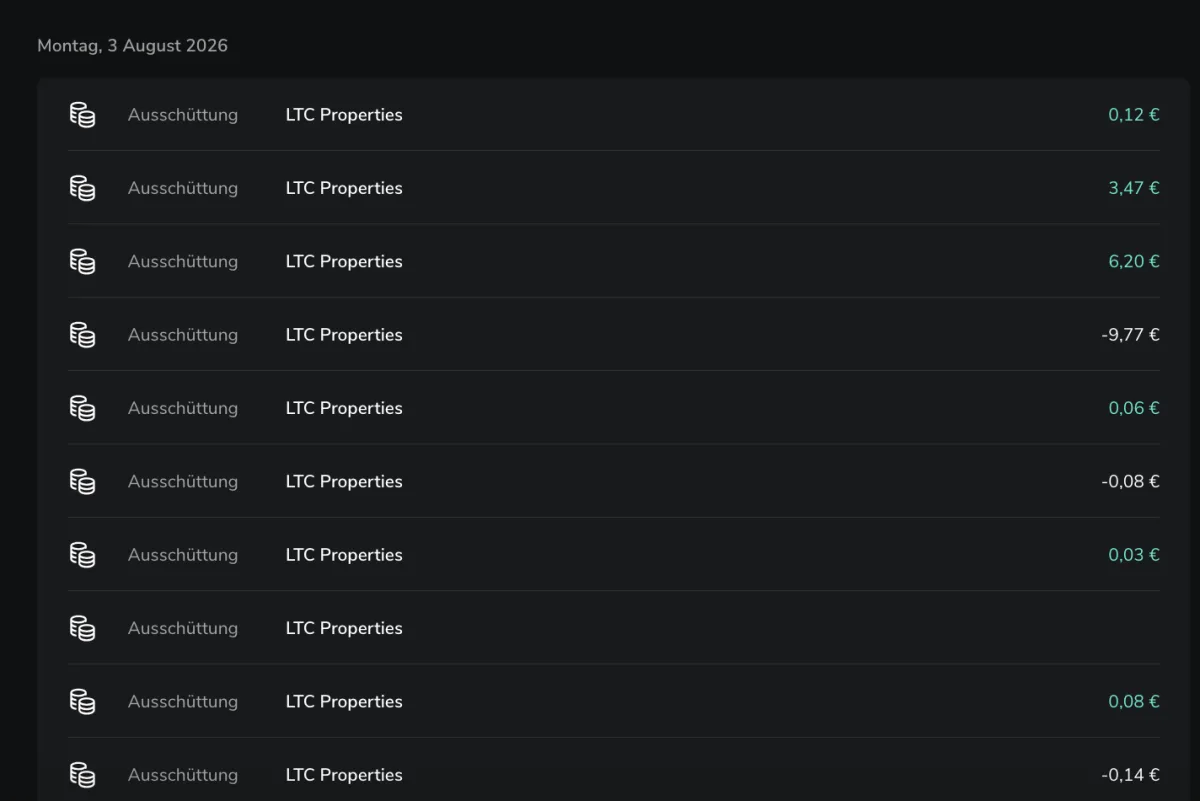
Der Ausschnitt zeigt einen Teil meiner Transaktionsliste vom 3. August 2026. Alle Zeilen gehören zu LTC Properties, einem US-REIT für Pflege- und Seniorenimmobilien, und die Belege, die ich mir dazu angesehen habe, heißen „Reklassifizierung einer Ausschüttung – Für 01.01.2025 - 31.12.2025“. LTC zahlt monatlich 0,19 US-Dollar je Aktie und hat für 2025 jede dieser Zahlungen gleich aufgeteilt [3]:
| Bestandteil laut LTC (2025) | je Aktie | Anteil |
|---|---|---|
| Normale Dividende (Ordinary Dividend) | 0,120598 USD | 63,5 % |
| Veräußerungsgewinn (Capital Gain) | 0,067383 USD | 35,5 % |
| Kapitalrückzahlung (Return of Capital) | 0,002019 USD | 1,1 % |
Genau diese drei Teile finden sich in meinen Belegen wieder. Für die Ausschüttung mit Ex-Tag 23. Dezember 2025 sieht das so aus:
| Buchung am 3. August 2026 | Betrag | US-Quellensteuer |
|---|---|---|
| Storno der vorläufigen Buchung (0,19 USD je Aktie) | −9,77 € | 15 % werden zurückgebucht |
| Neubuchung normale Dividende (0,120598 USD) | +6,20 € | 15 % |
| Neubuchung Capital Gain (0,067383 USD) | +3,47 € | 15 % |
| Neubuchung Kapitalrückzahlung (0,002019 USD) | +0,12 € | keine |
| Saldo | +0,02 € |
Vier Buchungen also, und am Ende stehen 2 Cent mehr auf dem Konto – genau die Quellensteuer auf den winzigen Anteil Kapitalrückzahlung. Bei der Ausschüttung mit Ex-Tag 23. Oktober 2025 ist es dasselbe Muster mit noch kleineren Beträgen und 1 Cent Saldo; die leere Zeile im Bild dürfte dort die Kapitalrückzahlung von weniger als einem Cent sein. LTC ist dabei nur mein Beispiel: Bei meinen anderen REITs, etwa Realty Income, STAG Industrial oder Omega Healthcare, sehe ich in der Transaktionsliste dieselben Stornos und Neubuchungen.
Ich selbst trage diese Cent-Korrekturen in Portfolio Performance nicht nach – acht bis zehn Nachträge für ein paar Cent sind mir den Aufwand nicht wert.
Dass der Capital Gain weiter mit 15 % belastet ist, hat einen US-Grund: Bei börsennotierten REITs gilt dieser Teil für Anleger, die nicht mehr als 10 % der Aktien halten, als Dividende (§ 857(b)(3)(E) mit § 897(h)(1) und (k) Internal Revenue Code) [2]. Quellensteuerfrei wird nach US-Recht nur die Kapitalrückzahlung, und die war bei LTC 2025 mit 1,1 % sehr klein. 2024 hatte LTC noch 23,5 % als Kapitalrückzahlung ausgewiesen und gar keinen Capital Gain [3] – die Aufteilung kann sich also von Jahr zu Jahr deutlich ändern.
Und die deutsche Steuer? In allen drei Neubuchungen führt meine Bank den Betrag unter „Ermittlung steuerrelevante Erträge“ als Ertrag („Gewinn oder Verlust“), auch die 0,12 € Kapitalrückzahlung. Die Summe, die in Deutschland zählt, ist damit vor und nach der Korrektur dieselbe (11,50 €); verschoben hat sich nur die einbehaltene US-Quellensteuer, von 1,73 € auf 1,71 €. Das passt zur Rechtslage: Seit 2023 gilt eine Kapitalrückzahlung einer ausländischen Gesellschaft nach § 27 Abs. 8 Satz 9 KStG als Gewinnausschüttung, solange die Gesellschaft sie nicht beim Bundeszentralamt für Steuern hat feststellen lassen [12][13]. Ob LTC eine solche Feststellung beantragt, weiß ich nicht.
Zum Zeitpunkt: Laut Scalable-Hilfe werden Reklassifizierungen „Mitte April durchgeführt“, im Laufe des Jahres könne es „vereinzelt zu weiteren Reklassifizierungen kommen“ [1]. Bei mir kamen die Korrekturen für 2025 am 3. August 2026, LTC hatte die Aufteilung schon am 20. Januar 2026 veröffentlicht [3]. Einen Grund für den späteren Termin kenne ich nicht.
BDCs: gemeldete Zinsdividenden – und keine Korrektur
Bei BDCs liegt der Fall anders. Ihre Erträge sind zum großen Teil Zinsen aus Krediten. Das US-Recht nimmt zinsbezogene Dividenden (interest-related dividends) einer solchen Investmentgesellschaft unter bestimmten Voraussetzungen für ausländische Anleger von der Steuer aus: „no tax shall be imposed … on any interest-related dividend“ (§ 871(k) Internal Revenue Code) [4]. Welcher Anteil das ist, melden die Gesellschaften nach Jahresende für jede einzelne Zahlung. Für meine drei BDCs sieht das so aus (Anteil zinsbezogener Dividenden an den Ausschüttungen); eine Kapitalrückzahlung hat keine der drei für 2024 oder 2025 ausgewiesen:
| BDC | für 2025 | für 2024 |
|---|---|---|
| Ares Capital | 85,1 % (je Zahlung 84,8–85,6 %) | 88,6 % |
| Hercules Capital² | 78,5–80,0 % je Zahlung | 80,0–81,4 % je Zahlung |
| Main Street Capital¹ | 46,8 % (je Zahlung 22,4–51,4 %) | 36,0 % |
¹ Bei Main Street einschließlich kurzfristiger Kursgewinn-Dividenden, die nach § 871(k)(2) ebenfalls ausgenommen sind. ² Bei Hercules für 2025 bezogen auf die ordentlichen Dividenden; die Zahlung vom August 2025 enthielt zusätzlich 0,059 USD langfristigen Kursgewinn. Quellen: Geschäftsbericht von Ares, Steuermitteilungen von Hercules und Main Street [5][6][7].
Eine Reklassifizierung wie bei LTC gab es für die Ausschüttungen aus 2025 bei keiner der drei: In meiner Transaktionsliste stehen 2026 – auch ohne Filter – für Ares, Hercules und Main Street nur die laufenden Ausschüttungen, Sparpläne und Wiederanlagen (Stand 18. Oktober 2026). Für Zahlungen aus 2025 zeigen das zwei Abrechnungen, die noch die Baader Bank erstellt hat: Bei Ares (Zahltag 30. September 2025) und bei Hercules (19. November 2025, mehr dazu weiter unten) standen am Ende 15 % US-Quellensteuer auf dem vollen Betrag. Ares hat genau diese Zahlung zu 85,6 % als zinsbezogen gemeldet, Hercules seine ordentliche Dividende vom November zu 78,5 %. Korrigiert wurde bis heute keine der beiden Zahlungen. In den Abrechnungen aus 2026, die ich mir angesehen habe – Hercules im August, Ares und Main Street im September, Main Street im Oktober –, steht bei allen drei BDCs 15,0 % US-Quellensteuer auf den vollen Betrag, auch bei den Zusatz- und Sonderdividenden. Das allein ist nicht ungewöhnlich, denn die Aufteilung für 2026 steht erst im Januar 2027 fest. Anders als bei LTC wurden aber die Zahlungen aus 2025 nicht nachträglich korrigiert.
Was die US-Regeln dazu sagen: Nach § 1441(c)(12) Internal Revenue Code muss auf solche ausgenommenen Zinsdividenden keine Steuer einbehalten werden [4]. Nach den Ausführungsbestimmungen darf sich eine Zahlstelle auf die Angaben der Gesellschaft verlassen, und zu viel einbehaltene Steuer kann sie nachträglich erstatten [8]. Eine Pflicht, das zu tun, habe ich dort nicht gefunden. Ob die Praxis meiner Bank rechtlich geboten oder nur üblich ist, kann ich nicht beurteilen, und warum die Abrechnungen so aussehen, weiß ich nicht. Nach eigenen Angaben kann Scalable als sogenannter qualifizierter Intermediär die US-Quellensteuer von 30 % auf 15 % reduzieren [16]; zu BDCs oder zinsbezogenen Dividenden habe ich auf den Hilfeseiten nichts gefunden. Wie andere Banken das handhaben, weiß ich nicht.
Was die einbehaltenen 15 % bedeuten
Hier gebe ich nur wieder, was Gesetz und Finanzverwaltung sagen, und bewerte keinen Einzelfall:
- Anrechnung: Ausländische Quellensteuer rechnet die Bank auf die deutsche Abgeltungsteuer an, höchstens mit 25 % des einzelnen Ertrags (§ 43a Abs. 3, § 32d Abs. 5 EStG) [9]. Fällt auf eine Ausschüttung Abgeltungsteuer an, sinkt diese um den angerechneten Betrag.
- Quellensteuertopf: Fällt auf eine Ausschüttung keine Abgeltungsteuer an – etwa weil der Freistellungsauftrag oder Verluste sie abdecken –, führt die Bank die Quellensteuer im sogenannten Quellensteuertopf und verrechnet sie mit späterer Abgeltungsteuer im selben Jahr. Was am Jahresende übrig ist, kann sie bescheinigen; ist eine Anrechnung auch in der Veranlagung nicht möglich, „verfällt die ausländische Steuer“ (BMF-Schreiben vom 14.05.2025, Rn. 206) [10].
- Was anrechenbar ist, regelt § 32d Abs. 5 EStG [9][10][11]. Wie das bei einzelnen Ausschüttungen zu beurteilen ist, beurteile ich nicht.
Ein Sonderfall aus der Baader-Zeit
Bis Anfang Dezember 2025 war die Baader Bank die Depotbank hinter meinem Scalable-Depot, seitdem führt die Scalable Capital Bank es selbst. Korrekturen einzelner BDC-Ausschüttungen habe ich nur zwei gefunden, beide aus der Baader-Zeit: Bei Ares wurde im Oktober 2024 die Juli-Ausschüttung storniert und um 1 Cent höher neu gebucht. Mehr verrät die Transaktionsliste dazu nicht. Ausführlicher belegt ist der zweite Fall. Die Hercules-Ausschüttung vom 19. November 2025 (0,47 US-Dollar je Aktie) lief so:
- 21. November 2025, Beleg „Dividendenabrechnung“: Gutschrift des vollen Bruttobetrags, ohne US-Quellensteuer.
- 25. November 2025: Storno der gesamten Gutschrift und am selben Tag Neubuchung mit 15 % US-Quellensteuer (Beleg „Fondsausschüttung“ vom 26. November 2025).
Warum zuerst ohne Quellensteuer gebucht wurde, steht in den Belegen nicht. In beiden Belegen steht der Betrag unter „Ausschüttung sonstiger Fonds vor Teilfreistellung“ und „nach Teilfreistellung“, jeweils in gleicher Höhe. Nach der Bezeichnung im Beleg hat die Baader Bank Hercules also als Fonds ohne Teilfreistellung abgerechnet, nicht als Aktie – und ebenso Ares: Auch die Ares-Abrechnung vom September 2025 heißt „Fondsausschüttung“ und führt den Betrag als „Ausschüttung sonstiger Fonds“.
Sind BDCs Aktien oder Fonds?
Damit sind wir bei der Grundfrage, über die im Netz seit Jahren unterschiedliche Aussagen kursieren. Rechtlich ist der Maßstab klar: Investmentfonds im Sinne des Investmentsteuergesetzes sind Investmentvermögen nach § 1 Abs. 1 Kapitalanlagegesetzbuch, auch ausländische [17]. Ob eine BDC diese Merkmale erfüllt – vereinfacht: eingesammeltes Anlegerkapital, eine festgelegte Anlagestrategie und kein operatives Unternehmen außerhalb des Finanzsektors –, ist eine Frage des Einzelfalls. Eine Festlegung speziell zu US-BDCs durch Bundesfinanzministerium, BaFin oder Finanzgerichte habe ich nicht gefunden (Stand 18. Oktober 2026).
Entsprechend uneinheitlich ist die Praxis. In meinen eigenen Belegen:
| Depotbank | BDC | Bezeichnung im Beleg |
|---|---|---|
| Baader Bank, September 2025 | Ares Capital | „Fondsausschüttung“; steuerlich „Ausschüttung sonstiger Fonds“ |
| Baader Bank, November 2025 | Hercules Capital | „Dividendenabrechnung“, nach Storno „Fondsausschüttung“; steuerlich jeweils „Ausschüttung sonstiger Fonds“ |
| Scalable Capital Bank, 2026 | Ares, Hercules, Main Street | „Dividende“ |
Bei der Scalable Capital Bank taucht in den Abrechnungen keine Angabe wie „sonstiger Fonds“ oder eine Teilfreistellung auf. Mehr als die Bezeichnung lese ich daraus nicht ab.
Warum die Einstufung wichtig sein kann, ergibt sich aus dem Gesetz. Würde eine BDC als Investmentfonds behandelt, gälte unter anderem:
- Teilfreistellung: Die gibt es nur für Aktien-, Misch- und Immobilienfonds. Aktien- bzw. Mischfonds ist ein Fonds, wenn er laut Anlagebedingungen fortlaufend mehr als 50 % bzw. mindestens 25 % in Kapitalbeteiligungen anlegt (§ 2 Abs. 6, 7 und 9, § 20 InvStG) [18]. BDCs vergeben vor allem Kredite.
- Verluste: Verluste aus dem Verkauf von Fondsanteilen fallen nicht unter die Sonderregel für Aktienverluste (§ 20 Abs. 6 Satz 4 EStG) [19].
- Vorabpauschale: Sie fällt nach § 18 InvStG nur an, wenn die Ausschüttungen eines Jahres unter dem Basisertrag liegen, für 2026 also unter 2,24 % des Werts zu Jahresbeginn [18]. Wie das funktioniert, habe ich im Artikel zur Vorabpauschale beschrieben.
Wie welche Bank eine bestimmte BDC einstuft und was ein Wechsel der Einstufung für einen bestehenden Bestand bedeutet, beurteile ich nicht.
In welchem Jahr zählt eine Korrektur?
Meine LTC-Belege tragen den Zusatz „Für 01.01.2025 - 31.12.2025“, gebucht wurden sie im August 2026. Für den Steuerabzug regelt das § 43a Abs. 3 Satz 7 EStG: Erfährt die Bank erst nach Ablauf des Kalenderjahres von einer Änderung, hat sie die Korrektur „erst zum Zeitpunkt ihrer Kenntnisnahme vorzunehmen“ [9]. Einzelheiten und Ausnahmen beschreibt das Bundesfinanzministerium in den Randnummern 241 bis 241c seines Schreibens zur Abgeltungsteuer [10]. Was das in einem bestimmten Fall für die Steuererklärung heißt, beurteile ich nicht.
Häufige Fragen
Warum storniert Scalable meine REIT-Dividenden? Weil die Gesellschaft die steuerliche Aufteilung erst nach Jahresende festlegt und die Bank die vorläufige Buchung für die korrekte Meldung der US-Quellensteuer rückgängig macht und neu bucht [1]. Bei den LTC-Zahlungen, die ich nachgerechnet habe, waren das bis zu vier Buchungen je Zahlung.
Bekomme ich durch die Reklassifizierung Geld zurück? Bei meinem REIT-Beispiel LTC waren es 2 Cent bei der Dezember-Zahlung und 1 Cent bei der Oktober-Zahlung, weil nur die sehr kleine Kapitalrückzahlung quellensteuerfrei wurde. Bei anderen REITs und in anderen Jahren kann die Aufteilung ganz anders aussehen. Bei meinen BDCs gab es für 2025 keine Reklassifizierung.
Sind BDCs steuerlich Aktien oder Fonds? Eine amtliche Festlegung habe ich nicht gefunden, und die Banken handhaben es unterschiedlich. In meinen Belegen hat die Baader Bank Ares und Hercules 2025 als „sonstigen Fonds“ abgerechnet, die Scalable Capital Bank bezeichnet die BDC-Ausschüttungen 2026 als „Dividende“.
Muss ich wegen der Stornos etwas tun? Scalable schreibt: „Der Prozess erfolgt automatisch. Es besteht kein Handlungsbedarf für Sie.“ [1] Ob in einem einzelnen Fall darüber hinaus etwas zu beachten ist, beurteile ich nicht.
Beantwortest du meine Frage zu meinem Depot? Nein. Zu einzelnen Depots und Steuerfällen beantworte ich keine Fragen und bewerte keine Fälle – weder in Kommentaren noch per Mail oder auf Instagram, auch nicht kurz oder nur grob. Geschäftsmäßige Hilfeleistung in Steuersachen ist nach § 2 Steuerberatungsgesetz befugten Personen und Stellen vorbehalten, zu denen ich nicht gehöre. Ansprechpartner sind etwa Steuerberater und, soweit sie nach § 4 Steuerberatungsgesetz befugt sind, Lohnsteuerhilfevereine.
Wie es weitergeht
Welche REITs und BDCs ich halte und wie sich das Depot entwickelt hat, steht in Mein Dividendenaktien-Depot: REITs, BDCs und die Learnings aus 5 Jahren Einzelaktien. Die monatlichen Ausschüttungen zeige ich auf der Seite Dividenden-Einnahmen. Wo ich meine P2P-Zinsen in der Anlage KAP eingetragen habe und was das Finanzamt daran korrigiert hat, steht in P2P-Zinsen in der Steuererklärung. Im Artikeltext stehen keine Partnerlinks. Für Scalable Capital nutze ich Affiliate-Links über das Partnernetzwerk financeads: Eröffnet jemand über einen solchen Link in der Seitenleiste oder auf verlinkten Seiten ein Depot, kann ich eine Provision erhalten. Für Inhalte werde ich nicht bezahlt – dieser Artikel ist weder beauftragt noch gesponsert.
Noch einmal zur Einordnung: Dieser Artikel beschreibt meine eigenen Abrechnungen, die Angaben der Gesellschaften und die Rechtslage nach Gesetz und BMF. Er ersetzt keine Steuerberatung. Gesetze, Verwaltungsanweisungen und die Praxis der Banken ändern sich; maßgeblich sind immer die aktuellen amtlichen Unterlagen und die Abrechnungen der Bank. Hinweise auf sachliche Fehler nehme ich gern über das Kontaktformular entgegen.
Quellen
Stand aller Quellen: 18. Oktober 2026.
- Scalable Capital: Warum wurde meine Dividendenbuchung storniert und neu gebucht? (Hilfe-Center, aktualisiert 06.07.2026)
- Internal Revenue Code: 26 U.S.C. § 857 (Abs. b Nr. 3 lit. E) und 26 U.S.C. § 897 (Abs. h Nr. 1, Abs. k)
- LTC Properties: 2025 Year-End Tax Reporting Information (20.01.2026) und 2024 Year-End Tax Reporting Information (20.01.2025)
- Internal Revenue Code: 26 U.S.C. § 871 (Abs. k) und 26 U.S.C. § 1441 (Abs. c Nr. 12)
- Ares Capital: Form 10-K für 2025 (eingereicht 04.02.2026, Note 11) und Tax Reporting Information for Calendar Year 2025 (Business-Wire-Meldung vom 30.01.2026)
- Main Street Capital: Tax Status of Distributions 2025, 2024 Form 1099 Information und Pressemitteilung vom 15.01.2026
- Hercules Capital: Letter to Stockholders on the Tax Status of 2025 Distributions und … of 2024 Distributions
- US-Ausführungsbestimmungen: 26 CFR § 1.1441-3 (Abs. c Nr. 3) und 26 CFR § 1.1461-2 (Abs. a)
- § 32d EStG (Abs. 5) und § 43a EStG (Abs. 3)
- Bundesfinanzministerium: Einzelfragen zur Abgeltungsteuer, BMF-Schreiben vom 14.05.2025 (Rn. 201 ff., 241 ff.)
- Bundeszentralamt für Steuern: Anrechenbarkeit der Quellensteuer auf Dividenden und Zinsen, Stand 01.01.2026
- § 27 KStG (Abs. 8) und § 34 KStG (Abs. 10)
- Bundeszentralamt für Steuern: Einlagenrückgewähr
- U.S. Securities and Exchange Commission: Publicly Traded Business Development Companies (BDCs): Investor Bulletin (13.12.2024)
- ING: Ausschüttungen und Erträge bei Wertpapieren (FAQ zur Reklassifizierung); Consorsbank: Aus welchem Grund wurde meine Dividendenzahlung von einer ausländischen Gesellschaft wieder storniert?
- Scalable Capital: Kann ich mich im Voraus von der US-Quellensteuer befreien oder diese reduzieren lassen? (Hilfe-Center, aktualisiert 14.10.2026)
- § 1 InvStG (Abs. 2) und § 1 KAGB (Abs. 1); BaFin: Auslegungsschreiben zum Anwendungsbereich des KAGB und zum Begriff des „Investmentvermögens“ (14.06.2013, geändert 09.03.2015)
- § 2 InvStG, § 18 InvStG und § 20 InvStG; Bundesfinanzministerium: Basiszins zum 2. Januar 2026 (13.01.2026)
- § 20 EStG (Abs. 6)