
Im September bin ich 40 geworden. Ein guter Anlass für eine Frage, die man sich sonst eher heimlich stellt: Wie viel Vermögen hat man eigentlich mit 40 – und wo stehe ich damit? Statt nur Statistiken zusammenzutragen, lege ich meine eigenen Zahlen daneben. Mit Haus, mit Kredit, mit allen Depots. Und mit dem, was ich bewusst weglasse.
Kurz gesagt: Haushalte, in denen die Hauptverdienerin oder der Hauptverdiener zwischen 35 und 44 Jahre alt ist, haben laut Bundesbank ein mittleres Nettovermögen (Median) von rund 76.000 €. Mein Haushalt kommt – ohne das Vermögen meiner Frau – auf über 400.000 €, den größten Teil davon im Haus. Gegenüber allen Haushalten ist das viel. Gegenüber Eigentümern, die ebenfalls noch einen Kredit abbezahlen, liege ich ziemlich genau in der Mitte.
Wie viel Vermögen haben Haushalte mit 40?
Die beste Quelle dafür ist die Vermögensbefragung der Deutschen Bundesbank („Private Haushalte und ihre Finanzen“, PHF). Die jüngste Befragung fand 2023 statt, die Ergebnisse wurden im April 2025 veröffentlicht. So verteilt sich das mittlere Nettovermögen nach Alter:
| Alter der Referenzperson | Nettovermögen (Median) je Haushalt |
|---|---|
| 16 bis 24 Jahre | rund 13.000 € |
| 25 bis 34 Jahre | rund 19.000 € |
| 35 bis 44 Jahre | rund 76.000 € |
| 45 bis 54 Jahre | rund 157.000 € |
| 55 bis 64 Jahre | rund 257.000 € |
| 65 bis 74 Jahre | rund 212.000 € |
| ab 75 Jahre | rund 150.000 € |
| alle Haushalte | 103.200 € (Durchschnitt: 324.800 €) |
Quelle: Deutsche Bundesbank, Vermögensbefragung 2023 (Monatsbericht April 2025), Werte nach Alter gerundet.
Noch stärker als das Alter trennt allerdings die Wohnsituation:
| Wohnsituation (alle Altersgruppen) | Nettovermögen (Median) je Haushalt |
|---|---|
| Eigentümer, Immobilie abbezahlt | 450.200 € |
| Eigentümer mit laufendem Kredit | 379.900 € |
| Mieter | 18.300 € |
Quelle: Deutsche Bundesbank, Vermögensbefragung 2023. Eine Aufteilung nach Alter und Wohnsituation zugleich veröffentlicht die Bundesbank nicht.
Drei Dinge muss man wissen, um die Tabellen richtig zu lesen:
- Es geht um Haushalte, nicht um Personen. Bei einem Paar zählt das Vermögen beider zusammen. Eingeordnet wird der Haushalt nach dem Alter der Person mit dem höchsten Einkommen.
- Nettovermögen heißt: alles minus Schulden. Eine Immobilie zählt mit ihrem Wert, der Kredit wird abgezogen. Den Wert schätzen die Haushalte selbst – gefragt wird, was sie bei einem Verkauf erzielen könnten.
- Der Median ist der ehrlichere Wert. Er teilt die Haushalte in zwei gleich große Hälften. Der Durchschnitt liegt mit 324.800 € gut dreimal so hoch, weil wenige sehr große Vermögen ihn nach oben ziehen. Wer wissen will, was „normal“ ist, schaut auf den Median.
Das Muster ist klar: Bis zum Rentenalter wächst das Vermögen, danach wird es im Ruhestand wieder verbraucht. Zwischen 35 und 44 passiert viel. Bei mir lag der Hauskauf kurz davor, mit 32 – die ersten Jahre der Tilgung fielen genau in diese Zeit.
Warum jede Statistik etwas anderes sagt
Wer nach „Vermögen mit 40“ sucht, findet sehr unterschiedliche Zahlen. Das liegt selten an Fehlern, sondern daran, was gemessen wird:
- Was zählt dazu? Die Bundesbank zählt auch Autos, Schmuck und das Guthaben in Lebens- und privaten Rentenversicherungen mit. Die Einkommens- und Verbrauchsstichprobe (EVS) des Statistischen Bundesamts erfasst nur Geld- und Immobilienvermögen und kommt für 2023 auf durchschnittlich 230.400 € netto je Haushalt – deutlich weniger als die 324.800 € der Bundesbank. Haushalte mit sehr hohem Einkommen sind in der EVS zudem nicht erfasst.
- Haushalt oder Person? Pro Person sind die Werte deutlich niedriger, weil sich ein Paarvermögen auf zwei Köpfe verteilt.
- Wann wurde gemessen? Beide Erhebungen beziehen sich auf 2023. Seitdem sind die Verbraucherpreise um rund 8,5 % gestiegen. Die 76.000 € von damals entsprechen heute etwa 82.000 €.
- Was fehlt überall? Ansprüche an die gesetzliche Rente. Die Bundesbank hat durchgerechnet, was passiert, wenn man sie mitzählt: Vor allem Haushalte mit wenig Vermögen stehen dann deutlich besser da – der Anteil der unteren Hälfte am Gesamtvermögen steigt von rund 3 auf gut 10 %. In den üblichen Statistiken tauchen diese Ansprüche aber nicht auf.
Meine Zahlen mit 40
Bevor ich meine Zahlen zeige, das Wichtigste vorweg: Was zählt bei mir – und was nicht.
Mit drin sind unser Haus (abzüglich beider Kredite) und alle meine Depots: ETFs und Aktien bei der ING und bei Scalable Capital, meine P2P-Kredite, das Optionsdepot und meine Kryptowerte. Alles davon tracke ich in Portfolio Performance.
Bewusst nicht drin sind das Depot und das Konto meiner Frau, unser Notgroschen, Lebensversicherung und betriebliche Altersvorsorge. Auch unsere zwei Autos zähle ich nicht mit. Es sind Gebrauchtwagen, vollständig bezahlt – aber sie verlieren jedes Jahr an Wert und kosten laufend Geld. Für mich sind das Verbindlichkeiten, keine Vermögenswerte. Die Bundesbank würde sie mitzählen.
Meine Zahl liegt dadurch eher zu niedrig als zu hoch. Stand Ende Oktober 2026:
| Baustein | Wert |
|---|---|
| Meine Depots | 189.003 € |
| Haus (Untergrenze, siehe unten) | mindestens 500.000 € |
| Restschuld beider Kredite | −287.498 € |
| Nettovermögen | über 400.000 € |
Das Haus gehört meiner Frau und mir je zur Hälfte, die Depots nur mir. Pro Person gerechnet – meine Depots plus meine Hälfte des Hauses abzüglich Kredit – komme ich auf rund 295.000 €.
Wie ich den Hauswert ansetze
Den Wert unseres Hauses kennt niemand genau, solange es nicht verkauft wird. Statt eines geschätzten Marktwerts setze ich deshalb bewusst eine Untergrenze an. Zwei Anhaltspunkte stützen sie:
- Der Häuserpreisindex. Wir haben die neu gebaute Doppelhaushälfte im Herbst 2018 von einem Bauträger gekauft, eingezogen sind wir im August 2019. Laut Häuserpreisindex des Statistischen Bundesamts sind Wohnimmobilien in Deutschland seit Herbst 2018 um knapp ein Viertel teurer geworden. Wendet man das auf unseren Kaufpreis an, landet man ziemlich genau bei 500.000 €.
- Ein echter Verkauf in der Nachbarschaft. Die andere Hälfte unseres Doppelhauses wurde im Frühjahr 2025 für über 500.000 € verkauft. Seitdem hat sich der Markt kaum bewegt.
Spannend ist dabei, wie der Weg dorthin aussah:
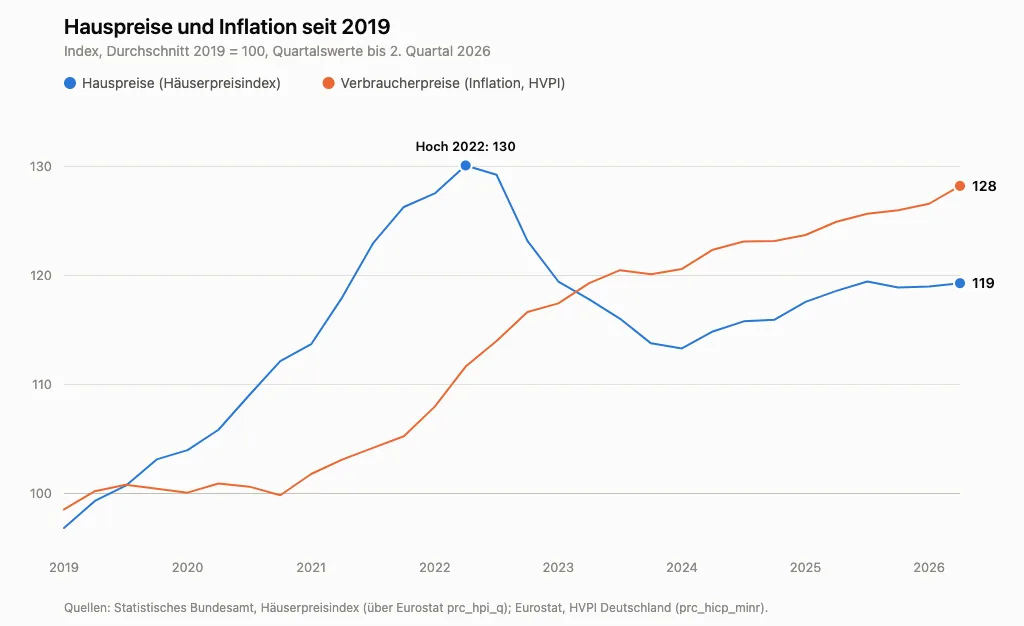
Bis Mitte 2022 stiegen die Preise um rund 30 % gegenüber 2019. Dann kamen die Zinswende und ein Rückgang um 13 % bis Anfang 2024. Seitdem geht es langsam wieder aufwärts. Unterm Strich liegen Wohnimmobilien heute rund 19 % über dem Durchschnitt von 2019. Die Inflation lag im selben Zeitraum aber bei 28 %. Real, also nach Kaufkraft, sind Wohnimmobilien heute rund 7 % weniger wert als 2019. Reich geworden bin ich durch die Wertsteigerung des Hauses also nicht. Der Vermögensaufbau kam aus etwas anderem – dazu gleich mehr.
Wo ich damit stehe
Je nachdem, womit man vergleicht, sieht das Ergebnis sehr unterschiedlich aus:
| Vergleichsgruppe (Bundesbank, 2023) | Median bzw. Durchschnitt | Ich (über 400.000 €) |
|---|---|---|
| Haushalte 35 bis 44 Jahre (Median) | rund 76.000 € | etwa das Fünffache |
| Alle Haushalte (Median) | 103.200 € | etwa das Vierfache |
| Paare ohne Kinder, alle Altersgruppen (Durchschnitt) | 409.700 € | ungefähr gleich |
| Eigentümer mit laufendem Kredit, alle Altersgruppen (Median) | 379.900 € | knapp darüber – inflationsbereinigt ziemlich genau Mitte |
| Mieterhaushalte, alle Altersgruppen (Median) | 18.300 € | – |
Die letzten beiden Zeilen sind für mich die eigentliche Erkenntnis: Der größte Unterschied beim Vermögen verläuft nicht zwischen Sparern und Nicht-Sparern, sondern zwischen Eigentümern und Mietern. Gegenüber allen 35- bis 44-Jährigen stehe ich weit vorne. Gegenüber denen, die wie ich ein Haus abbezahlen, bin ich Mittelfeld. Das relativiert einiges – und es ist ehrlicher als die Zahl allein.
Wichtig: Wer zur Miete wohnt und deshalb in dieser Tabelle weiter unten steht, macht nicht automatisch etwas falsch. Wer die Differenz zwischen Miete und Kreditrate konsequent anlegt, kann über die Jahre genauso Vermögen aufbauen – nur eben im Depot statt in Stein.
Woher das Vermögen kommt
Die häufigste Frage zu solchen Zahlen lautet: Wie kommt man dahin? Die ehrliche Antwort zuerst: durch zwei Einkommen und konsequentes Sparen. Meine Frau und ich sind beide angestellt, ich in der freien Wirtschaft, sie im öffentlichen Dienst. Gehälter nenne ich nicht. In Haus und Depots steckt weder ein Erbe noch eine Schenkung – alles selbst erarbeitet.
Zerlegt man die über 400.000 €, ergibt sich dieses Bild:
| Woher | Betrag |
|---|---|
| In meine Depots eingezahlt (seit der ersten Buchung) | 128.571 € |
| Wertzuwachs in den Depots (Kurse, Dividenden, Zinsen) | 60.432 € |
| Seit 2019 getilgt (gemeinsam mit meiner Frau) | 84.002 € |
| Eigenkapital im Haus und Wertentwicklung des Hauses | rund 128.500 € |
Allein die Einzahlungen ins Depot und die Tilgung machen mit rund 212.600 € schon mehr als die Hälfte aus – dazu kommt noch das Eigenkapital im Haus. Der Rest ist Wertzuwachs. Der Markt hat also kräftig mitgeholfen, aber die Basis war, über Jahre jeden Monat Geld zur Seite zu legen und die Kreditrate zu zahlen.
Mein Weg von 28 bis 40
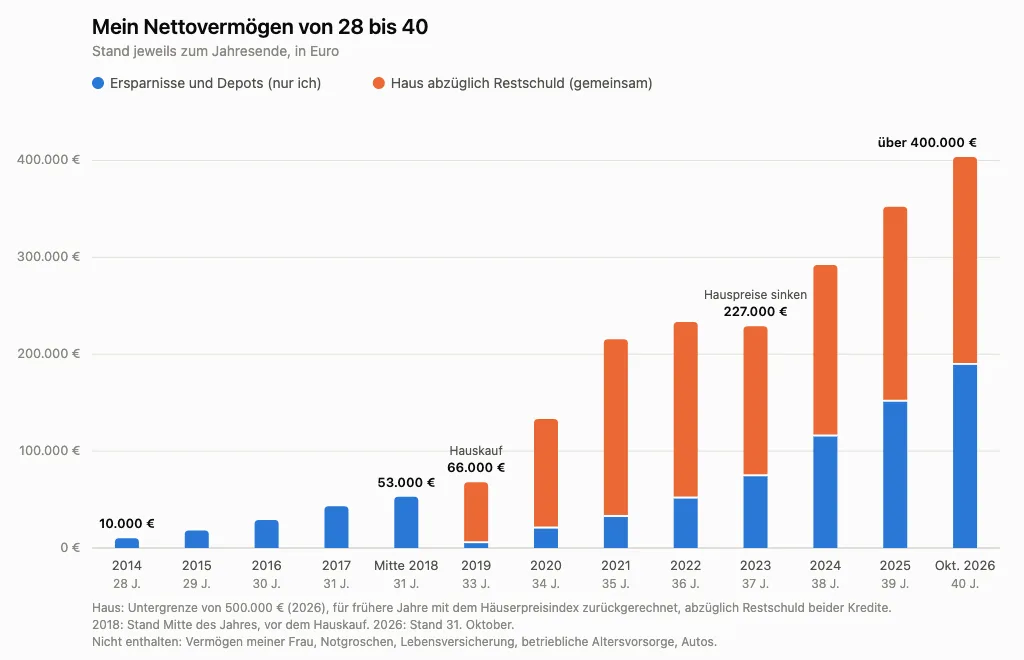
Der Hauswert ist für alle Jahre mit dem Häuserpreisindex aus der heutigen Untergrenze von 500.000 € zurückgerechnet. 2019 steckt im Haus auch das Eigenkapital meiner Frau.
Meine älteste Excel-Liste stammt aus dem Jahr 2014. Angefangen hat es als Haushaltsbuch, um die wiederkehrenden Kosten im Blick zu behalten. Später habe ich darin auch meine Sparpläne und Konten verfolgt – sehr rudimentär, ohne einzelne ETFs zu benennen. Aber es hat gereicht, um mir immer wieder Sparziele zu setzen und zu sehen, ob ich sie erreiche.
Die Zahlen aus dieser Zeit: Ende 2014, mit 28, hatte ich rund 10.000 € angespart. Ende 2015 waren es 18.000 €, Ende 2016 29.000 €, Ende 2017 43.000 € und Mitte 2018 rund 53.000 €. Dann kam der Hauskauf. Zusammen mit dem Ersparten meiner Frau haben wir über 70.000 € Eigenkapital eingebracht – unter anderem für die Kaufnebenkosten, die Küche und die vielen großen und kleinen Dinge rund um den Einzug. Die Bauträgerraten selbst liefen über den Kredit.
Ende 2019 startete ich wieder bei rund 5.000 € im Depot. Nicht alles war ins Haus geflossen, und kleine Sparpläne liefen weiter. Ende 2020 waren es wieder 20.000 €. Seit 2021 tracke ich alles deutlich bewusster mit Portfolio Performance – und seitdem geht es spürbar schneller.
In der Grafik sieht man auch etwas, das sich im Alltag gar nicht so angefühlt hat: 2023 ist mein Vermögen trotz Sparens nicht gewachsen, sondern sogar leicht gesunken. Grund war der Rückgang der Hauspreise, der den Zuwachs im Depot und die Tilgung komplett aufgefressen hat.
Was ich heute anders machen würde: Das Geld für das Haus hatte ich zwischen 2014 und 2018 zu einem großen Teil in ETFs angelegt – mit einem Anlagehorizont von nur vier bis fünf Jahren. Das ist gut gegangen, weil die Kurse in dieser Zeit mitgespielt haben. Ich konnte am Ende sogar mehr aus den Depots ziehen, als ich eingezahlt hatte. Hätte es kurz vor dem Hauskauf einen Crash gegeben, wäre das Eigenkapital deutlich kleiner gewesen. Am Anfang wusste ich noch nicht, wann wir kaufen würden – im Nachhinein würde ich Geld mit festem Zweck und absehbarem Termin nicht mehr in Aktien-ETFs parken, sondern auf Tagesgeld oder in einen Geldmarkt-ETF.
Fühlt sich das nach „vermögend“ an?
Über 400.000 € klingt nicht schlecht. Weil aber der größte Teil im Haus steckt, fühlt es sich vor allem auf dem Papier gut an. Ausgeben kann ich davon nichts. In Wahrheit wird mein Job noch lange nötig sein, um alles zu stemmen – und solange das so ist, sind „vermögend“ oder echte finanzielle Freiheit noch weit weg.
Mit den ersten 100.000 € im Depot war es ähnlich. Ich habe dieses Ziel lange verfolgt, bis ich es erreicht hatte – und dann gemerkt, dass es mir das Leben bei Weitem noch nicht leichter macht. Eine Zahl auf dem Konto ändert den Alltag erst, wenn sie etwas abwirft, das laufende Kosten trägt.
Ein wirklich großes Ziel wäre für mich deshalb erreicht, wenn passive Einkünfte die komplette Kreditrate abdecken – und später alle laufenden Kosten. Erst dann, plus einem Puffer für Inflation, Urlaube und Unvorhergesehenes, würde ich mich wirklich vermögend und finanziell frei fühlen. Wie weit ich davon entfernt bin, wie sich dieser Betrag berechnet und welche Rolle mein Projekt Schuldenfrei dabei spielt, schaue ich mir im nächsten Artikel genau an – zum Thema Coast FIRE mit 40.
Meine Ziele für 50 und 55
Mit 30 hatte ich noch kein konkretes Ziel für 40. Für die nächsten Jahre habe ich zwei:
- Mit 50: 1 Million Euro Nettovermögen – Haus minus Restschuld plus Depots, genauso gerechnet wie oben.
- Mit 55: 1 Million Euro Depotwert – ganz ohne Haus.
Ob das realistisch ist, hängt vor allem an der Sparrate. Eine grobe Rechnung mit 7 % Rendite pro Jahr, einem Hauswert von weiterhin 500.000 € und regulärer Tilgung:
| Sparrate | Nettovermögen mit 50 | Depot mit 55 |
|---|---|---|
| 700 € im Monat (aktuell) | rund 830.000 € | rund 740.000 € |
| 1.750 € im Monat (bis Juli 2026) | rund 1,0 Mio. € | rund 1,07 Mio. € |
Mit der aktuell reduzierten Sparrate – nach einem ungeplanten Autokauf hat der Notgroschen gerade Vorrang, die Details stehen im Projekt Schuldenfrei – würde ich beide Ziele verfehlen. Mit der alten Sparrate wären beide erreichbar. Die 7 % sind dabei bewusst vorsichtig gewählt und keine Prognose. Wer mit eigenen Zahlen rechnen möchte: Der Sparplanrechner zeigt, was aus einer monatlichen Rate über die Jahre werden kann.
Fazit: viel im Vergleich, Mittelfeld unter Eigentümern
Mit 40 komme ich auf ein Nettovermögen von über 400.000 € – ohne das Vermögen meiner Frau, ohne Notgroschen, Altersvorsorgeverträge und Autos. Gegenüber dem Median aller Haushalte meiner Altersgruppe von rund 76.000 € ist das viel. Gegenüber Eigentümern mit laufendem Kredit ist es Mittelfeld.
Die wichtigste Erkenntnis für mich: Das meiste davon steckt im Haus, und das Haus hat nach Inflation nicht an Wert gewonnen. Vermögen ist bei mir vor allem durch Tilgung, regelmäßiges Investieren und Zeit entstanden. Frei fühle ich mich damit noch nicht – das kommt erst, wenn das Vermögen meine laufenden Kosten trägt. Genau das rechne ich im nächsten Artikel durch.
Häufige Fragen
Wie viel Vermögen hat man mit 40 im Durchschnitt? Haushalte, deren Hauptverdienerin oder Hauptverdiener zwischen 35 und 44 Jahre alt ist, haben laut Bundesbank (Erhebung 2023) ein Nettovermögen von rund 76.000 € im Median. Der Durchschnitt liegt deutlich höher, weil einige sehr große Vermögen ihn nach oben ziehen. Für die Frage „Was ist normal?“ ist der Median der bessere Wert.
Wie viel Vermögen sollte man mit 40 haben? Eine feste Zahl gibt es nicht – sie hängt von Einkommen, Wohnsituation und Familie ab. Ein Anhaltspunkt ist der Median der eigenen Altersgruppe. Hilfreicher als der Vergleich mit anderen ist aber die Frage, ob das eigene Vermögen zu den eigenen Zielen passt: Notgroschen, Altersvorsorge, vielleicht ein Haus.
Zählt das eigene Haus zum Vermögen? In den Statistiken ja: Der Wert der Immobilie zählt mit, die Restschuld wird abgezogen. Ich zähle unser Haus ebenfalls mit, setze aber bewusst eine Untergrenze an. Man sollte nur im Hinterkopf behalten, dass dieses Vermögen nicht verfügbar ist, solange man darin wohnt.
Warum unterscheiden sich die Zahlen zum Vermögen so stark? Weil unterschiedlich gemessen wird: je Haushalt oder je Person, mit oder ohne Autos und Versicherungen, mit Durchschnitt oder Median, und zu unterschiedlichen Zeitpunkten. Die Bundesbank-Befragung ist die umfassendste Quelle, die EVS des Statistischen Bundesamts erfasst nur Geld- und Immobilienvermögen.
Quellen
Stand aller Quellen: 2. November 2026.
- Deutsche Bundesbank: Vermögen und Finanzen privater Haushalte in Deutschland – Ergebnisse der Vermögensbefragung 2023, Monatsbericht April 2025
- Statistisches Bundesamt: Geld- und Immobilienvermögen sowie Schulden privater Haushalte, Einkommens- und Verbrauchsstichprobe 2023
- Statistisches Bundesamt: Preise für Wohnimmobilien im 2. Quartal 2026, Pressemitteilung vom 24. September 2026; Zeitreihe des Häuserpreisindex über Eurostat, Datensatz prc_hpi_q
- Eurostat: Harmonisierter Verbraucherpreisindex für Deutschland, Datensatz prc_hicp_minr