
Im letzten Artikel habe ich mein Vermögen mit 40 eingeordnet – und gemerkt, dass sich über 400.000 € vor allem auf dem Papier gut anfühlen. Frei fühle ich mich erst, wenn mein Vermögen laufende Kosten trägt. Genau das rechne ich hier durch: Wie viel Cashflow kann mein Depot in 10 oder 15 Jahren liefern? Wie viel meiner Kosten deckt das? Und brauche ich überhaupt noch eine hohe Sparrate?
Mein Ziel ist dabei nicht, so früh wie möglich aufzuhören. Ich möchte ab 2043 in Teilzeit gehen. Dann bin ich 57, und unser Hauskredit ist abbezahlt.
Kurz gesagt: Coast FIRE heißt: Das Depot ist so groß, dass es ohne weitere Einzahlung bis zum Zielalter von allein auf die nötige Summe wächst. Mit 40 und rund 189.000 € im Depot habe ich das – vorsichtig gerechnet – für einen kompletten Ausstieg mit 57 bereits erreicht, weil meine Renten ab 67 den größten Teil tragen. Mein eigentliches Ziel ist Teilzeit ab 2043. Dann deckt mein Depot je nach Sparrate bis dahin die Hälfte bis alle meine laufenden Kosten. Den Rest muss die Teilzeit liefern – und ab 67 übernehmen die Renten.
Was ist FIRE – und was ist Coast FIRE?
FIRE steht für „Financial Independence, Retire Early“: finanziell unabhängig sein und früher aufhören zu arbeiten. Zentrale Größe ist die FIRE-Zahl. Sie gibt an, wie viel Vermögen nötig ist, damit die Entnahmen die eigenen Ausgaben decken:
FIRE-Zahl = jährliche Ausgaben ÷ Entnahmerate
Bekannt ist die 4-%-Regel. Sie geht auf den Finanzplaner William Bengen zurück, der 1994 mit historischen US-Daten untersucht hat, welche jährliche Entnahme ein Depot aus Aktien und Anleihen über 30 Jahre durchgehalten hätte. Ob das auch außerhalb der USA gilt, ist umstritten: Eine Studie mit Daten aus 38 entwickelten Ländern kommt für ein 65-jähriges Paar auf eine sichere Entnahmerate von nur rund 2,3 % – bei 5 % Wahrscheinlichkeit, dass das Geld vorher ausgeht. Ich rechne deshalb mit 3,5 %, also etwas vorsichtiger als die bekannte Regel.
Coast FIRE ist eine Zwischenstufe: Man hat noch nicht die volle FIRE-Zahl, aber genug, dass das Depot bis zum Zielalter ohne weitere Einzahlungen dorthin wächst. Ab diesem Punkt muss der Job nur noch die laufenden Kosten decken – sparen ist dann Kür, nicht Pflicht. Genau das macht Coast FIRE für mich interessanter als den frühestmöglichen Ausstieg.
Coast FIRE berechnen – und warum die Inflation dazugehört
Die Coast-FIRE-Zahl ist die FIRE-Zahl, abgezinst auf heute:
Coast-FIRE-Zahl = FIRE-Zahl ÷ (1 + Rendite)Jahre bis zum Zielalter
Wichtig ist, dass Zielsumme und Rendite zusammenpassen. Wer die FIRE-Zahl in heutigen Preisen angibt, muss auch mit der Rendite nach Inflation rechnen. Ein Beispiel mit 1 Million € in heutiger Kaufkraft und 17 Jahren bis zum Ziel:
- mit 7 % Rendite: 1.000.000 € ÷ 1,0717 ≈ 317.000 €
- mit 7 % Rendite und 2 % Inflation, also rund 4,9 % nach Inflation: ≈ 443.000 €
Wer die Inflation vergisst, unterschätzt den Betrag, den er heute braucht, um fast 30 %. Mein Coast-FIRE-Rechner rechnet deshalb mit Inflation – und auf Wunsch auch mit der Abgeltungsteuer beim Verkauf.
Coast FIRE oder Barista FIRE?
Neben Coast FIRE taucht oft Barista FIRE auf. Der Unterschied: Bei Coast FIRE arbeitet man normal weiter und hört nur auf zu sparen – das Depot bleibt unangetastet und wächst. Bei Barista FIRE reduziert man die Arbeit, und das Depot deckt schon einen Teil der laufenden Kosten. Mein Plan ab 2043 ist genau das: Teilzeit plus Depot. Coast FIRE ist für mich die Sicherheitslinie, Barista FIRE das eigentliche Ziel.
Mein Ziel: Teilzeit ab 2043
Warum gerade 2043? Weil dann drei Dinge zusammenkommen:
- Der Hauskredit ist abbezahlt. Die Zinsbindung endet 2043. Den kleinen Rest, der dann noch offen ist, tilge ich ohne neuen Kredit. Damit fällt meine größte monatliche Belastung weg.
- Ich bin 57. Alt genug, dass die Jahre bis zur Rente überschaubar sind, jung genug, um die gewonnene Zeit zu genießen.
- Teilzeit statt Ausstieg. Ein Job in reduziertem Umfang bringt Struktur, Kontakte und weiter Beiträge zur Rente. Und ein Teil meiner Krankenversicherung läuft weiter über den Arbeitgeber.
Wie viel Prozent Teilzeit es am Ende werden, ist für diese Rechnung zweitrangig. Entscheidend ist: Wie viel muss der Job dann noch beisteuern?
Meine Kosten heute und im Ruhestand
Für die Kosten habe ich nicht geschätzt, sondern meine Kontoauszüge der letzten elf Monate ausgewertet. Unregelmäßiges ist auf den Monat umgerechnet. Urlaub setze ich mit einem Budget von 6.000 € im Jahr an, dazu kommen Rücklagen für das nächste Auto und für Reparaturen am Haus. Die Hauskosten rechne ich komplett ein, als würde ich sie allein tragen – das ist bewusst vorsichtig.
| Bereich | heute pro Monat | im Ruhestand pro Monat, in heutiger Kaufkraft |
|---|---|---|
| Wohnen | ≈ 2.000 € (davon Kreditrate 1.620 €) | ≈ 450 € |
| Alltag (Lebensmittel, Drogerie, Haushalt, Telefon, Kleidung) | ≈ 500 € | ≈ 500 € |
| Mobilität (inkl. Rücklage fürs nächste Auto) | ≈ 350 € | ≈ 350 € |
| Gesundheit & Versicherungen | ≈ 550 € | separat, siehe unten |
| Freizeit & Urlaub | ≈ 650 € | ≈ 650 € |
| Sonstiges (Geschenke, Spenden) | ≈ 50 € | ≈ 50 € |
| Summe | ≈ 4.100 € | ≈ 2.000 € + Krankenversicherung |
Wichtig zum Lesen: Die Werte im Ruhestand sind in heutiger Kaufkraft angegeben, also ohne Inflation. Nominal steigen sie bis dahin deutlich – bei 2 % Inflation werden aus 500 € Alltag mit 57 rund 700 € und mit 67 rund 850 €. Aus den rund 2.000 € werden mit 67 nominal rund 3.400 €. Ich rechne trotzdem durchgehend in heutigen Preisen, weil ich Depot und Cashflow genauso umrechne – so bleiben alle Zahlen in diesem Artikel direkt miteinander vergleichbar.
Ohne Kreditrate liegen meine Kosten heute bei rund 2.500 € im Monat. Im Ruhestand fallen außerdem Pendeln und die Berufsunfähigkeitsversicherung weg, dafür steigt die Rücklage fürs Haus.
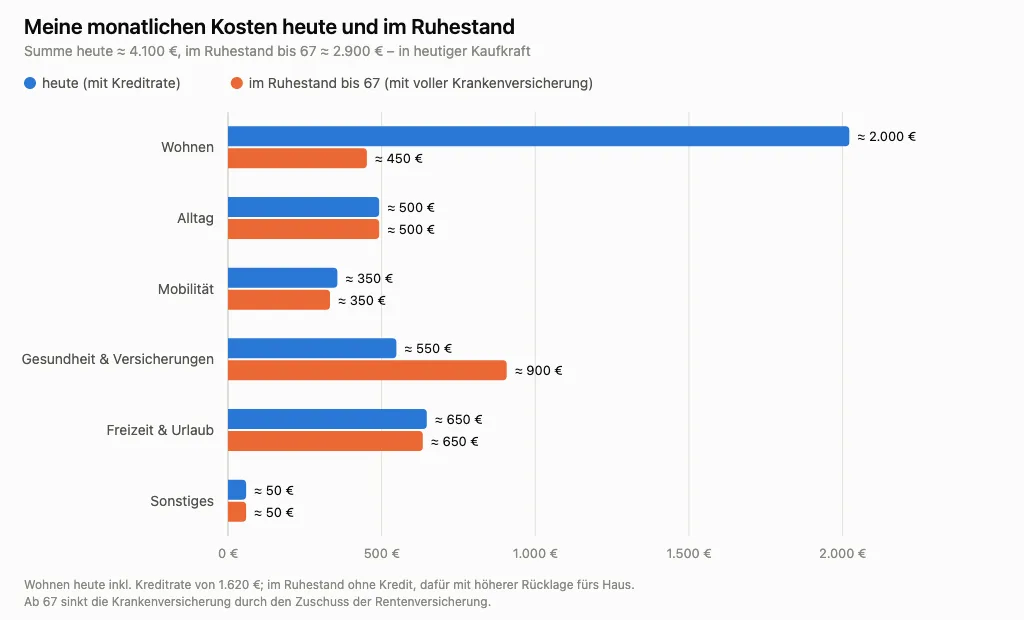
Ein Posten verdient eine eigene Zeile: die Krankenversicherung. Ich bin privat versichert. Solange ich arbeite, zahlt der Arbeitgeber die Hälfte. Ohne Job trage ich bis zur Rente den vollen Beitrag von derzeit rund 900 € im Monat. Ab der Rente zahlt die Rentenversicherung einen Zuschuss. Ob privat oder gesetzlich für FIRE die bessere Wahl ist, ist ein eigenes Thema – dazu kommt ein separater Artikel.
Der Startpunkt mit 40
Ende Oktober 2026 lagen in meinen Depots – ETFs und Aktien, P2P-Kredite, Optionsdepot und Krypto – 189.003 €. In diesem Jahr kamen daraus im Schnitt rund 474 € im Monat an Dividenden und P2P-Zinsen, also rund 3 % des Depotwerts.
Das deckt heute:
- rund 29 % meiner Kreditrate (den Wettlauf zeige ich jeden Monat im Projekt Schuldenfrei),
- rund 19 % meiner Kosten ohne Kredit,
- rund 11 % meiner gesamten Kosten.
Ein Anfang – aber noch weit weg von „das Vermögen trägt mich“.
Meine Annahmen
- Rendite: 7 % pro Jahr vor Steuern. Das liegt unter meiner eigenen Historie seit 2021 und ist keine Prognose.
- Inflation: 2 % pro Jahr. Der Schnitt der letzten 25 Jahre lag laut Eurostat bei rund 2,15 %.
- Cashflow: 3,5 % des Depotwerts pro Jahr, vor Steuern. Bei Entnahmen fällt Abgeltungsteuer nur auf den Gewinnanteil an.
- Haus: weiterhin 500.000 € (meine Untergrenze aus dem letzten Artikel), Kredit nach Tilgungsplan.
- Sparrate: drei Varianten – 0 € (Coast FIRE), 700 € (meine aktuelle Rate) und 1.750 € (meine Rate bis Juli 2026).
Weil 1 Million in 15 Jahren weniger wert ist als heute, nenne ich beim Depot beide Werte: nominal und in heutiger Kaufkraft. Cashflow und Kosten stehen immer in heutiger Kaufkraft, damit man sie direkt vergleichen kann.
Wo ich mit 50 stehe (2036)
| Sparrate | Depot nominal (heutige Kaufkraft) | Nettovermögen inkl. Haus | Cashflow pro Monat (heutige Kaufkraft) | deckt Kosten mit Kredit | deckt Kosten ohne Kredit |
|---|---|---|---|---|---|
| 0 € | 370.000 € (305.000 €) | 725.000 € | ≈ 890 € | 23 % | 35 % |
| 700 € | 490.000 € (400.000 €) | 845.000 € | ≈ 1.170 € | 30 % | 47 % |
| 1.750 € | 665.000 € (545.000 €) | 1,02 Mio. € | ≈ 1.600 € | 42 % | 64 % |
Die Kreditrate bleibt nominal gleich und wird in heutiger Kaufkraft jedes Jahr etwas kleiner. Deshalb liegen die Kosten mit Kredit hier bei rund 3.850 € statt 4.100 €. Die Restschuld beträgt 2036 noch rund 145.000 €.
Mit 50 deckt mein Depot also je nach Sparrate ein Viertel bis gut zwei Fünftel meiner Kosten. Mein Ziel aus dem letzten Artikel – 1 Million Nettovermögen mit 50 – erreiche ich nur mit der alten Sparrate. Die Zahlen weichen leicht von der groben Rechnung im letzten Artikel ab, weil ich jetzt mit den echten Tilgungsplänen rechne.
Wo ich mit 55 stehe (2041)
| Sparrate | Depot nominal (heutige Kaufkraft) | Nettovermögen inkl. Haus | Cashflow pro Monat (heutige Kaufkraft) | deckt Kosten mit Kredit | deckt Kosten ohne Kredit |
|---|---|---|---|---|---|
| 0 € | 520.000 € (385.000 €) | 960.000 € | ≈ 1.130 € | 30 % | 45 % |
| 700 € | 735.000 € (545.000 €) | 1,18 Mio. € | ≈ 1.590 € | 43 % | 64 % |
| 1.750 € | 1,06 Mio. € (790.000 €) | 1,50 Mio. € | ≈ 2.300 € | 62 % | 92 % |
Restschuld 2041: noch rund 59.000 €. Kosten mit Kredit in heutiger Kaufkraft: rund 3.700 €.
Mein zweites Ziel – 1 Million Depotwert mit 55 – schaffe ich ebenfalls nur mit 1.750 € im Monat. Mit 700 € fehlen rund 265.000 €. Interessant ist aber die letzte Spalte: Mit der hohen Sparrate würde das Depot mit 55 schon fast alle Kosten ohne Kredit tragen. Nur der Kredit läuft dann noch zwei Jahre.
Die Rechnung ab 2043
Mit dem Ende des Kredits ändert sich das Bild deutlich. Meine Kosten sinken auf rund 2.500 € im Monat (solange ich arbeite, inklusive Pendeln und Arbeitgeberanteil zur Krankenversicherung).
| Sparrate bis 2043 | Depot mit 57 nominal (heutige Kaufkraft) | Cashflow pro Monat (heutige Kaufkraft) | deckt meine Kosten | Teilzeit muss noch beisteuern |
|---|---|---|---|---|
| 0 € | 595.000 € (425.000 €) | ≈ 1.240 € | 49 % | ≈ 1.260 € netto |
| 700 € | 860.000 € (615.000 €) | ≈ 1.790 € | 72 % | ≈ 710 € netto |
| 1.750 € | 1,26 Mio. € (900.000 €) | ≈ 2.620 € | 105 % | nichts |
Davon geht 2043 noch der Rest des Kredits ab, rund 20.000 €.
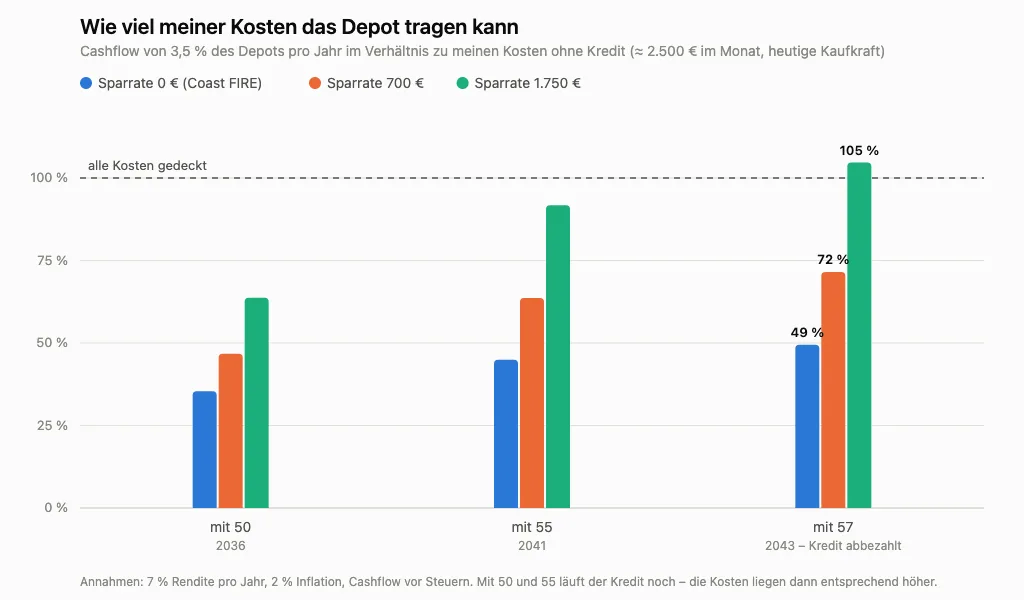
Das ist für mich die wichtigste Tabelle in diesem Artikel. Selbst wenn ich ab heute keinen Euro mehr spare, deckt mein Depot ab 2043 rund die Hälfte meiner Kosten. Mit meiner aktuellen Sparrate sind es fast drei Viertel. Die Teilzeit muss dann nur noch den Rest beisteuern – je nach Sparrate zwischen null und rund 1.300 € netto im Monat. Das ist eine Teilzeit, die ich mir frei aussuchen kann.
Und ab 67?
Ab 67 kommen gesetzliche Rente, Betriebsrente und mit 60 bereits eine alte Kapitallebensversicherung dazu. Konkrete Rentenbeträge nenne ich nicht, aber das Verhältnis: Arbeite ich bis 67 voll weiter, decken die Renten nach Steuern und Krankenversicherung meine Ausgaben im Ruhestand zu gut 120 %. Gehe ich mit 57 in Teilzeit, sind es je nach Umfang rund 105 bis 115 %. Höre ich mit 57 komplett auf, knapp 90 %.
Das Depot muss also vor allem die Jahre bis zur Rente überbrücken – danach ist es Puffer.
Wie viel Geld brauche ich, um mit 57 ganz aufzuhören?
Spannend wird es, wenn ich die Frage zuspitze: Was, wenn ich mit 57 ganz aufhöre und ab heute nichts mehr spare? „Mit 57 in Rente“ geht dabei nur auf eigene Rechnung: Eine gesetzliche Altersrente gibt es nach 35 Versicherungsjahren frühestens mit 63 – und dann mit dauerhaften Abschlägen von 0,3 % pro Monat. Ich rechne deshalb mit Rentenbeginn 67. Bis dahin muss alles aus dem eigenen Vermögen kommen. Mein Depot braucht dafür (alles in heutiger Kaufkraft):
| Baustein | Betrag |
|---|---|
| Ausgaben von 57 bis 67 inkl. voller Krankenversicherung (10 Jahre) | ≈ 349.000 € |
| Lücke ab 67, wenn die Renten nur knapp 90 % decken (bis 95) | ≈ 99.000 € |
| Rest des Hauskredits 2043 | ≈ 22.000 € |
| minus Auszahlung der Lebensversicherung mit 60 | ≈ −35.000 € |
| Summe ohne jede Rendite | ≈ 435.000 € |
| Summe mit vorsichtigen 2 % Rendite nach Inflation in der Entnahmephase | ≈ 367.000 € |
| Mein Depot mit 57 ohne weitere Einzahlung | ≈ 425.000 € |
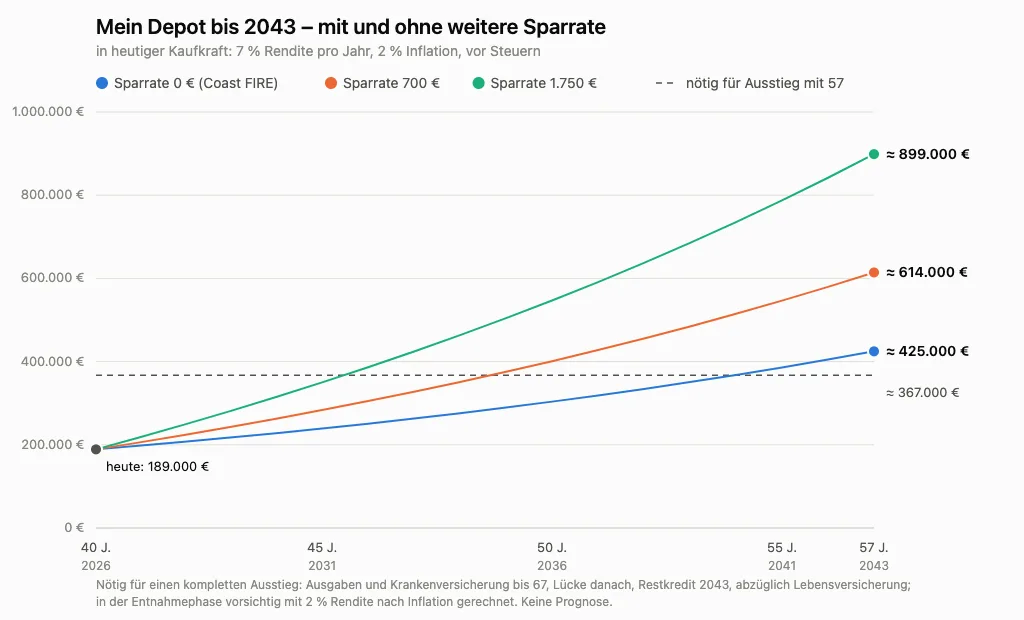
Rechnerisch habe ich mit 40 also Coast FIRE für 57 erreicht: Selbst ohne weitere Einzahlung würde das Depot reichen, um mit 57 ganz aufzuhören. Mit Rendite bleibt ein Puffer von rund 60.000 €. Ganz ohne Rendite würde es knapp nicht reichen.
Zum Vergleich: Ohne Renten wäre meine klassische FIRE-Zahl rund 2.900 € (Ausgaben plus Krankenversicherung) × 12 ÷ 3,5 % ≈ 1 Million € – also ziemlich genau der Wert, den ich bisher als groben Richtwert im Kopf hatte. Die Renten senken den Betrag, den das Depot leisten muss, auf weniger als die Hälfte.
Was ich bei Renten und Versicherungen gelernt habe
Für diesen Artikel habe ich zum ersten Mal alle Unterlagen nebeneinandergelegt: Renteninformation, Betriebsrente und eine Lebensversicherung, die ich mit 17 abgeschlossen habe. Zwei Dinge haben mich überrascht.
1. Nominal und real werden munter gemischt. Meine Renteninformation der Deutschen Rentenversicherung rechnet die Hochrechnung ausdrücklich ohne künftige Rentenanpassungen – der Betrag entspricht damit ungefähr heutiger Kaufkraft. Die Mitteilungen meiner Versicherer nennen dagegen die Beträge, die in 20 oder 27 Jahren auf dem Papier stehen. Meine Betriebsrente zeigt zum Beispiel eine mögliche Rente von 837,75 € im Monat ab 2053. Bei 2 % Inflation sind das in heutiger Kaufkraft nur rund 490 € – und weil die Rente danach nominal fest bleibt, mit 80 nur noch rund 380 €. Wer die Zahlen aus verschiedenen Briefen einfach addiert, rechnet sich reich.
2. Die alte Lebensversicherung ist besser als ihr Ruf. Der Vertrag stammt von 2003. Für Verträge, die vor 2005 abgeschlossen wurden, gilt noch die alte Rechtslage: Die Auszahlung ist steuerfrei, wenn der Vertrag unter anderem mindestens zwölf Jahre läuft und mindestens fünf Jahre lang Beiträge gezahlt wurden. Kündigen würde sich bei mir nicht lohnen: Weiterzahlen bringt ab heute rund 2,8 % im Jahr steuerfrei – so viel wie eine sichere Anlage, nur eben nicht wie Aktien. Ich sehe sie und die Betriebsrente als sicheren Teil meines Vermögens neben den Depots.
Was die Rechnung nicht weiß
So eine Rechnung sieht genauer aus, als sie ist. Die größten Unsicherheiten:
- Rendite und Reihenfolge: 7 % im Schnitt heißen nicht 7 % jedes Jahr. Ein Crash kurz vor oder nach dem Umstieg auf Teilzeit wiegt schwerer als einer in zehn Jahren.
- Krankenversicherung: Private Beiträge können im Alter stärker steigen als die Inflation. Steigen sie jedes Jahr 1 % mehr, verschiebt sich ein kompletter Ausstieg um rund ein Jahr.
- Renten und Steuern: Rentenniveau, Besteuerung und Beiträge können sich bis 2053 noch mehrfach ändern.
- Das Leben: Gesundheit, Familie, ein Dach, das früher als gedacht neu muss.
Deshalb ist Teilzeit ab 2043 für mich das realistischere Ziel als ein kompletter Ausstieg: Es lässt Luft für genau diese Unsicherheiten.
Fazit: Sparen ist ab jetzt Kür – aber eine sinnvolle
Rechnerisch habe ich mit 40 Coast FIRE erreicht: Mein Depot würde auch ohne weitere Einzahlung genügen, um mit 57 aufzuhören. Das fühlt sich gut an – auch wenn ich es nicht vorhabe.
Wichtiger ist, was die Sparrate bis 2043 bewirkt. Sie entscheidet darüber, ob mein Depot ab 57 die Hälfte, drei Viertel oder alle meine Kosten trägt – und damit, wie viel und wie frei ich dann noch arbeite. Deshalb will ich die Sparrate wieder erhöhen, sobald der Notgroschen aufgefüllt ist. Nicht weil ich muss, sondern weil jeder Euro heute mir 2043 mehr Freiheit kauft.
Wenn du deine eigene Coast-FIRE-Zahl wissen willst: Im FIRE-Rechner sind meine Zahlen voreingestellt, du kannst sie direkt durch deine ersetzen.
Häufige Fragen
Was bedeutet Coast FIRE? Coast FIRE bedeutet, dass das vorhandene Vermögen ohne weitere Einzahlungen bis zum Zielalter auf die nötige Summe anwächst. Ab diesem Punkt muss das Einkommen nur noch die laufenden Kosten decken, zusätzliches Sparen ist freiwillig.
Wie berechne ich meine Coast-FIRE-Zahl? Zuerst die FIRE-Zahl bestimmen: jährliche Ausgaben im Zielalter, abzüglich sicherer Einnahmen wie Renten, geteilt durch die Entnahmerate. Diese Zahl wird dann auf heute abgezinst: FIRE-Zahl ÷ (1 + Rendite)Jahre. Steht die FIRE-Zahl in heutigen Preisen, gehört die Rendite nach Inflation in die Formel – sonst fällt das Ergebnis fast ein Drittel zu niedrig aus. Der FIRE-Rechner übernimmt das inklusive Inflation und Steuer.
Was ist der Unterschied zwischen Coast FIRE und Barista FIRE? Bei Coast FIRE arbeitet man weiter, hört aber auf zu sparen, weil das Depot bis zum Zielalter von allein groß genug wird. Bei Barista FIRE arbeitet man nur noch in Teilzeit, und das Depot deckt schon einen Teil der laufenden Kosten. Beides lässt sich kombinieren: erst Coast FIRE erreichen, später in Teilzeit gehen.
Wie viel Geld brauche ich, um mit 55 oder 57 aufzuhören? Das hängt vor allem von zwei Dingen ab: den Ausgaben bis zur Rente, die komplett aus dem eigenen Vermögen kommen müssen, und der Lücke, die nach Rentenbeginn bleibt. Bei mir sind es für einen Ausstieg mit 57 rund 370.000 € in heutiger Kaufkraft, weil meine Renten ab 67 den größten Teil tragen. Ohne Renten wären es rund 1 Million €.
Welche Entnahmerate ist in Deutschland realistisch? Die bekannte 4-%-Regel stammt aus US-Daten und gilt für 30 Jahre. Für längere Zeiträume und mit Daten aus vielen Ländern liegen Studien deutlich darunter. Ich rechne mit 3,5 %, für einen sehr frühen Ausstieg wären 3 % vorsichtiger.
Zählen Rente und Haus bei FIRE mit? Das selbst genutzte Haus liefert keinen Cashflow, senkt aber nach der Tilgung die Kosten deutlich. Renten zählen auf jeden Fall mit: Sie verringern die Lücke, die das Depot schließen muss – bei mir auf weniger als die Hälfte.
Quellen
Stand aller Quellen: 15. November 2026.
- William P. Bengen: Determining Withdrawal Rates Using Historical Data, Journal of Financial Planning, Oktober 1994 (Nachdruck März 2004)
- Aizhan Anarkulova, Scott Cederburg, Michael S. O’Doherty: The Safe Withdrawal Rate: Evidence from a Broad Sample of Developed Markets, SSRN Working Paper, 2022; erweiterte Fassung (mit Richard Sias) im Journal of Pension Economics and Finance, 2025
- Eurostat: Harmonisierter Verbraucherpreisindex für Deutschland, Datensatz prc_hicp_minr
- Deutsche Rentenversicherung: Zuschuss zur Krankenversicherung
- Ihre Vorsorge (Informationsportal der gesetzlichen Rentenversicherung): Altersrente für langjährig Versicherte
- Finanzamt NRW: Erträge aus Kapitallebens- sowie bestimmten Rentenversicherungen (alte Rechtslage für Verträge vor 2005); Voraussetzungen im Detail: Ihre Vorsorge, Expertenforum